A Embasa abriu uma licitação para contratar serviços de arrecadação via Pix das contas de água, esgoto e outros serviços emitidas pela companhia. À primeira vista, poderia parecer apenas a contratação de mais uma forma de pagamento. Não é.
O ponto estratégico está no que acontece depois que o cliente aperta o botão “pagar”.
Uma infraestrutura de arrecadação bem integrada pode reduzir o intervalo entre pagamento e reconhecimento da quitação, automatizar conciliações, diminuir reclamações por contas não baixadas, acelerar processos de religação, melhorar a gestão do caixa e criar as bases para modelos mais avançados, como Pix Automático e pagamentos iniciados por Open Finance.
A discussão é especialmente relevante porque a Embasa já disponibiliza Pix aos clientes. Em sua página oficial de formas de pagamento, a companhia orienta o usuário a conferir o recebedor, o CNPJ e a instituição financeira antes de concluir a transação. O código Pix “copia e cola” também pode ser obtido pelo WhatsApp oficial. Portanto, o Pregão SP146/2026 não representa simplesmente a chegada do Pix à empresa. Ele trata da contratação da infraestrutura de arrecadação desse meio de pagamento. (Atendimento Virtual)
Essa diferença parece pequena, mas é justamente nela que está uma das principais lições para a gestão comercial no saneamento.
O que a Embasa está contratando
O Pregão Eletrônico SP146/2026 tem como objeto a prestação de serviços de arrecadação via Pix de contas de água, esgoto e serviços emitidas pela Embasa, adequadas ao padrão Febraban de arrecadação.
O processo administrativo é o SEI.2026.0031674-51. O edital foi publicado no Portal Nacional de Contratações Públicas em 25 de agosto de 2026. O recebimento de propostas ocorre entre 11 e 15 de setembro de 2026, com disputa em modo aberto. O valor estimado não foi tornado público no registro consultado. (Busca Licitações)
A contratação está submetida à Lei nº 13.303/2016, a chamada Lei das Estatais. O artigo 32 estabelece a adoção preferencial do pregão para aquisição de bens e serviços comuns, enquanto o artigo 34 prevê, como regra, o sigilo do valor estimado do contrato, salvo decisão justificada da estatal pela publicidade. (Presidência da República)
Até a conclusão desta reportagem, não havia resultado publicado que permitisse informar instituição vencedora ou tarifa contratada.
Também não foi possível confirmar, a partir das informações públicas analisadas, o volume mensal de transações que será abrangido pela contratação. Portanto, qualquer estimativa de economia financeira seria especulativa.
Mas o impacto potencial pode ser compreendido tecnicamente.
Arrecadação via Pix é muito mais que um QR Code
Para o cliente, a experiência é simples: abrir o aplicativo bancário, ler um QR Code ou utilizar o código “copia e cola” e confirmar o pagamento.
Para uma companhia de saneamento, a operação é muito mais complexa.
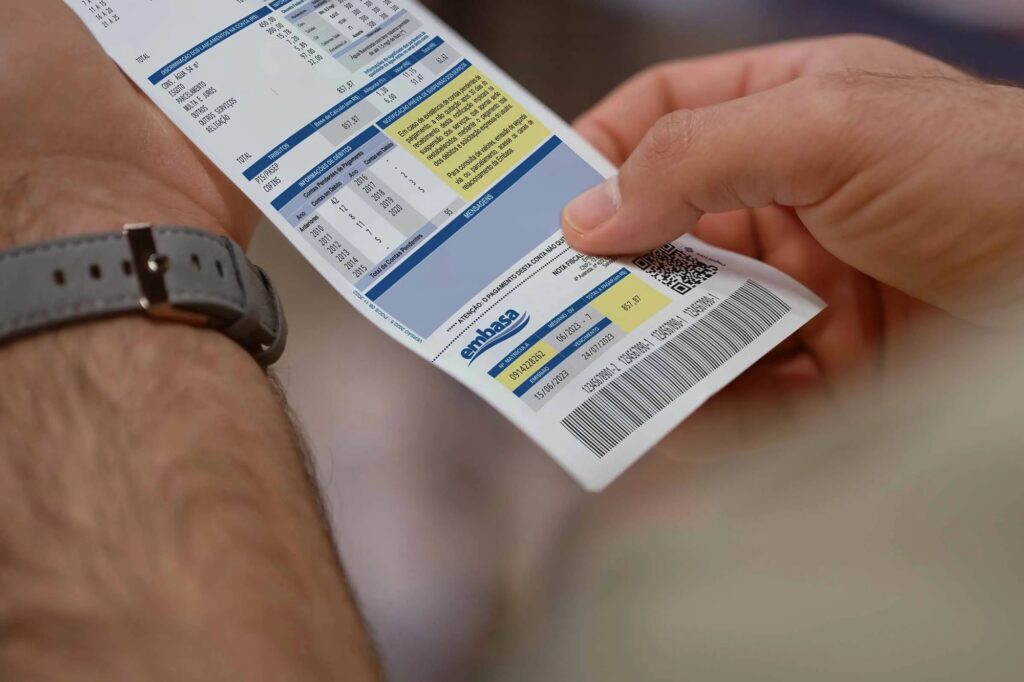
Cada pagamento precisa ser identificado corretamente, relacionado à matrícula e à respectiva fatura, informado aos sistemas comerciais, conciliado contabilmente e refletido nos processos de cobrança.
Se isso não acontecer corretamente, aparece um dos problemas mais conhecidos das áreas comerciais: o cliente pagou, mas o sistema continua mostrando débito.
A própria Embasa possui um serviço específico para reclamações de “conta não baixada”. A orientação ao cliente inclui verificar o agente arrecadador, confirmar o favorecido e, em algumas situações, identificar qual instituição financeira efetivamente realizou o repasse do crédito e do arquivo de baixa. (Atendimento Virtual)
Esse é um exemplo concreto de por que modernizar a arrecadação não significa apenas criar um novo botão de pagamento.
Significa melhorar a comunicação entre o sistema financeiro e o sistema comercial da companhia.
Por que o padrão Febraban importa
O objeto da licitação menciona expressamente que as contas são adequadas ao padrão Febraban de arrecadação.
Historicamente, contas de concessionárias de água, energia, gás e telecomunicações possuem uma lógica diferente dos boletos bancários tradicionais. A Febraban mantém padrões específicos para arrecadação, arquivos de retorno, integração online, débito automático e documentos com código de barras.
A entidade mantém, inclusive, o “Layout Padrão de Arrecadação/Recebimento com Utilização do Código de Barras” e modelos de arrecadação online por webservice. (FEBRABAN)
Na prática, esses padrões ajudam bancos, instituições de pagamento e grandes empresas recebedoras a falarem uma linguagem estruturada.
Com o Pix, muda o trilho pelo qual o dinheiro pode chegar. Mas a companhia ainda precisa responder às mesmas perguntas fundamentais:
Qual cliente pagou?
Qual fatura foi liquidada?
Quando ocorreu o pagamento?
Qual valor foi recebido?
O pagamento foi conciliado?
A baixa foi enviada ao sistema comercial?
Existe diferença entre o valor esperado e o recebido?
Foi necessário devolver uma transação?
É justamente nesse ponto que a arrecadação via Pix deixa de ser apenas um meio de pagamento e se transforma em arquitetura comercial.
Liquidação instantânea pode alterar processos comerciais
O Banco Central define o Pix como um sistema de pagamento instantâneo que permite transferência de recursos em segundos, 24 horas por dia e sete dias por semana.
O Pix Cobrança acrescenta recursos importantes para empresas: QR Code, cobrança imediata ou com vencimento, juros, multas, descontos e integração por API. Segundo o Banco Central, a API Pix pode automatizar a geração da cobrança e facilitar sua conciliação. (Banco Central do Brasil)
Para uma empresa de saneamento, isso abre possibilidades relevantes.
Um pagamento realizado depois do horário bancário tradicional pode ser liquidado imediatamente. O cliente que acabou de quitar um débito pode, em uma arquitetura bem integrada, ter seu pagamento reconhecido muito mais rapidamente.
Isso influencia processos como negociação, emissão de certidões, cobrança, suspensão, religação e atendimento.
Há, porém, uma diferença importante: liquidação financeira instantânea não significa automaticamente baixa instantânea no sistema comercial.
Para que isso aconteça, sistemas, APIs, arquivos de retorno, regras de conciliação e rotinas internas também precisam operar com velocidade semelhante.
É aí que muitas transformações digitais fracassam: digitaliza-se a ponta do cliente, mas mantém-se um processo de retaguarda construído para outro tempo tecnológico.
O Pix já virou o principal meio de pagamento na Sanepar
O caso da Sanepar mostra o tamanho que a arrecadação via Pix pode alcançar.
A companhia paranaense introduziu o QR Code para Pix nas faturas em 2023. Em 2025, segundo dados divulgados pela própria empresa, o Pix já representava 31% do total arrecadado, tornando-se o meio de pagamento mais utilizado pelos clientes.
O percentual superou pagamentos em lotéricas, que representavam 21%, e pagamentos por plataformas online, com 18%. (sanepar.com.br)
Esse dado merece atenção dos gestores.
Quando praticamente um terço da arrecadação passa por um único meio digital, Pix deixa de ser funcionalidade acessória. Torna-se infraestrutura crítica.
Isso muda a discussão sobre disponibilidade tecnológica, contingência, segurança, conciliação, custos por transação e monitoramento.
A Sanepar também adotou uma política importante de prevenção a fraudes: o QR Code Pix é apresentado dentro da própria fatura, e a companhia alerta que não envia códigos isolados aos clientes. (Sanepar)
Copasa avança para Pix integrado ao Open Finance
Outro movimento relevante ocorreu na Copasa.
Em julho de 2025, a companhia anunciou uma solução de pagamento que permite quitar a conta utilizando Pix e Open Finance. Em vez de copiar um código ou escanear um QR Code, o cliente seleciona a instituição financeira, confere os dados e autoriza a transação no próprio ambiente bancário.
Segundo a Copasa, a solução foi lançada integrada a mais de 100 instituições financeiras e programada para expansão por aplicativo, agência virtual, WhatsApp e terminais de atendimento. (Notícias Copasa)
Esse modelo aponta para uma evolução importante.
A primeira etapa da digitalização foi colocar o código de barras na internet.
A segunda foi inserir o QR Code Pix na fatura.
A próxima pode ser reduzir ainda mais etapas entre a identificação do débito e sua liquidação.
Quanto menor a fricção, maior tende a ser a facilidade para o cliente regularizar sua situação.
O próximo passo pode ser o Pix Automático
Existe ainda uma oportunidade que vai além do objeto atualmente divulgado no SP146/2026: o Pix Automático.
Não há evidência, nas informações públicas analisadas sobre o pregão, de que o objeto inclua Pix Automático. Os dois assuntos, portanto, não devem ser confundidos.
Entretanto, estrategicamente, a tecnologia merece acompanhamento.
O Pix Automático permite que uma empresa recebedora envie cobranças periódicas após uma autorização prévia do cliente. O valor pode ser fixo ou variável, característica fundamental para serviços como água e esgoto, nos quais a fatura muda mensalmente conforme consumo, tarifa e outros componentes.
O Banco Central cita expressamente concessionárias de serviços públicos entre os potenciais usuários da solução e aponta como benefícios redução de custos de cobrança, maior conveniência e potencial redução da inadimplência. (Banco Central do Brasil)
Mais de 170 milhões de pessoas físicas já utilizaram Pix, equivalentes a cerca de 80% da população, segundo estatísticas do Banco Central. Em maio de 2026, foram registradas mais de 7 bilhões de transações no mês. (Banco Central do Brasil)
Isso cria uma infraestrutura de alcance nacional difícil de ignorar.
Para o saneamento, o Pix Automático pode futuramente funcionar como alternativa ou complemento ao débito automático bancário tradicional.
O que o mundo está fazendo
Embora o Pix seja brasileiro, a tendência internacional é semelhante: tornar a arrecadação de utilities mais instantânea, interoperável e integrada aos canais digitais.
Em Singapura, o SP Group, responsável pela gestão integrada de contas de utilities que incluem água, disponibiliza pagamento por PayNow QR, além de eGIRO, internet banking, cartões e outros canais. O cliente pode visualizar e pagar suas contas pelo aplicativo e pelo portal de utilities. (SP Group)
Na Índia, a infraestrutura UPI desempenha papel semelhante ao Pix. O sistema BHIM, mantido no ecossistema da National Payments Corporation of India, permite pagamentos de contas e utiliza o Bharat BillPay, plataforma interoperável que inclui contas de água entre suas categorias. A infraestrutura UPI também suporta pagamentos recorrentes por autorização eletrônica. (NPCI)
A comparação revela uma tendência clara: o futuro da arrecadação de utilities não depende de um único banco ou canal. Ele caminha para plataformas interoperáveis nas quais o cliente escolhe onde pagar enquanto a empresa recebe informações estruturadas para conciliar a transação.
Impacto financeiro: não olhar apenas a tarifa bancária
Ao contratar arrecadação via Pix, a análise econômica não deveria se limitar ao preço unitário cobrado pela instituição financeira.
O custo verdadeiro do processo de arrecadação inclui outros componentes.
Entram nessa conta o tratamento de pagamentos não identificados, reclamações de contas não baixadas, atendimento ao cliente, conciliação manual, reprocessamentos, atrasos na retirada de restrições, emissão de ordens de religação e tempo das equipes comerciais.
Por isso, uma solução ligeiramente mais cara por transação pode eventualmente produzir menor custo total se reduzir retrabalho.
O contrário também é verdadeiro.
Contratar o menor preço por transação sem indicadores robustos de disponibilidade, conciliação, segurança e integração pode gerar custos ocultos superiores à economia obtida na licitação.
Segurança precisa fazer parte do desenho
A facilidade do Pix também trouxe um novo vetor de fraude: páginas falsas, QR Codes adulterados, falsos canais de atendimento e beneficiários que imitam empresas legítimas.
A Embasa já orienta clientes a conferir nome e CNPJ do favorecido. Em sua página dedicada a contas pagas sem baixa, a companhia também alerta para situações em que sites ou números de WhatsApp falsos fornecem QR Codes vinculados a empresas fraudulentas. (Atendimento Virtual)
Esse risco deve ser tratado como parte da gestão comercial, e não exclusivamente como problema de tecnologia da informação.
Entre os controles relevantes estão monitoramento de domínios falsos, autenticação dos canais digitais, QR Codes vinculados a cobranças individualizadas, confirmação clara do beneficiário e comunicação permanente com os clientes.
Também é necessário estruturar os processos relacionados ao Mecanismo Especial de Devolução, regras de contestação e tratamento de transações atípicas previstas no ecossistema Pix.
O que gestores devem observar
Uma contratação moderna de arrecadação deveria ser acompanhada por indicadores que mostrem mais do que quantidade de pagamentos processados.
Entre os mais importantes estão tempo médio entre pagamento e baixa, percentual de conciliação automática, quantidade de pagamentos não identificados, disponibilidade da integração, custo por transação, participação do Pix na arrecadação total, reclamações associadas à baixa financeira, índice de falhas, ocorrência de fraudes e tempo para regularização de clientes após pagamento.
Esses indicadores conectam tecnologia à operação.
Também permitem responder a uma pergunta fundamental: o novo meio de pagamento realmente melhorou a jornada do cliente e a eficiência da empresa?
Uma oportunidade pouco percebida: conectar pagamento à jornada comercial
A maior oportunidade da arrecadação via Pix talvez não esteja na arrecadação propriamente dita.
Está na possibilidade de reorganizar toda a jornada após o pagamento.
Um cliente inadimplente pode receber uma oferta de negociação no WhatsApp, pagar pelo próprio canal, ter o recebimento reconhecido pelo sistema, atualizar sua situação cadastral e disparar automaticamente uma ordem de religação.
Tudo isso pode ocorrer sem transferência entre atendentes, envio manual de comprovante ou conferência humana.
Esse é o conceito de jornada digital de ponta a ponta.
Por outro lado, se o cliente paga por Pix, envia o comprovante, precisa telefonar, aguardar conferência e abrir reclamação para obter a baixa, a empresa apenas digitalizou o pagamento. O processo continuou analógico.
Essa diferença será cada vez mais importante.
Lições para quem trabalha no saneamento
O Pregão SP146/2026 oferece uma lição que vale para muito além da Embasa.
A área comercial das companhias de saneamento está se tornando cada vez mais tecnológica.
Profissionais que antes precisavam dominar leitura, faturamento, cobrança, arrecadação e atendimento agora também precisam compreender APIs, meios de pagamento instantâneos, conciliação automatizada, Open Finance, experiência do usuário, segurança digital e análise de dados.
Isso não reduz a importância da experiência operacional. Pelo contrário.
É justamente o conhecimento de quem conhece o faturamento, sabe por que uma conta não baixa, entende o impacto de uma religação atrasada e acompanha reclamações de clientes que permite transformar tecnologia financeira em melhoria real de processo.
A inovação mais valiosa não é necessariamente aquela que possui a tecnologia mais sofisticada.
É aquela que elimina uma dificuldade concreta do cliente ou da operação.
Conclusão
A licitação da Embasa mostra que a arrecadação via Pix começa a ocupar uma posição mais estrutural na gestão comercial do saneamento.
Não se trata apenas de permitir que uma fatura seja paga com o celular. Trata-se de conectar cobrança, recebimento, conciliação, baixa, atendimento, negociação e fluxo de caixa em uma arquitetura capaz de funcionar praticamente em tempo real.
O avanço observado na Sanepar, onde o Pix já responde por 31% da arrecadação, e iniciativas de Open Finance como a da Copasa mostram que essa transformação já está ocorrendo.
O próximo movimento deverá envolver maior integração entre Pix Cobrança, Pix Automático, Open Finance, canais digitais e sistemas comerciais.
Para as companhias, a questão estratégica deixa de ser apenas “aceitar ou não aceitar Pix”.
A pergunta passa a ser outra:
quanto tempo a empresa leva para transformar um Pix recebido em informação comercial confiável e em uma solução efetiva para o cliente?
É nesse intervalo — entre o dinheiro entrar e o processo realmente reconhecer que ele entrou — que provavelmente estarão algumas das maiores oportunidades de eficiência comercial do saneamento nos próximos anos.
Fontes e referências
Portal Nacional de Contratações Públicas — PNCP
Pregão Eletrônico SP146/2026 — Empresa Baiana de Águas e Saneamento S.A.
Publicado em 25 de agosto de 2026.
Consultar contratação no PNCP
Licita Certa
Pregão SP146/2026 da EMBASA: como funciona a licitação da arrecadação por PIX das contas de água.
11 de setembro de 2026.
Acessar reportagem
Embasa — Atendimento Virtual
Onde Pagar — formas de pagamento, agentes arrecadadores e Pix.
Consultar página da Embasa
Embasa — Atendimento Virtual
Carta de Serviço — Conta não baixada.
Consultar orientação da Embasa
Embasa — Atendimento Virtual
Segunda Via — disponibilização de código Pix copia e cola pelos canais digitais.
Consultar serviço
Presidência da República
Lei nº 13.303, de 30 de junho de 2016 — Lei das Estatais.
Consultar Lei nº 13.303/2016
Banco Central do Brasil
Pix Cobrança — funcionamento, QR Code, cobrança com vencimento e API Pix.
Consultar Pix Cobrança
Banco Central do Brasil
Pix Automático — características e benefícios para empresas e usuários.
Consultar Pix Automático
Banco Central do Brasil
Pix em números — estatísticas oficiais do sistema.
Consultar estatísticas do Pix
FEBRABAN
Layouts — padrões de arrecadação, código de barras, débito automático e CNAB.
Consultar layouts da Febraban
FEBRABAN
Modelo padrão Febraban de arrecadação online via webservice.
Consultar modelo de arrecadação online
Sanepar
Pix se torna opção favorita dos clientes para pagar faturas de água e esgoto.
13 de agosto de 2026.
Consultar publicação da Sanepar
Copasa
Copasa lança solução digital que facilita o pagamento de contas com Pix e Open Finance.
24 de julho de 2025.
Consultar publicação da Copasa
SP Group — Singapura
Residential Utilities Guide — PayNow QR e meios digitais de pagamento de utilities.
Consultar guia do SP Group
National Payments Corporation of India — NPCI
BHIM/UPI — pagamentos instantâneos, contas de utilities e pagamentos recorrentes.
Consultar plataforma BHIM/UPI