O Conselho Curador do Fundo de Garantia do Tempo de Serviço aprovou uma suplementação de R$ 500 milhões para os subsídios habitacionais do Minha Casa, Minha Vida, elevando o orçamento destinado aos descontos das faixas 1 e 2 de R$ 12,5 bilhões para R$ 13 bilhões em 2026. O aumento, portanto, é de 4%.
Para os profissionais de saneamento, porém, a decisão de maior alcance está algumas linhas abaixo da manchete: o Conselho também aprovou a ampliação de 20 para 30 anos do prazo máximo de amortização das operações de crédito de saneamento financiadas com recursos do FGTS.
A alteração pode parecer apenas financeira, mas toca em uma das questões centrais da universalização: como financiar ativos de água e esgoto que exigem grandes desembolsos iniciais, possuem vida útil de décadas e recuperam o investimento gradualmente por meio das tarifas.
O contexto torna a decisão ainda mais relevante. O orçamento operacional do Saneamento para Todos em 2026 foi estabelecido em até R$ 8 bilhões, com meta indicativa de beneficiar cerca de 9,37 milhões de habitantes. Entretanto, uma auditoria recente do Tribunal de Contas da União mostrou que, entre 2020 e 2024, apenas 46,5% do orçamento originalmente programado para o programa foi efetivamente utilizado.
Assim, a questão estratégica não é apenas quanto dinheiro existe.
É se os prestadores conseguem transformar disponibilidade de crédito em projetos financiáveis, contratos assinados, obras executadas e ligações efetivamente atendidas.
O que aconteceu
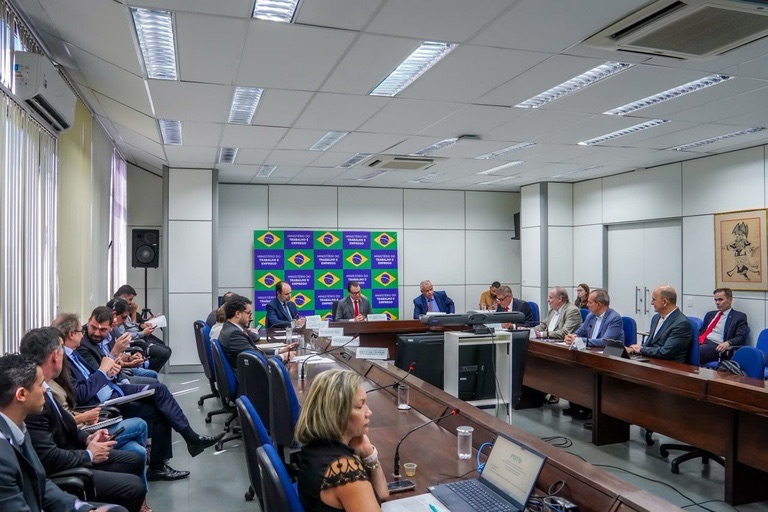
Na 207ª Reunião Ordinária do Conselho Curador do FGTS, realizada em 10 de setembro de 2026, foram tomadas três decisões relevantes.
A primeira foi a suplementação de R$ 500 milhões para os descontos habitacionais do Minha Casa, Minha Vida.
A segunda, particularmente importante para a infraestrutura, foi a ampliação do prazo máximo de amortização de 20 para 30 anos para operações vinculadas aos programas Pró-Moradia, Saneamento Básico, Pró-Transporte e Pró-Cidades.
A terceira envolveu o resgate de aproximadamente R$ 5,85 bilhões em cotas do FI-FGTS, mantendo patrimônio líquido informado em R$ 15,6 bilhões.
Antes da reunião, o próprio Ministério do Trabalho e Emprego havia informado que seria deliberada também uma proposta de revisão do programa Saneamento para Todos.
Isso coloca a decisão dentro de um movimento mais amplo de tentativa de tornar novamente o FGTS no saneamento uma fonte competitiva de financiamento.
Os R$ 500 milhões da habitação não são um corte de R$ 500 milhões no saneamento
Essa distinção é fundamental.
Os R$ 13 bilhões destinados aos descontos habitacionais e os R$ 8 bilhões previstos para contratação do Saneamento para Todos possuem naturezas econômicas diferentes.
No primeiro caso, existem recursos destinados a descontos e subsídios que reduzem o esforço financeiro das famílias beneficiárias.
No segundo, trata-se predominantemente de crédito oneroso. O prestador, município, estado, concessionária ou sociedade de propósito específico recebe financiamento e precisa devolvê-lo ao longo do tempo.
Até a conclusão desta apuração, a comunicação oficial da reunião não indicava que os R$ 500 milhões adicionais destinados à habitação tivessem sido retirados da dotação de saneamento. Portanto, interpretar a suplementação habitacional automaticamente como perda de R$ 500 milhões para o setor seria uma conclusão sem suporte nos documentos consultados.
O orçamento operacional estabelecido pelo Ministério das Cidades para o Saneamento para Todos em 2026 é de até R$ 8 bilhões. Desse total, aproximadamente R$ 3,39 bilhões foram distribuídos originalmente ao Sudeste, R$ 1,84 bilhão ao Nordeste, R$ 1,34 bilhão ao Sul, R$ 802 milhões ao Centro-Oeste e R$ 629 milhões ao Norte.
Por que 30 anos podem mudar a equação do FGTS no saneamento
Uma estação de tratamento, uma grande adutora, um sistema de reservação ou uma rede coletora não gera retorno econômico semelhante ao de um ativo de ciclo curto.
São infraestruturas de vida longa.
Quando o financiamento precisa ser amortizado muito antes do fim da vida econômica do ativo, há concentração do serviço da dívida nos primeiros anos. Isso pode pressionar fluxo de caixa, tarifas, capacidade de endividamento e indicadores econômico-financeiros.
O alongamento aproxima o financiamento da duração econômica da infraestrutura.
Um exercício meramente ilustrativo ajuda a compreender o efeito.
Considerando hipoteticamente um financiamento de R$ 100 milhões, prestações anuais constantes e taxa de 6% ao ano, sem TR, tarifas, spreads ou outros encargos, a prestação equivalente seria de cerca de R$ 8,72 milhões por ano em 20 anos.
Em 30 anos, cairia para aproximadamente R$ 7,26 milhões.
A redução do serviço anual seria próxima de 16,7%.
Isso pode fazer diferença na capacidade de pagamento de um projeto.
Existe, porém, o outro lado. No mesmo exercício simplificado, o total nominal das prestações subiria de aproximadamente R$ 174 milhões para R$ 218 milhões porque a dívida permaneceria aberta por mais tempo.
Portanto, prazo maior não significa dinheiro mais barato. Significa principalmente uma distribuição diferente do esforço financeiro ao longo do tempo.
As condições divulgadas até agora para o Saneamento para Todos estabelecem taxas nominais de 5% ou 6% ao ano, dependendo da modalidade, além dos demais componentes aplicáveis à operação.
Um detalhe importante: a operacionalização ainda precisa ser observada
Existe uma diferença temporal entre uma deliberação do Conselho e sua completa incorporação aos sistemas, manuais e páginas dos agentes financeiros.
A comunicação oficial de 10 de setembro afirma que o prazo máximo foi ampliado para 30 anos. Entretanto, páginas operacionais da CAIXA e do próprio FGTS consultadas durante a elaboração desta reportagem ainda apresentavam, para diversas modalidades, o limite anterior de até 20 anos.
Isso é compreensível diante da proximidade da decisão, mas produz uma recomendação prática: prestadores não devem simplesmente refazer seus planos financeiros considerando automaticamente 30 anos em todas as operações.
É necessário acompanhar a publicação e regulamentação das novas condições, os manuais dos agentes financeiros e as regras específicas aplicáveis a cada modalidade.
O maior problema do FGTS no saneamento talvez não seja falta de orçamento
Aqui aparece um dos dados mais relevantes de toda a discussão.
O TCU analisou a execução do Saneamento para Todos entre 2020 e 2024. Nesse intervalo, foram previstos originalmente R$ 24 bilhões, enquanto aproximadamente R$ 11,16 bilhões foram efetivamente utilizados.
A execução acumulada foi de 46,5%.
E a desigualdade regional foi significativa.
No período analisado, o Sudeste executou aproximadamente 62,9% do orçamento originalmente destinado à região. No Nordeste, foram 33,7%. No Norte, apenas 13,2%.
Segundo a auditoria, uma das possíveis causas está no próprio caráter oneroso dos recursos. Potenciais tomadores podem apresentar dificuldades jurídicas, técnicas, econômicas ou financeiras para cumprir as condições necessárias à contratação. Para entes subnacionais, limites de endividamento também podem restringir o acesso.
Esse achado muda a discussão.
Não basta aumentar a dotação anual do FGTS no saneamento se os projetos não conseguem chegar à assinatura.
É necessário construir capacidade institucional para preparar engenharia, licenciamento, documentação, modelagem financeira, garantias, autorização de endividamento e estrutura regulatória.
E 2026 ainda mostra o tamanho do desafio
O FGTS utiliza indicadores diferentes para contratação e desembolso, razão pela qual os números não devem ser misturados.
Enquanto o orçamento operacional de contratação do Saneamento para Todos foi fixado em até R$ 8 bilhões para 2026, o indicador estratégico do Fundo estabeleceu meta de aproximadamente R$ 3,76 bilhões em desembolsos de saneamento no ano.
Até junho, haviam sido desembolsados aproximadamente R$ 742,8 milhões, equivalentes a 19,75% da meta anual daquele indicador.
Isso não significa que o ano terminará nesse percentual, já que desembolsos de infraestrutura não necessariamente ocorrem de maneira linear.
Mas reforça uma realidade conhecida por quem trabalha com grandes obras: entre existir recurso, contratar o financiamento, licitar, emitir ordem de serviço, executar medição e desembolsar efetivamente existe uma longa cadeia administrativa e técnica.
Para o profissional de saneamento, essa cadeia também precisa ser gerenciada como processo produtivo.
Minha Casa, Minha Vida também é uma pauta de saneamento
É aqui que os R$ 500 milhões adicionais destinados à habitação voltam à discussão.
Mais habitações significam novos consumidores, novas ligações, demanda adicional de água, geração adicional de esgoto e eventualmente necessidade de ampliação de redes, reservatórios, elevatórias e estações de tratamento.
O desenho atual do Minha Casa, Minha Vida reconhece essa integração.
Nas operações do MCMV-FAR, por exemplo, o ente público local assume compromissos relacionados à infraestrutura externa, enquanto devem ser definidas responsabilidades do poder público ou das concessionárias pela manutenção e operação de componentes dos sistemas de abastecimento de água e tratamento de esgotos.
A legislação nacional vai além. A Lei nº 11.445 estabelece que, nos programas habitacionais públicos federais ou subsidiados por recursos federais, o sistema de esgotamento sanitário deve ser interligado à rede existente, ressalvadas as exceções legais.
Portanto, política habitacional e planejamento de saneamento não deveriam funcionar em trilhas independentes.
Um empreendimento com milhares de novas unidades pode exigir revisão do modelo hidráulico da região, análise de pressão, reservação, disponibilidade de produção, capacidade das redes coletoras, estações elevatórias, interceptores e ETEs.
E o desafio continua depois da engenharia.
A área comercial precisa receber corretamente endereços, matrículas, economias, cadastros, hidrômetros e datas de ocupação. A operação precisa conhecer a nova demanda. O atendimento precisa estar preparado. A área de faturamento precisa evitar imóveis ocupados sem cadastro ou infraestrutura pronta sem correspondente ativação comercial.
Habitação social mal integrada ao prestador pode transformar uma obra pronta em um problema operacional. Habitação planejada conjuntamente pode produzir expansão organizada da base de clientes.
O financiamento precisa acompanhar a corrida pela universalização
A legislação estabelece metas de atendimento de 99% da população com água potável e 90% com coleta e tratamento de esgoto até 31 de dezembro de 2033, observadas as regras legais e contratuais aplicáveis.
O BNDES estima, com base no Plansab e valores atualizados, necessidade de aproximadamente R$ 332 bilhões em investimentos em água e esgoto, equivalente a uma média da ordem de R$ 36,3 bilhões anuais. O Banco também registra que os investimentos do setor alcançaram cerca de R$ 29,5 bilhões em 2024, a preços de 2025.
Nenhuma fonte isolada deverá financiar esse ciclo.
O cenário brasileiro tende a combinar FGTS, BNDES, recursos próprios, debêntures de infraestrutura, operações bancárias, recursos públicos, concessões, PPPs e outras estruturas.
O próprio BNDES atua como agente financeiro do Saneamento para Todos e também estrutura concessões e PPPs. Projetos de saneamento já licitados ou atualmente estruturados pelo Banco têm potencial declarado de mobilizar aproximadamente R$ 154 bilhões em investimentos e beneficiar cerca de 63 milhões de pessoas.
Assim, ampliar o prazo do FGTS no saneamento não elimina outras fontes. Ao contrário: pode tornar o Fundo uma peça mais competitiva dentro de estruturas de financiamento híbridas.
O benchmark internacional mostra que prazo longo não é uma exceção
Os Estados Unidos oferecem uma comparação particularmente interessante.
O programa federal WIFIA — Water Infrastructure Finance and Innovation Act, administrado pela Environmental Protection Agency, financia grandes projetos de água e esgoto.
As operações podem chegar a 35 anos após a conclusão substancial do empreendimento, ou ao limite da vida útil do projeto, prevalecendo o menor prazo. O programa permite ainda diferir pagamentos por até cinco anos após a conclusão e estruturar o cronograma de amortização de acordo com o fluxo financeiro do projeto.
Até 2026, o WIFIA havia fechado mais de 150 empréstimos, somando dezenas de bilhões de dólares em crédito para projetos de infraestrutura hídrica.
A comparação não significa que o modelo americano possa ser simplesmente copiado pelo Brasil. Estrutura fiscal, mercado de capitais, risco, moeda e regulação são diferentes.
A principal lição é conceitual: financiar infraestrutura de vida longa com dívida de vida longa é prática consolidada em programas internacionais de água e esgoto.
Até financiamentos multilaterais seguem essa lógica. Em Pernambuco, por exemplo, o Banco Mundial aprovou US$ 90 milhões para um projeto de água e saneamento rural, com prazo final de 21 anos e seis meses, incluindo oito anos de carência.
Nesse contexto, levar o FGTS no saneamento para até 30 anos aproxima o instrumento brasileiro de estruturas internacionais voltadas a ativos de longa duração.
O que gestores e profissionais devem observar agora
A nova regra abre oportunidades, mas os melhores resultados dependerão menos de comemorar o prazo e mais de saber utilizá-lo. Algumas ações merecem prioridade:
- Refazer modelos econômico-financeiros: projetos anteriormente limitados por serviço da dívida podem apresentar nova capacidade de pagamento com prazo maior.
- Reavaliar a carteira de investimentos: obras de grande CAPEX, especialmente expansão de produção, adutoras, ETEs, interceptores e redes estruturantes, podem ser reconsideradas.
- Comparar fontes de recursos: FGTS, BNDES, debêntures e outras alternativas devem ser comparados pelo custo total, prazo, garantias, carência e flexibilidade — e não apenas pela taxa nominal.
- Integrar planejamento habitacional e saneamento: novos empreendimentos do MCMV precisam entrar antecipadamente nas projeções de demanda, capacidade e investimentos do prestador.
- Tratar preparação de projetos como competência estratégica: projeto básico, licenciamento, modelagem, regulação e garantias determinam se o dinheiro disponível será realmente contratado.
- Avaliar o impacto regulatório: dívida mais longa pode mudar fluxo de caixa, necessidade tarifária e cronograma de investimentos, exigindo alinhamento entre prestador, titular e regulador.
O que pode dar errado
Existe um risco evidente: interpretar prazo maior como autorização para endividamento maior sem avaliar geração futura de caixa.
Alongar uma dívida reduz a pressão anual, mas aumenta sua duração e pode elevar o custo financeiro acumulado.
Outro risco é financiar ativos inadequados durante 30 anos.
A lógica econômica funciona melhor quando a vida da dívida permanece compatível com a vida útil e a geração de benefícios do ativo. Equipamentos de reposição rápida, sistemas tecnológicos de curta obsolescência ou determinadas intervenções operacionais não necessariamente devem receber o mesmo prazo de grandes obras estruturantes.
Também é necessário evitar uma expectativa excessiva de que a nova condição resolverá sozinha a baixa execução histórica do FGTS no saneamento.
O diagnóstico do TCU indica que o problema também envolve capacidade técnica, capacidade financeira, requisitos de crédito, endividamento e desenvolvimento dos projetos.
Prazo é uma variável.
Governança e execução são as outras.
Uma oportunidade pouco percebida: transformar expansão habitacional em planejamento comercial
O crescimento do Minha Casa, Minha Vida pode ser tratado pelas companhias apenas como demanda externa a ser atendida.
Ou pode ser incorporado ao planejamento.
Uma concessionária que recebe antecipadamente a localização, quantidade de unidades, cronograma de ocupação e características do empreendimento consegue projetar consumo, necessidade de rede, pressões, volume de esgoto, hidrômetros, ligações, cadastro e receita futura.
Essa informação pode alimentar planejamento hidráulico, orçamento de investimentos, plano comercial e até processos de revisão tarifária.
O profissional comercial também ganha importância nesse ciclo.
Não se trata simplesmente de “cadastrar novas contas”. É necessário garantir que a infraestrutura construída resulte em ligação ativa, usuário corretamente identificado, medição adequada, faturamento correto e atendimento disponível desde o início da ocupação.
Essa integração entre engenharia, operação e comercial é justamente um dos pontos em que políticas de habitação e saneamento podem produzir ganhos ou problemas por décadas.
Lições para quem trabalha no saneamento
A principal mensagem da reunião do Conselho Curador não está apenas nos R$ 500 milhões adicionais do Minha Casa, Minha Vida.
Está na sinalização de que a estrutura de financiamento de infraestrutura precisa acompanhar a natureza dos ativos que pretende financiar.
O FGTS no saneamento dispõe de bilhões de reais, mas o histórico recente mostra que disponibilidade financeira não garante investimento executado.
O novo prazo de até 30 anos pode aumentar a competitividade do programa, melhorar a capacidade de pagamento de projetos e permitir maior aderência entre dívida e vida útil dos ativos.
Entretanto, seu efeito dependerá da capacidade das organizações de transformar projetos técnicos em projetos financiáveis.
É uma competência que exige engenharia, planejamento, regulação, finanças, jurídico, suprimentos, operação e comercial trabalhando juntos.
Conclusão
A suplementação de R$ 500 milhões para o Minha Casa, Minha Vida é relevante para a política habitacional. Para o saneamento, porém, a mudança estrutural da reunião de 10 de setembro foi outra: o financiamento com recursos do FGTS poderá alcançar amortização de até 30 anos.
O movimento é coerente com a lógica econômica de uma infraestrutura caracterizada por elevado investimento inicial e ativos de longa duração. Também aproxima o Brasil de mecanismos internacionais que utilizam dívida de longo prazo para financiar água e esgoto.
Mas existe uma mensagem ainda mais importante.
Entre 2020 e 2024, menos da metade do orçamento originalmente disponibilizado para o Saneamento para Todos foi efetivamente utilizado.
Portanto, o próximo salto do FGTS no saneamento não dependerá somente de colocar mais dinheiro à disposição.
Dependerá de transformar dinheiro disponível em projetos maduros, financiamento contratado, obra concluída, sistema operando e população efetivamente conectada.
Para os profissionais do setor, talvez essa seja a principal lição: universalização não é apenas engenharia nem apenas financiamento.
É capacidade de execução.
Fontes e referências
Ministério do Trabalho e Emprego — Conselho Curador do FGTS
Conselho suplementa R$ 500 milhões no orçamento do FGTS para subsídio habitacional
10 de setembro de 2026.
Acessar publicação oficial
Ministério do Trabalho e Emprego
Conselho Curador do FGTS realiza a 207ª Reunião Ordinária nesta quinta-feira (10)
8 de setembro de 2026.
Acessar publicação oficial
Ministério das Cidades — Instrução Normativa MCID nº 46/2025
Orçamento Operacional do FGTS para Saneamento Básico — exercício 2026
26 de dezembro de 2025.
Acessar documento oficial
FGTS — Conselho Curador
Indicadores Estratégicos 2026
Dados de desembolso em saneamento.
Consultar indicadores
Tribunal de Contas da União — TCU
Acórdão 270/2026 — Auditoria operacional sobre aplicação dos recursos do FGTS
4 de fevereiro de 2026.
Consultar Acórdão 270/2026
Tribunal de Contas da União — TCU
TCU constata baixa execução de recursos do FGTS em saneamento e infraestrutura
2026.
Acessar notícia do TCU
FGTS
Saneamento para Todos — condições operacionais e financeiras
Consulta realizada em setembro de 2026.
Consultar condições do programa
CAIXA Econômica Federal
Saneamento para Todos — condições de financiamento
Consulta realizada em setembro de 2026.
Consultar página da CAIXA
Ministério das Cidades
Minha Casa, Minha Vida — participação dos entes públicos e infraestrutura
Consulta realizada em setembro de 2026.
Consultar regras do MCMV
Presidência da República — Lei nº 11.445/2007, texto compilado
Diretrizes nacionais para o saneamento básico, com alterações da Lei nº 14.026/2020.
Consultar legislação
BNDES — Banco Nacional de Desenvolvimento Econômico e Social
Hub de Projetos — Saneamento: necessidade de investimentos e projetos estruturados
Atualizado em 2026.
Consultar Hub de Saneamento do BNDES
BNDES
Saneamento para Todos — financiamento com recursos do FGTS
Consulta realizada em setembro de 2026.
Consultar linha de financiamento
U.S. Environmental Protection Agency — EPA
Water Infrastructure Finance and Innovation Act — WIFIA: Benefits and Flexibilities
Atualizado em 2026.
Consultar programa WIFIA
U.S. Environmental Protection Agency — EPA
What is WIFIA?
Atualizado em 9 de março de 2026.
Consultar características do WIFIA
Banco Mundial
World Bank supports better access to rural water and sanitation in Pernambuco, Brazil
17 de maio de 2024.
Consultar projeto do Banco Mundial