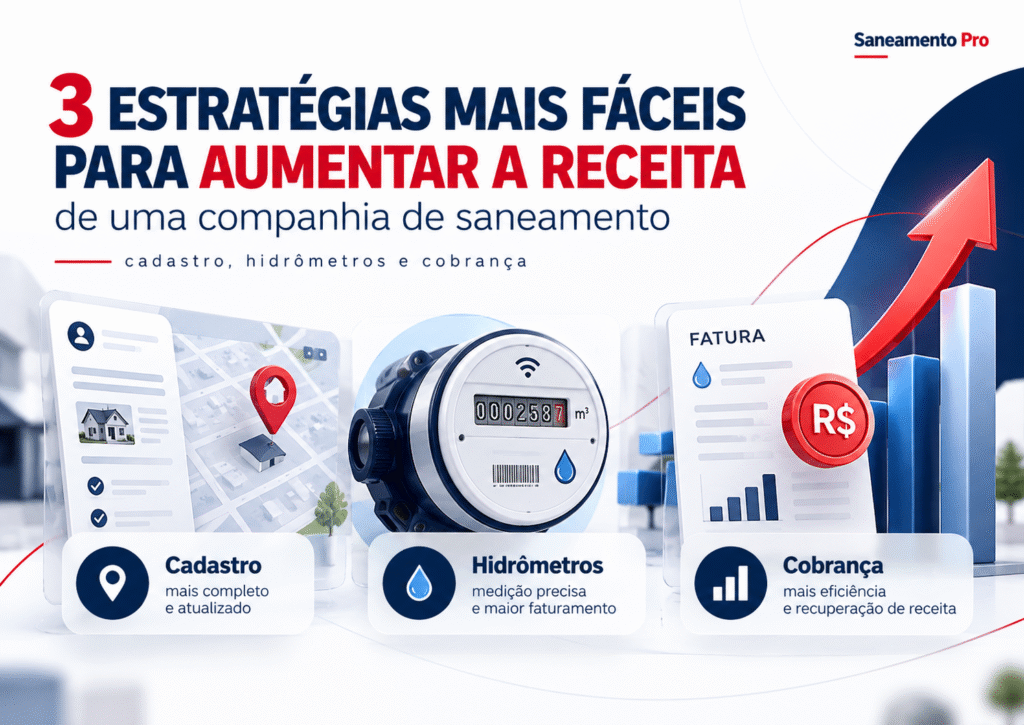
Companhias de saneamento podem estar deixando de faturar serviços já prestados, medindo menos água do que realmente entregam e acumulando valores que poderiam ser recuperados com processos comerciais mais eficientes. Três estratégias relativamente simples podem melhorar esse resultado sem depender, necessariamente, de reajustes tarifários ou grandes obras.
O tamanho do desafio aparece nos números oficiais. Segundo o Sistema Nacional de Informações em Saneamento Básico (SINISA 2025), com dados referentes a 2024, 39,1% do volume de água produzido no Brasil não foi faturado pelos prestadores, enquanto o índice nacional de perdas na distribuição chegou a 39,5%.
Esses percentuais não significam que toda a água não faturada possa ser convertida em receita. Parte do problema envolve vazamentos, consumos autorizados não cobrados, diferenças de medição e outras condições operacionais.
Entretanto, os indicadores revelam uma oportunidade que merece atenção das diretorias comerciais: antes de ampliar o número de clientes ou reajustar tarifas, muitas empresas precisam investigar se estão faturando corretamente os serviços que já prestam.
A experiência de companhias como Copasa e Sanepar mostra que cadastro, hidrometria e recuperação de créditos são componentes fundamentais da sustentabilidade financeira.
A questão estratégica é identificar quais dessas ações podem produzir resultados mais rápidos, com investimentos proporcionais e menor complexidade de execução.
Aumentar a receita não significa necessariamente aumentar tarifas
A primeira distinção que um gestor comercial precisa compreender é a diferença entre faturamento, arrecadação e recuperação de perdas aparentes.
O faturamento representa os valores cobrados pelos serviços prestados, de acordo com as tarifas e regras aplicáveis.
A arrecadação corresponde ao dinheiro efetivamente recebido pela companhia.
Já a recuperação de perdas aparentes busca corrigir situações em que a água foi consumida, mas não foi adequadamente contabilizada, principalmente por falhas de medição, erros cadastrais ou irregularidades.
São três problemas diferentes, embora relacionados.
Uma companhia pode aumentar seu faturamento e continuar enfrentando dificuldades de caixa se a inadimplência permanecer elevada. Também pode melhorar a arrecadação de dívidas antigas sem aumentar o faturamento recorrente.
Por isso, aumentar a receita de maneira sustentável exige melhorar a qualidade do faturamento, a capacidade de medir o consumo e a eficiência do recebimento.
Essas três frentes orientam as estratégias apresentadas a seguir.
1. Atualização cadastral: recuperar receitas que a companhia já deveria faturar
Uma das estratégias mais acessíveis para aumentar a receita é identificar divergências entre o cadastro comercial e a situação real dos imóveis atendidos.
O cadastro comercial não deve ser tratado apenas como uma relação de nomes, endereços e números de ligação.
Ele é a base sobre a qual a companhia identifica quem utiliza os serviços, quais serviços são efetivamente prestados, qual categoria tarifária corresponde à unidade usuária e como deve ocorrer o faturamento.
Quando essas informações estão desatualizadas, surgem situações como:
- Imóveis registrados como inativos que permanecem ocupados e podem estar consumindo água.
- Estabelecimentos comerciais cadastrados incorretamente em categorias residenciais.
- Unidades atendidas por esgotamento sanitário cuja situação ainda não foi corretamente registrada no sistema comercial.
- Divergências entre a quantidade de economias efetivamente atendidas e aquela registrada.
- Ligações irregulares ou não cadastradas que exigem verificação técnica e regularização.
Entretanto, nenhuma dessas situações autoriza uma cobrança automática sem verificação. É necessário confirmar a prestação do serviço, a classificação correta e as regras tarifárias vigentes.
Como identificar essas oportunidades
Uma análise inicial pode utilizar dados já disponíveis na companhia.
O primeiro cruzamento envolve unidades inativas com histórico recente de consumo, solicitações de serviços, inspeções ou indícios de ocupação.
O segundo compara informações de redes e ligações de esgoto com o cadastro de faturamento.
O terceiro identifica imóveis com categorias potencialmente incompatíveis com sua utilização.
Também merece atenção a divergência entre informações registradas pelas equipes operacionais e aquelas existentes no sistema comercial.
A integração entre georreferenciamento, cadastro técnico e cadastro comercial pode revelar inconsistências que permanecem invisíveis quando os departamentos trabalham isoladamente.
O ponto central é que o cadastro precisa representar o imóvel real, e não apenas a condição informada no momento da ligação original.
O exemplo da Copasa
Nas demonstrações financeiras referentes a 2024, a Companhia de Saneamento de Minas Gerais (Copasa) apresentou iniciativas diretamente relacionadas à melhoria da gestão comercial.
Uma delas foi a automatização da confirmação do serviço de esgotamento sanitário, com o objetivo de agilizar a inclusão do ponto de serviço no cadastro comercial e evitar perdas de receita.
A companhia também registrou ações de modernização de leitura, utilização de registros fotográficos, georreferenciamento e atualização cadastral.
Outra iniciativa envolveu contratos de demanda de clientes estratégicos, buscando maior segurança regulatória e jurídica, fidelização e aumento da receita.
O documento não apresenta um ganho financeiro individualizado para cada medida. Ainda assim, confirma uma prática relevante: a atualização de informações comerciais pode fazer parte de uma estratégia estruturada de recuperação de receitas.
Quanto uma companhia poderia recuperar?
Considere um cenário hipotético de uma empresa com 500 mil ligações.
Uma auditoria identifica 5 mil registros que apresentam possíveis inconsistências. Após análise documental, confirmação em campo e verificação regulatória, 2 mil situações são corrigidas e passam a gerar R$ 35 mensais adicionais de faturamento, em média.
O resultado seria:
2.000 regularizações × R$ 35 = R$ 70 mil mensais.
Em 12 meses, o faturamento adicional potencial alcançaria R$ 840 mil.
Trata-se de uma simulação ilustrativa, não de resultado observado em alguma companhia. O cálculo pressupõe que as regularizações permaneçam válidas durante todo o período e não representa dinheiro necessariamente arrecadado.
Custos de fiscalização, regularização, atendimento, tributos e eventuais efeitos tarifários também precisam ser considerados.
Mesmo assim, o exercício demonstra por que corrigir pequenas inconsistências de forma sistemática pode produzir efeitos financeiros relevantes.
O principal cuidado
Atualização cadastral não deve ser confundida com aumento indiscriminado de cobrança.
A Lei nº 14.898/2024, que estabeleceu diretrizes nacionais para a Tarifa Social de Água e Esgoto, determina a identificação e a inclusão dos usuários elegíveis, observados os critérios legais.
A Norma de Referência nº 13/2025 da Agência Nacional de Águas e Saneamento Básico (ANA) também estabelece diretrizes para a estrutura tarifária e a implementação do benefício.
Portanto, o processo de atualização pode identificar tanto receitas legítimas não faturadas quanto usuários que precisam receber descontos.
Uma boa gestão comercial deve corrigir as duas situações.
Além disso, o faturamento de esgoto exige confirmação da efetiva prestação ou disponibilização do serviço nas condições autorizadas pela legislação, pelo contrato e pela regulação competente.
A melhor atualização cadastral não é aquela que simplesmente aumenta a conta. É aquela que faz a companhia cobrar corretamente.
2. Hidrômetros: aumentar a receita recuperando volumes não registrados
A segunda estratégia é melhorar a eficiência da micromedição.
Micromedição é o processo de medir o consumo de água das unidades usuárias, normalmente por meio de hidrômetros.
O desafio é que o funcionamento aparente de um medidor não garante que ele esteja registrando corretamente todo o consumo.
Com o tempo, determinados hidrômetros podem apresentar desgaste, perda de sensibilidade em baixas vazões ou outros problemas metrológicos.
Consequentemente, parte do volume efetivamente consumido pode deixar de ser registrada.
Essa situação caracteriza uma das possíveis causas das chamadas perdas aparentes.
Diferentemente das perdas reais, associadas ao vazamento de água antes da entrega ao consumidor, as perdas aparentes envolvem volumes consumidos ou utilizados que não foram corretamente contabilizados.
Por que trocar todos os hidrômetros nem sempre é a melhor estratégia
A substituição indiscriminada de medidores pode representar um investimento elevado sem garantir o melhor retorno financeiro.
Uma alternativa é utilizar inteligência comercial para direcionar as equipes aos equipamentos com maior probabilidade de apresentar submedição.
A análise pode considerar a idade do hidrômetro, o modelo, a faixa de vazão, o volume acumulado registrado, o histórico de consumo e o perfil do imóvel.
Também podem ser investigadas unidades com consumo persistentemente baixo ou igual a zero, desde que haja evidências de ocupação ou utilização.
Entretanto, baixo consumo não representa necessariamente defeito. Mudanças no comportamento dos usuários, imóveis desocupados e períodos de intermitência precisam ser considerados.
A priorização deve combinar informações estatísticas com avaliação técnica e, quando necessário, ensaios metrológicos.
O exemplo da Copasa: mais de 868 mil hidrômetros substituídos
O Relatório de Sustentabilidade 2024 da Copasa apresenta um caso relevante.
A companhia informou a substituição de 868.851 hidrômetros durante 2024, superando a meta estabelecida para o período.
No mesmo conjunto de resultados, registrou aumento de 1.172.949 m³ no volume consumido e índice de hidrometração superior a 99%.
Também relatou redução da idade média de seu parque de hidrômetros, de 3,79 anos em dezembro de 2023 para 3,54 anos em dezembro de 2024.
Esses números demonstram a escala da política de renovação de medidores.
Entretanto, o relatório não permite transformar automaticamente todo o volume adicional mencionado em receita líquida decorrente exclusivamente das substituições.
Para essa avaliação, seria necessário analisar a diferença de consumo antes e depois da intervenção, as características dos imóveis, as tarifas aplicáveis e os custos envolvidos.
A lição mais importante está na gestão do parque de hidrômetros: a qualidade da medição deve ser acompanhada como indicador comercial, e não apenas operacional.
Como calcular o potencial financeiro
Considere outro cenário hipotético.
Uma companhia identifica 3 mil hidrômetros tecnicamente elegíveis para substituição.
Depois da troca, o aumento médio de volume registrado, ajustado por fatores relevantes, é de 3 m³ mensais por unidade.
Se o valor marginal efetivo de faturamento desses volumes for de R$ 5 por m³, o resultado estimado será:
3.000 hidrômetros × 3 m³ × R$ 5 = R$ 45 mil mensais.
A receita adicional potencial seria de R$ 540 mil em 12 meses, antes dos custos e ajustes necessários.
Esse valor não representa promessa de retorno. A estrutura tarifária por faixas, os consumos mínimos, a sazonalidade e a situação dos clientes podem modificar significativamente o resultado.
Além disso, o aumento de volume registrado após a troca precisa ser analisado com grupos comparáveis para evitar atribuir à substituição efeitos decorrentes de mudanças de consumo.
O que o mundo está fazendo: medição inteligente na Austrália e em Singapura
A Water Corporation, operadora de abastecimento de água na Austrália Ocidental, anunciou em julho de 2024 um projeto de aproximadamente 1.600 hidrômetros inteligentes em Exmouth, com investimento divulgado de 1,25 milhão de dólares australianos.
Os equipamentos registram o consumo em intervalos horários e transmitem os dados diariamente, permitindo que clientes acompanhem seus padrões de utilização e identifiquem possíveis vazamentos internos.
Em Singapura, a agência nacional de água PUB contratou a implantação de uma primeira etapa envolvendo cerca de 300 mil hidrômetros inteligentes, conforme anúncio oficial de 2021.
A proposta envolve comunicação remota, sistemas digitais e disponibilização de informações de consumo aos usuários.
Essas experiências mostram que a medição inteligente pode oferecer benefícios adicionais à leitura tradicional, especialmente na identificação de anomalias e no relacionamento com o cliente.
Contudo, telemetria não deve ser confundida com recuperação automática de receita.
A comunicação remota facilita o acesso aos dados. Já a exatidão metrológica depende das características e do desempenho do medidor.
Além disso, quando o cliente identifica um vazamento interno e o corrige, a companhia pode observar redução do consumo faturado, acompanhada de benefícios ambientais e de relacionamento.
Para empresas brasileiras que buscam aumentar a receita com investimentos menores, o primeiro passo pode ser melhorar a seleção dos medidores que precisam de inspeção ou substituição, antes de investir em telemetria em larga escala.
3. Inadimplência: transformar faturamento em dinheiro no caixa
A terceira estratégia apresenta uma característica importante: trabalha com valores que já foram faturados.
Uma companhia pode apresentar crescimento da receita contábil e, simultaneamente, enfrentar dificuldade para financiar operações devido à baixa eficiência de arrecadação.
Isso ocorre porque o faturamento não representa, necessariamente, entrada imediata de recursos.
Faturas vencidas comprometem o capital de giro, elevam custos de cobrança e podem aumentar a necessidade de financiamento.
Por isso, a recuperação de créditos deve ser tratada como uma atividade estratégica da gestão comercial.
O erro de tratar todos os inadimplentes da mesma maneira
Uma cobrança eficiente começa pela segmentação.
Um cliente com poucos dias de atraso pode ter esquecido o vencimento ou enfrentado uma dificuldade temporária de pagamento.
Outro pode acumular dívidas durante meses.
Há ainda situações envolvendo contas contestadas, problemas cadastrais, vulnerabilidade socioeconômica e estabelecimentos com grande volume financeiro em atraso.
A mesma abordagem não produz necessariamente resultados equivalentes em todos esses grupos.
Uma gestão mais eficiente diferencia os casos pela antiguidade dos débitos, valor em aberto, histórico de pagamento, frequência de atraso e situação socioeconômica, observadas as regras de proteção de dados.
Para dívidas recentes, lembretes claros, canais digitais e formas simples de pagamento podem facilitar a regularização.
Para débitos acumulados, programas de negociação e parcelamento podem representar alternativas adequadas.
Já créditos contestados ou inconsistentes exigem verificação antes da continuidade da cobrança.
O objetivo deve ser recuperar valores legítimos, preservar a relação com o cliente e evitar que o endividamento continue crescendo.
O exemplo da Sanepar: mais de 21 mil interrupções evitadas
Em outubro de 2025, a Companhia de Saneamento do Paraná (Sanepar) divulgou resultados de um modelo de negociação de débitos diretamente no endereço dos consumidores.
A iniciativa começou em maio daquele ano e envolveu clientes com contas em atraso há mais de 48 dias, sujeitos às medidas de cobrança previstas.
Em cinco meses, segundo a companhia, foram realizadas 27.441 negociações, evitando a interrupção do abastecimento em 21.063 unidades usuárias.
O modelo permitia que agentes comerciais identificados oferecessem pagamento ou parcelamento durante a visita.
O exemplo demonstra uma mudança de abordagem: oferecer uma oportunidade adicional de regularização antes da efetivação de uma suspensão prevista.
O número de negociações, entretanto, não equivale ao valor efetivamente arrecadado. A avaliação financeira depende também da confirmação dos pagamentos, da manutenção dos acordos e do custo da operação.
Ainda assim, o caso oferece uma lição relevante para as empresas de saneamento: facilitar o pagamento pode ser tão importante quanto ampliar os instrumentos de cobrança.
Benchmarking internacional: a transformação comercial de Phnom Penh
Um dos casos históricos mais conhecidos de recuperação da eficiência comercial no setor de água ocorreu na Phnom Penh Water Supply Authority (PPWSA), no Camboja.
Segundo estudo do Banco Mundial, baseado em informações do Banco Asiático de Desenvolvimento, a taxa de arrecadação da companhia passou de 48% em 1993 para 99,9% em 2006.
No mesmo intervalo, a proporção de ligações com medição passou de 13% para 100%, enquanto o índice de água não faturada recuou de 72% para 8%.
A transformação envolveu diversas medidas, incluindo atualização cadastral, implantação de hidrômetros, informatização do faturamento, mudanças de gestão e investimentos na infraestrutura.
Portanto, não é correto atribuir o resultado apenas à cobrança.
Também não se trata de um programa de execução rápida: os indicadores representam uma transformação realizada ao longo de 13 anos, em condições institucionais diferentes das brasileiras.
O aprendizado, entretanto, permanece relevante.
Medição, cadastro, faturamento e arrecadação funcionam melhor quando são administrados como partes de um mesmo sistema comercial.
Quanto vale melhorar a arrecadação?
Considere uma companhia com R$ 20 milhões em créditos vencidos que sejam comprovados, exigíveis e elegíveis para negociação.
Se uma campanha comercial elevar a recuperação efetiva desse estoque em cinco pontos percentuais, o ingresso financeiro adicional será de R$ 1 milhão.
Esse exemplo é hipotético.
A diferença fundamental em relação aos dois primeiros cenários é que a recuperação de dívidas antigas representa, em princípio, uma entrada de caixa associada a valores já faturados, e não uma nova receita operacional recorrente.
A distinção evita que gestores contem duas vezes o mesmo ganho.
Também merece acompanhamento o percentual de acordos efetivamente quitados. Uma negociação registrada não equivale a uma recuperação financeira concluída.
Como aplicar as três estratégias em 90 dias
As três ações podem ser organizadas em um programa inicial de diagnóstico e execução, sem exigir que a companhia reformule imediatamente todo o seu sistema comercial.
O horizonte de 90 dias é uma proposta gerencial para iniciar e medir intervenções. Não representa prazo garantido para retorno financeiro.
Primeiros 30 dias: encontrar as oportunidades
O trabalho deve começar pela extração e análise dos dados existentes.
As equipes podem identificar anomalias cadastrais, registros de consumo incompatíveis com o histórico, hidrômetros tecnicamente suspeitos e créditos vencidos por faixa de antiguidade.
É essencial definir uma linha de base para cada indicador antes das intervenções.
Também deve ser realizada a validação regulatória dos procedimentos propostos.
O resultado esperado é uma carteira de oportunidades classificadas pelo potencial financeiro, custo, facilidade de execução e risco.
De 31 a 60 dias: executar projetos-piloto
Na segunda etapa, a companhia pode selecionar áreas, grupos de clientes ou conjuntos de ligações com características adequadas para testes controlados.
As equipes cadastrais devem verificar a situação real dos imóveis e corrigir inconsistências comprovadas.
Na micromedição, a prioridade deve ser dada aos medidores com maior probabilidade técnica de falha e melhor relação entre investimento e benefício.
Na arrecadação, diferentes modalidades de comunicação e negociação podem ser avaliadas por grupos comparáveis.
A utilização de controles permite separar os resultados das ações de outros fatores, como sazonalidade, alterações tarifárias e variações econômicas.
De 61 a 90 dias: medir e decidir
Na terceira etapa, o objetivo é verificar se as ações produziram resultados sustentáveis.
Para a atualização cadastral, devem ser acompanhados os registros efetivamente regularizados, a variação líquida de faturamento e o percentual de correções contestadas.
Para os hidrômetros, a avaliação deve comparar o volume medido antes e depois da substituição, com ajustes adequados, além do custo por intervenção.
Na arrecadação, são fundamentais os valores efetivamente recebidos, o cumprimento de acordos e a redução do saldo vencido.
O resultado da avaliação deve orientar a ampliação, a revisão ou a interrupção de cada iniciativa.
Uma estratégia que gera faturamento adicional, mas provoca custos excessivos, reclamações justificadas ou cobranças incorretas, não pode ser considerada plenamente bem-sucedida.
Os indicadores que a diretoria comercial deveria acompanhar
Não basta observar a receita total mensal.
Esse número pode crescer por reajustes tarifários, expansão da base de clientes ou mudanças no consumo, sem que tenha ocorrido melhoria de eficiência.
Para avaliar as três estratégias, recomenda-se acompanhar indicadores específicos.
Na gestão cadastral: quantidade de inconsistências comprovadas, percentual corrigido, tempo médio de regularização, faturamento incremental validado e índice de reclamações procedentes.
Na micromedição: idade e perfil do parque de hidrômetros, quantidade de medidores com suspeita de falha, volume incremental medido por intervenção, custo de substituição e retorno financeiro estimado.
Na arrecadação: eficiência de recebimento, saldo de créditos por antiguidade, taxa de recuperação, percentual de acordos cumpridos, custo de cobrança e evolução da inadimplência.
Além disso, o acompanhamento deve considerar a qualidade do atendimento, o acesso à Tarifa Social e o cumprimento das obrigações regulatórias.
Os indicadores precisam ser avaliados em conjunto, porque uma melhoria isolada pode esconder a deterioração de outro processo.
O que pode dar errado ao tentar aumentar a receita
A busca por resultados financeiros exige controles técnicos, jurídicos e comerciais.
O primeiro risco é confundir divergência cadastral com irregularidade comprovada. Uma inconsistência no sistema não significa, por si só, que o consumidor cometeu fraude ou deixou de pagar uma obrigação válida.
O segundo risco envolve substituições de hidrômetros sem critério técnico. Além de elevar os custos, essa prática pode gerar baixo retorno e aumentar as demandas de atendimento.
O terceiro está nos procedimentos inadequados de cobrança.
O artigo 40 da Lei nº 11.445/2007 estabelece condições para a interrupção dos serviços. Nos casos legalmente previstos de suspensão por inadimplência, há exigência de prévia notificação, inclusive aviso com antecedência mínima de 30 dias, além de regras específicas para determinadas categorias de usuários.
A Norma de Referência ANA nº 11/2024 também trata de cadastro, medição, faturamento, cobrança e interrupção de serviços, estabelecendo diretrizes para a regulamentação pelas entidades reguladoras infranacionais.
Assim, qualquer programa comercial deve observar a legislação vigente, os contratos e os atos do regulador competente.
Outro ponto sensível é o uso de informações pessoais.
Cruzamentos cadastrais, análises de pagamento e sistemas automatizados precisam respeitar a Lei Geral de Proteção de Dados Pessoais (LGPD), incluindo princípios de finalidade, necessidade, segurança e adequação do tratamento.
A modernização comercial não justifica exposição indevida de consumidores, abordagens abusivas ou decisões automatizadas sem controles apropriados.
O papel da inteligência artificial na recuperação de receitas
A evolução tecnológica oferece novas possibilidades para as três estratégias.
Ferramentas de análise de dados podem cruzar informações de consumo, cadastro e histórico de atendimento para identificar registros que merecem investigação.
Modelos estatísticos também podem apoiar a seleção de hidrômetros e a previsão do risco de inadimplência.
A inteligência artificial pode auxiliar na organização de grandes volumes de dados e na identificação de padrões que seriam difíceis de encontrar manualmente.
Entretanto, algoritmos não substituem a verificação técnica.
Um modelo pode identificar que determinado imóvel apresenta consumo incomum, mas não consegue, apenas com esse dado, confirmar uma fraude.
Da mesma forma, uma previsão de inadimplência não autoriza a adoção de medidas comerciais incompatíveis com os direitos do usuário.
A oportunidade está em utilizar tecnologia para orientar melhor o trabalho das equipes, reduzindo deslocamentos desnecessários e priorizando situações com maior potencial de resultado.
Para empresas com orçamento limitado, análises estruturadas em sistemas comerciais já existentes podem representar o primeiro passo, antes da contratação de soluções sofisticadas.
Lições para os profissionais de saneamento
As três estratégias revelam que a recuperação de receitas não depende exclusivamente da diretoria comercial.
Leituristas e equipes de campo podem identificar inconsistências no momento da leitura e do atendimento.
Técnicos de hidrometria contribuem ao avaliar o desempenho dos medidores e recomendar intervenções fundamentadas.
Profissionais de cadastro são responsáveis pela integridade das informações que sustentam a cobrança.
Especialistas em tecnologia podem transformar dados dispersos em informações úteis para a tomada de decisão.
Equipes de atendimento e negociação desempenham papel central na prevenção da inadimplência e na resolução de conflitos.
Engenheiros e profissionais de operação ajudam a confirmar a situação das ligações e a disponibilidade efetiva dos serviços.
As áreas jurídica e regulatória asseguram que as iniciativas comerciais respeitem contratos, normas e direitos dos consumidores.
Para os gestores, a principal lição é que a receita de uma companhia de saneamento depende da qualidade de uma cadeia de processos, e não apenas da emissão de faturas.
Quando cada departamento trabalha com informações diferentes, aumentam as possibilidades de inconsistência, retrabalho e perda de eficiência.
Quando os dados são integrados e as responsabilidades estão definidas, a companhia passa a enxergar melhor onde estão as oportunidades.
Conclusão: a receita que falta pode estar dentro da própria empresa
Aumentar a receita de uma companhia de saneamento não exige necessariamente iniciar pela expansão da infraestrutura ou pela revisão das tarifas.
A atualização cadastral pode identificar serviços prestados que não estão adequadamente registrados.
Uma política de micromedição orientada por dados pode recuperar volumes consumidos que deixaram de ser corretamente medidos.
E uma estratégia de arrecadação mais eficiente pode transformar créditos vencidos em recursos disponíveis para a operação.
Nenhuma dessas ações oferece retorno automático. Os resultados dependem das condições da companhia, da qualidade dos dados, da capacidade das equipes e dos limites regulatórios.
Entretanto, todas apresentam uma vantagem: podem começar com informações e processos que muitas empresas já possuem.
Para o futuro da gestão comercial, a mudança mais relevante será deixar de tratar o aumento de receita exclusivamente como uma questão de tarifa, consumo ou crescimento da base de clientes.
O caminho passa também pela precisão do cadastro, pela qualidade da medição, pela previsibilidade da arrecadação e pela integração das áreas técnicas.
Antes de perguntar quanto a companhia precisa faturar a mais, a gestão deveria investigar quanto já poderia estar faturando corretamente — e quanto do que fatura efetivamente consegue receber.
Essa é uma das oportunidades mais relevantes para transformar eficiência comercial em capacidade de investimento, sustentabilidade financeira e melhoria dos serviços de saneamento.
Fontes e referências
1. Ministério das Cidades — SINISA
Sistema Nacional de Informações em Saneamento Básico — SINISA 2025, Relatório de Abastecimento de Água. Dados de referência de 2024; divulgação em dezembro de 2025.
2. Copasa — Companhia de Saneamento de Minas Gerais
Demonstrações Financeiras — Exercício findo em 31 de dezembro de 2024. Seção de estratégias comerciais, atualização cadastral, medição e negociação de débitos.
Consultar demonstrações financeiras
3. Copasa — Companhia de Saneamento de Minas Gerais
Relatório de Sustentabilidade 2024. Dados sobre substituição de hidrômetros e gestão de perdas, especialmente página 147.
Consultar relatório de sustentabilidade
4. Sanepar — Companhia de Saneamento do Paraná
Negociação com a Sanepar no portão de casa já evitou 21 mil cortes de água. Publicado em 30 de outubro de 2025.
Consultar publicação da Sanepar
5. Agência Nacional de Águas e Saneamento Básico — ANA
Resolução ANA nº 230/2024 — Norma de Referência nº 11/2024. Condições gerais da prestação dos serviços de água e esgoto. Dezembro de 2024.
6. Agência Nacional de Águas e Saneamento Básico — ANA
Resolução ANA nº 271/2025 — Norma de Referência nº 13/2025. Estrutura tarifária e Tarifa Social de Água e Esgoto. Novembro de 2025.
7. Agência Nacional de Águas e Saneamento Básico — ANA
Resolução ANA nº 275/2025 — Norma de Referência nº 15/2025. Diretrizes para gestão de redução e controle de perdas. Dezembro de 2025.
8. Presidência da República — Legislação Federal
Lei nº 11.445, de 5 de janeiro de 2007. Diretrizes nacionais para o saneamento básico, texto compilado.
9. Presidência da República — Legislação Federal
Lei nº 14.898, de 13 de junho de 2024. Diretrizes nacionais para a Tarifa Social de Água e Esgoto.
10. Presidência da República — Legislação Federal
Lei nº 13.709, de 14 de agosto de 2018. Lei Geral de Proteção de Dados Pessoais — LGPD, texto compilado.
11. Water Corporation — Austrália
Smart meters to save more precious water in Exmouth. Publicado em 3 de julho de 2024. Projeto de medição inteligente e monitoramento do consumo.
12. PUB — Singapore’s National Water Agency
PUB appoints SP Services to install Singapore’s first 300,000 Smart Water Meters. Publicado em 15 de abril de 2021.
13. Asian Development Bank — ADB
Phnom Penh Water Supply Authority: Internal Reforms Fuel Performance Upgrade. Estudo de caso publicado em 30 de setembro de 2008.
14. Banco Mundial — World Bank
Improving Transparency, Integrity, and Accountability in Water Supply and Sanitation. Publicação técnica de 2009, com estudo de caso da transformação da Phnom Penh Water Supply Authority.