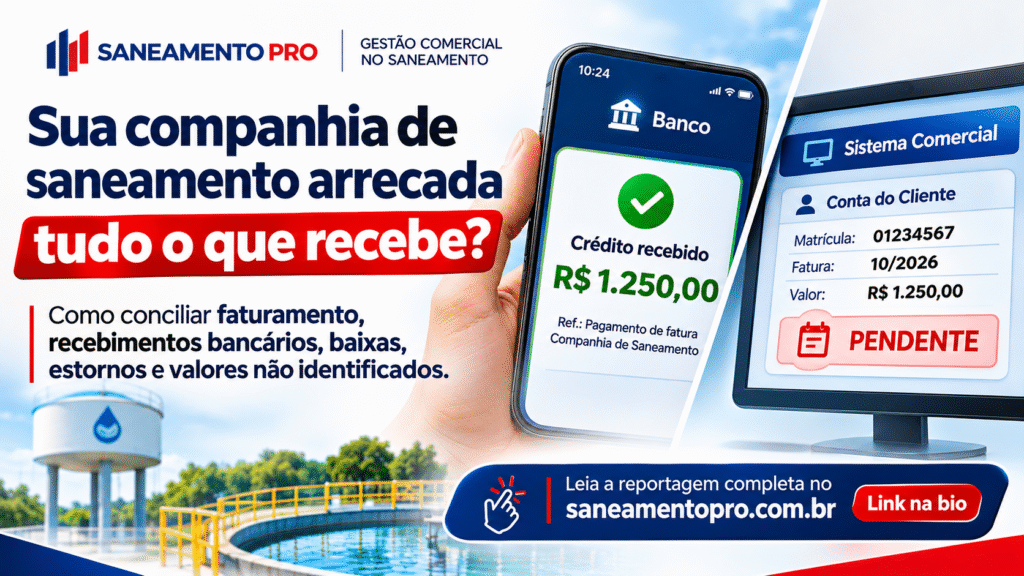
O dinheiro pode estar na conta bancária e, mesmo assim, o cliente continuar inadimplente no sistema comercial. Esse cenário revela um problema frequentemente subestimado pelas companhias de saneamento: a falta de conciliação entre faturamento, arrecadação bancária e baixas comerciais.
Uma companhia pode faturar milhões de reais mensalmente, receber pagamentos por diversos canais e ainda assim apresentar divergências entre o dinheiro efetivamente recebido e os valores reconhecidos pelo sistema comercial.
O problema nem sempre está na cobrança ou na falta de pagamento. Muitas vezes, está na incapacidade de identificar, processar e conciliar corretamente as transações.
E isso pode provocar cobranças indevidas, distorções nos indicadores de inadimplência, retrabalho operacional e decisões gerenciais baseadas em informações inconsistentes.
1. Faturar, receber e dar baixa são coisas diferentes
Para compreender o problema, é necessário distinguir três etapas fundamentais da gestão comercial.
Faturamento: representa a emissão de cobranças pelos serviços prestados, incluindo água, esgoto e outros serviços. Não significa necessariamente que o dinheiro já entrou na companhia.
Recebimento: ocorre quando o cliente efetua um pagamento por Pix, boleto, débito automático ou outro canal autorizado. É necessário considerar a confirmação da operação e a efetiva liquidação financeira.
Baixa comercial: acontece quando o sistema identifica o pagamento e registra a quitação total ou parcial do débito correspondente.
Esses eventos podem ocorrer em datas diferentes.
Imagine um cliente que paga sua fatura pelo banco na sexta-feira. O banco confirma o pagamento, mas o arquivo de retorno apresenta uma inconsistência e a baixa não é processada.
O dinheiro foi recebido, mas o sistema comercial continua apresentando a fatura como pendente.
Dependendo dos controles existentes, o cliente poderá receber uma cobrança indevida, ser incluído em uma ação de recuperação de débitos ou até enfrentar procedimentos de suspensão do abastecimento.
Atenção: uma baixa bancária de título não é necessariamente uma quitação por pagamento. Os códigos e motivos de ocorrência precisam ser interpretados corretamente.
2. O primeiro erro: comparar o faturamento do mês diretamente com a arrecadação
Considere uma companhia que apresenta os seguintes resultados mensais:
- Faturamento: R$ 12 milhões.
- Recebimentos registrados: R$ 10 milhões.
Seria correto concluir que a inadimplência foi de R$ 2 milhões?
Não necessariamente.
A arrecadação do mês pode incluir pagamentos de faturas antigas, negociações de débitos, multas, juros e outros recebimentos que não pertencem ao faturamento daquele período.
Além disso, parte das faturas emitidas pode ainda não ter vencido.
Para medir corretamente a eficiência de arrecadação, a companhia precisa separar os pagamentos por competência, vencimento e origem do débito.
Já a conciliação financeira deve acompanhar a data do pagamento, a data da liquidação e a data do crédito bancário.
A distinção permite analisar tanto o desempenho comercial quanto o fluxo efetivo de recursos.
3. Como conciliar os recebimentos bancários com o sistema comercial?
Uma conciliação consistente deve conectar pelo menos quatro bases:
1. Sistema de faturamento e contas a receber
Contém as faturas emitidas, matrículas, identificadores das cobranças, vencimentos, valores, saldos e situações dos débitos.
2. Arquivos e registros dos agentes arrecadadores
Reúnem os pagamentos informados por bancos, correspondentes, plataformas digitais e demais canais contratados.
3. Extratos bancários
Demonstram os valores efetivamente creditados e debitados nas contas da companhia, incluindo tarifas, devoluções e outros ajustes.
4. Registros de baixas e estornos comerciais
Permitem verificar se os pagamentos foram apropriados às faturas corretas e se houve reversões, duplicidades ou alterações posteriores.
O processo deve seguir uma lógica de rastreabilidade:
Pagamento confirmado → liquidação financeira → crédito bancário → identificação do débito → baixa comercial → validação da conciliação.
Quando alguma etapa não coincide, uma ocorrência deve ser registrada para investigação, com valor, data, motivo, responsável e prazo de regularização.
A conciliação também precisa considerar pagamentos parciais, descontos autorizados, juros, multas e diferenças entre os valores cobrados e recebidos.
4. Exemplo prático: R$ 1 milhão recebido, mas apenas R$ 930 mil baixados
Imagine a seguinte situação hipotética em um dia de arrecadação:
Situação
Valor
Pagamentos confirmados pelos canais
R$ 1.000.000
Créditos bancários brutos no dia
R$ 960.000
Valores em trânsito para crédito posterior
R$ 40.000
Pagamentos já identificados e baixados
R$ 930.000
Pagamentos identificados, mas sem baixa
R$ 10.000
Créditos sem identificação do débito
R$ 20.000
Os números mostram que os R$ 960 mil creditados estão integralmente distribuídos entre três situações: R$ 930 mil baixados, R$ 10 mil aguardando baixa e R$ 20 mil ainda não identificados.
Os outros R$ 40 mil estão em trânsito e precisam ser acompanhados até a efetiva liquidação.
Se houver, adicionalmente, R$ 2 mil de tarifas bancárias e R$ 3 mil de devoluções debitadas na conta, a movimentação líquida correspondente será de R$ 955 mil, supondo inexistirem outros lançamentos.
Essas tarifas e devoluções não devem ser confundidas com pagamentos não identificados.
O diagnóstico: o problema não é afirmar que R$ 70 mil desapareceram. É demonstrar que R$ 70 mil dos pagamentos confirmados ainda não estão refletidos como baixas comerciais, por motivos diferentes.
É necessário identificar cada componente antes de avaliar o impacto financeiro, contábil ou comercial.
5. Cinco divergências que toda companhia deveria investigar
Pagamentos recebidos e não baixados
O banco confirma o recebimento, mas o sistema comercial não reconhece o pagamento.
Causas possíveis incluem falha de importação, rejeição do arquivo, erro de integração ou referência incompatível.
A principal consequência é manter cobranças indevidamente em aberto.
Valores bancários não identificados
O crédito aparece no extrato, mas não existe informação suficiente para vinculá-lo a uma fatura ou matrícula.
Esses valores devem permanecer sob controle específico até a identificação e destinação correta, com tratamento contábil definido pela companhia.
Baixas sem comprovação financeira
O sistema comercial considera um débito quitado, mas não existe evidência correspondente de recebimento, compensação, crédito autorizado ou outro evento legítimo de extinção da obrigação.
Esse caso exige atenção especial da auditoria.
Pode resultar de ajuste indevido, falha operacional ou problema no processamento de arquivos.
Estornos sem correspondência
Um pagamento é estornado no banco, mas a baixa comercial permanece ativa. Também pode acontecer o inverso: o sistema reabre o débito sem que tenha ocorrido devolução financeira.
É fundamental distinguir um estorno financeiro de um estorno de baixa comercial. Eles não são, necessariamente, o mesmo evento.
Pagamentos duplicados
Uma transação pode ser importada mais de uma vez ou um cliente pode realizar dois pagamentos válidos da mesma fatura.
Os tratamentos são diferentes: uma duplicidade de processamento deve ser corrigida, enquanto dois pagamentos efetivos exigem análise do crédito excedente, sua eventual compensação ou restituição.
6. Como automatizar a conciliação?
A automação deve combinar regras de identificação, validações de valores e mecanismos de tratamento de exceções.
No caso do Pix, o identificador da cobrança (txid) facilita a associação entre pagamento e débito. O identificador da transação (EndToEndId) também contribui para a rastreabilidade.
Nos pagamentos bancários, arquivos padronizados, como os utilizados no modelo CNAB, permitem processar retornos de liquidação, ocorrências e informações necessárias à conciliação.
Uma rotina automatizada pode:
- Importar diariamente os arquivos de arrecadação e os extratos bancários.
- Identificar transações pelo código de cobrança, identificador bancário ou referência de pagamento.
- Detectar duplicidades e divergências de valores.
- Separar pagamentos em trânsito de créditos efetivamente disponíveis.
- Comparar os recebimentos confirmados com as baixas comerciais.
- Sinalizar estornos, devoluções e pagamentos sem identificação.
- Gerar uma fila de pendências com responsáveis e prazos.
Ferramentas de análise de dados e inteligência artificial podem apoiar a classificação das inconsistências e sugerir correspondências entre transações.
Entretanto, a quitação automática baseada apenas em semelhança de valores, nomes ou datas representa um risco. Casos ambíguos devem exigir confirmação antes da baixa.
7. Quais indicadores devem chegar à gestão?
A conciliação não deve ser apenas uma tarefa operacional do setor financeiro. Seus resultados precisam integrar o acompanhamento da gestão comercial.
Cinco indicadores são especialmente úteis:
Indicador
O que revela
Índice de conciliação bancária
Percentual dos créditos conciliados com sua origem
Índice de baixas tempestivas
Percentual dos pagamentos confirmados baixados no prazo definido
Recebimentos não identificados
Valor e proporção dos créditos sem vinculação ao débito
Pendências por tempo de atraso
Valores não resolvidos há 1, 3, 7, 15 ou mais dias
Estornos e reversões
Quantidade e valor das operações revertidas, classificados por motivo
É recomendável acompanhar também o número de clientes afetados por pagamentos não baixados.
Isso permite priorizar ocorrências com risco de cobrança indevida ou suspensão do fornecimento.
Os indicadores devem utilizar bases e datas comparáveis, evitando conclusões distorcidas por prazos de compensação ou movimentações de competências distintas.
8. Um plano de implantação em 30 dias
Uma companhia que ainda depende de conferências manuais pode iniciar um projeto estruturado de conciliação sem substituir imediatamente todos os seus sistemas.
Primeira semana — Diagnóstico
Mapear bancos, contas arrecadadoras, convênios, meios de pagamento, arquivos de retorno, sistemas de faturamento e rotinas de baixa.
Segunda semana — Identificação de divergências
Confrontar amostras de créditos bancários, pagamentos confirmados e baixas comerciais. Classificar diferenças por causa, valor, idade e risco.
Terceira semana — Padronização e automação
Definir identificadores obrigatórios, regras de conciliação, procedimentos de estorno e relatórios automáticos de exceções.
Quarta semana — Controle gerencial
Implantar indicadores, definir responsabilidades e acompanhar diariamente as pendências até sua resolução.
Esse cronograma é um roteiro inicial. Integrações complexas, ajustes contratuais e tratamento de históricos extensos podem exigir um projeto mais longo.
Também é necessário preservar registros de auditoria, segregação de funções e aprovação formal para ajustes manuais de valores ou baixas.
9. A pergunta que todo gestor deveria fazer
A gestão comercial não deveria acompanhar apenas quanto foi faturado, quanto entrou no banco e qual foi o percentual de arrecadação.
Deveria conseguir responder:
Quanto do dinheiro recebido foi corretamente identificado, apropriado e baixado na conta do cliente?
E ainda:
- Quanto está em trânsito?
- Quanto permanece sem identificação?
- Quantos pagamentos confirmados aguardam baixa?
- Quantos estornos foram realizados e por quê?
- Quantos clientes continuam sendo cobrados apesar de já terem pago?
Essas perguntas ajudam a revelar fragilidades que indicadores consolidados podem esconder.
Conclusão: arrecadar não é suficiente. É preciso conciliar.
Uma companhia de saneamento pode possuir uma excelente estrutura de cobrança e diversos canais de pagamento, mas continuar enfrentando problemas por falta de integração entre os sistemas comercial, financeiro e bancário.
Dinheiro recebido e não conciliado não significa, por si só, receita perdida. Mas representa falta de controle sobre uma informação essencial para a companhia.
Quando a conciliação é bem estruturada, a gestão ganha qualidade nos dados, reduz cobranças indevidas, melhora a confiabilidade da carteira de recebíveis e fortalece seus controles internos.
No saneamento, eficiência comercial não é apenas faturar mais ou cobrar melhor.
É garantir que cada pagamento seja corretamente reconhecido, rastreado e destinado.
E na sua companhia: todo valor que entra no banco se transforma corretamente em baixa comercial?
Saneamento Pro — Informação, inovação e gestão para profissionais do saneamento.