Programa começa em 3 de novembro, oferece isenção de juros e multas por atraso e reforça uma estratégia de recuperação de créditos que movimentou mais de R$ 20 milhões em negociações na edição anterior.
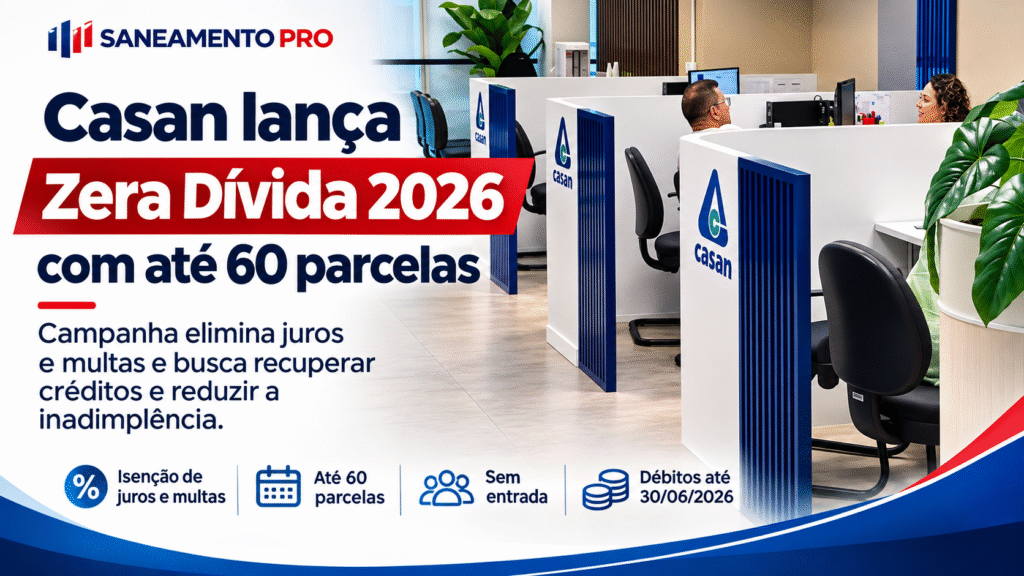
A Companhia Catarinense de Águas e Saneamento (Casan) anunciou uma nova edição do programa Zera Dívida 2026, que terá início na próxima terça-feira, 3 de novembro. A iniciativa oferece condições especiais para regularização de contas de água e esgoto em atraso, incluindo parcelamento em até 60 vezes e dispensa de entrada mínima.
Divulgada em 29 de outubro, a campanha contempla débitos vencidos até 30 de junho de 2026 e amplia as oportunidades de negociação por canais digitais e presenciais.
Mais do que uma ação de cobrança, o programa representa uma estratégia de gestão comercial: transformar créditos inadimplidos em compromissos de pagamento, recuperar relacionamento com consumidores e aumentar a previsibilidade financeira da companhia.
A iniciativa também evidencia uma tendência importante para as empresas de saneamento: substituir modelos de cobrança exclusivamente reativos por mecanismos de negociação acessíveis, segmentados e apoiados em tecnologia.
Quais são as condições do Zera Dívida 2026?
Segundo a Casan, os consumidores poderão negociar débitos mediante condições diferenciadas:
- Isenção de 100% dos juros e multas por atraso.
- Parcelamento em até 60 vezes.
- Ausência de entrada mínima obrigatória.
- Parcelas mínimas de R$ 50 para pessoas físicas.
- Parcelas mínimas de R$ 100 para pessoas jurídicas.
- Inclusão de débitos vencidos até 30 de junho de 2026.
O limite de 60 parcelas deve ser interpretado em conjunto com os valores mínimos estabelecidos. Dependendo do saldo negociado, o número efetivo de prestações poderá ser menor.
Outro cuidado importante: a isenção anunciada se refere aos juros e multas por atraso. O comunicado não informa desconto sobre o valor principal da dívida nem esclarece eventual incidência de encargos financeiros sobre o próprio parcelamento.
A companhia também não especificou, no anúncio de 29 de outubro, a data de encerramento da nova campanha.
Negociação digital: como o consumidor poderá aderir?
Um dos pontos relevantes do programa é a possibilidade de renegociação sem deslocamento até uma agência.
A partir da abertura da campanha, a Casan prevê disponibilizar um botão específico do Zera Dívida na página inicial de seu portal institucional.
Pessoas físicas com contas Gov.br nos níveis prata ou ouro poderão utilizar o sistema de autoatendimento para realizar a negociação digitalmente.
O atendimento presencial continuará disponível nas agências da companhia.
Essa combinação é importante porque permite atender diferentes perfis de consumidores. Enquanto o canal digital pode reduzir etapas operacionais e ampliar a capacidade de processamento, o atendimento presencial permanece necessário para usuários com dificuldades de acesso ou autenticação.
Para gestores comerciais, o desafio não está apenas em disponibilizar canais, mas em acompanhar quantas negociações são efetivamente concluídas em cada um deles.
Mais de R$ 20 milhões em negociações na edição anterior
O histórico da campanha oferece uma referência para avaliar seu potencial comercial.
De acordo com a Casan, a edição de 2025 registrou mais de 8.500 negociações, envolvendo um volume superior a R$ 20 milhões em débitos.
O resultado indica capacidade de mobilização de consumidores e conversão de contas atrasadas em acordos de pagamento.
Entretanto, existe uma distinção fundamental: volume negociado não é equivalente a dinheiro efetivamente arrecadado.
Os R$ 20 milhões informados representam o montante de débitos envolvidos nas negociações, e não necessariamente recursos já recebidos pela companhia.
Para avaliar o resultado financeiro, seria necessário conhecer o pagamento das entradas e parcelas, a inadimplência dos acordos, o saldo recuperado e os custos da operação.
A nova campanha terá seu desempenho determinado não apenas pelo número de adesões, mas principalmente pela capacidade de transformar esses acordos em arrecadação sustentável.
Por que campanhas de renegociação são estratégicas no saneamento?
Empresas de abastecimento de água e esgotamento sanitário possuem despesas permanentes com energia elétrica, produtos químicos, pessoal, manutenção, operação e investimentos.
A inadimplência reduz a disponibilidade de recursos para financiar essas atividades e pode pressionar o capital de giro.
Nesse contexto, recuperar parte de créditos antigos pode oferecer benefícios financeiros, mesmo quando a negociação envolve a dispensa de encargos moratórios.
Do ponto de vista econômico, a comparação correta não deve considerar apenas o valor original da dívida. É necessário avaliar quanto seria realisticamente recuperável sem a campanha, em qual prazo e mediante quais custos.
Uma negociação bem estruturada pode reduzir despesas com cobrança, facilitar a regularização cadastral e aumentar a probabilidade de recebimento de valores anteriormente classificados como de difícil recuperação.
Por outro lado, parcelamentos muito longos podem comprometer a eficiência da recuperação caso os consumidores não consigam pagar simultaneamente as prestações negociadas e as faturas correntes.
O objetivo comercial deve ser, portanto, recuperar créditos sem produzir novos ciclos de inadimplência.
O que a experiência da Sanepar ensina?
A recuperação de créditos por campanhas especiais não é uma estratégia exclusiva da Casan.
No Paraná, a Companhia de Saneamento do Paraná (Sanepar) lançou, em novembro de 2025, o programa Água em Dia +, incorporando a possibilidade de renegociação pelo WhatsApp oficial.
A iniciativa ofereceu condições diferenciadas conforme o perfil do consumidor, com redução de encargos, entrada reduzida ou dispensada para determinados grupos e parcelamentos estendidos.
Uma característica relevante foi a integração dos valores renegociados às próprias faturas mensais de água e esgoto.
Em março de 2026, a Sanepar divulgou que o programa havia ultrapassado 27 mil adesões.
Os resultados das duas companhias não devem ser comparados diretamente, pois envolvem bases de clientes, períodos, critérios de elegibilidade e condições financeiras diferentes.
Ainda assim, as experiências mostram a importância de três fatores: facilidade de acesso, condições compatíveis com o perfil do devedor e acompanhamento sistemático dos acordos.
Benchmark internacional: o modelo britânico de cobrança responsável
Na Inglaterra e no País de Gales, o regulador Ofwat estabelece diretrizes para apoiar consumidores residenciais com dificuldades de pagamento.
As orientações conhecidas como Paying Fair Guidelines recomendam abordagens proativas, comunicação acessível, avaliação da capacidade financeira dos usuários e planos de pagamento sustentáveis.
Um aspecto especialmente relevante é a necessidade de considerar as contas correntes juntamente com as dívidas acumuladas.
O consumidor pode aceitar uma prestação aparentemente acessível e, mesmo assim, voltar à inadimplência caso a soma das obrigações ultrapasse sua capacidade de pagamento.
As diretrizes britânicas também destacam o acompanhamento de acordos descumpridos e a revisão das condições quando a situação financeira do usuário se altera.
Embora o ambiente regulatório brasileiro seja diferente, esses princípios oferecem referências para aperfeiçoar políticas comerciais de recuperação de créditos.
Cinco indicadores para avaliar o sucesso da campanha
Para transformar uma campanha de negociação em instrumento de gestão, as companhias precisam acompanhar indicadores que vão além da quantidade de acordos assinados.
1. Taxa de adesão: proporção de consumidores elegíveis que efetivamente formalizam uma negociação.
2. Índice de recuperação financeira: percentual do valor negociado que foi efetivamente recebido, considerando um período e uma carteira definidos.
3. Adimplência dos parcelamentos: percentual de parcelas vencidas e pagas dentro do prazo estabelecido.
4. Reincidência da inadimplência: proporção de clientes renegociados que voltam a acumular faturas correntes em atraso.
5. Custo por real recuperado: relação entre despesas incrementais da campanha e arrecadação efetivamente recuperada.
Esses indicadores devem ser acompanhados por canal de atendimento, município, faixa de dívida e perfil do consumidor.
Também é recomendável separar a arrecadação atribuível à campanha daquela que provavelmente ocorreria sem qualquer condição extraordinária de negociação.
Essa distinção permite avaliar o ganho financeiro incremental da iniciativa, evitando superestimar seus resultados.
Como aplicar a estratégia em outras companhias?
A experiência da Casan permite identificar oportunidades para gestores de cobrança, arrecadação, cadastro e relacionamento com clientes.
O primeiro passo é realizar uma segmentação da carteira inadimplente, separando consumidores conforme o tempo de atraso, valor devido, histórico de pagamento e possibilidade de recuperação.
Em seguida, a empresa pode estabelecer condições de negociação proporcionais ao perfil da dívida, observando seus regulamentos e as autorizações aplicáveis.
A estratégia deve combinar canais digitais com atendimento assistido, garantindo clareza sobre valores, encargos, quantidade de parcelas e consequências do descumprimento.
Após a formalização, o acompanhamento precisa continuar. Mensagens preventivas, lembretes de vencimento e tratamento rápido de parcelas não pagas podem contribuir para reduzir a quebra dos acordos.
Também é importante verificar se a inadimplência está associada a problemas de faturamento, consumo anormal, dificuldades socioeconômicas ou inconsistências cadastrais.
O uso de dados e modelos preditivos pode auxiliar na priorização das abordagens, desde que respeitados critérios de transparência, proteção de dados e tratamento adequado dos consumidores.
O principal desafio não é negociar, mas receber
O Zera Dívida 2026 reforça o papel estratégico da área comercial na sustentabilidade financeira do saneamento.
A possibilidade de parcelamento em até 60 vezes, associada à retirada de juros e multas por atraso, pode estimular consumidores a regularizar pendências que permaneceriam sem pagamento.
O histórico de mais de R$ 20 milhões negociados em 2025 demonstra a dimensão financeira que ações dessa natureza podem alcançar.
Entretanto, a efetividade da campanha dependerá da recuperação real dos créditos, da manutenção dos pagamentos e da prevenção de novas dívidas.
Para os profissionais do setor, a principal lição é que campanhas de renegociação devem fazer parte de uma política contínua de gestão da inadimplência, baseada em dados, relacionamento com consumidores e controle financeiro.
A negociação encerra uma pendência contratual apenas quando cumprida; seu verdadeiro resultado comercial aparece na arrecadação.
Fontes e referências
1. Casan — Companhia Catarinense de Águas e Saneamento. “CASAN lança Zera Dívida 2026 com condições especiais”. Publicado em 29 de outubro de 2026.
2. Casan. “CASAN lança Programa Zera Dívida com descontos inéditos”. Publicado em 24 de novembro de 2025.
3. Sanepar — Companhia de Saneamento do Paraná. “ÁGUA EM DIA +: Sanepar lança renegociação de dívidas via WhatsApp”. Publicado em 18 de novembro de 2025.
4. Sanepar. “ÁGUA EM DIA +: Programa da Sanepar para negociar débitos supera 27 mil adesões”. Publicado em 25 de março de 2026.
5. Ofwat — Regulador dos serviços de água da Inglaterra e País de Gales. Paying Fair Guidelines to support customers in debt.