Nova fatura começa a preparar a cobrança de CBS e IBS. Para as companhias de saneamento, a mudança exige revisão tarifária, adaptação dos sistemas comerciais e atenção aos impactos financeiros de 2027.
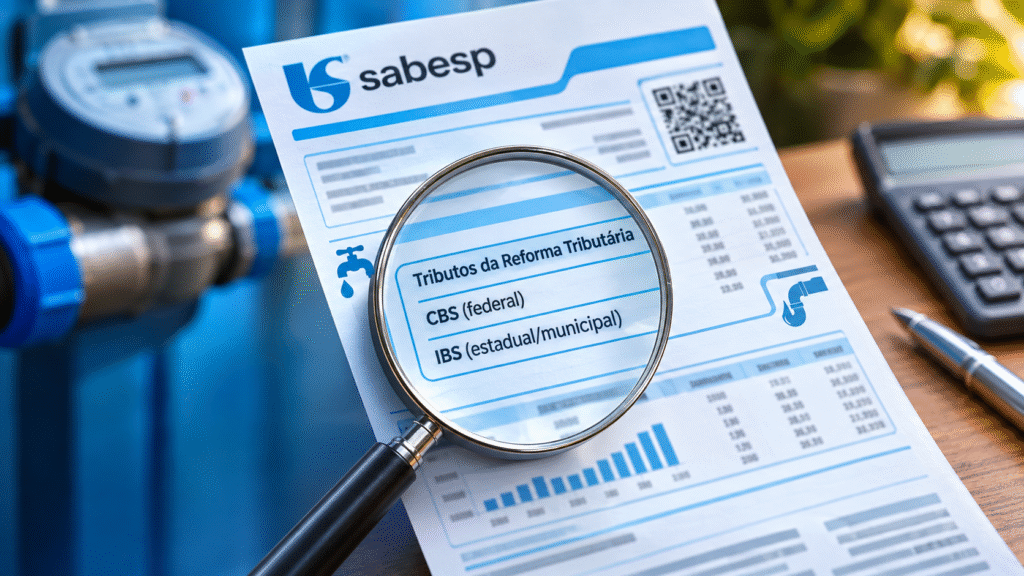
A Sabesp iniciou, em 9 de novembro de 2026, a emissão de um novo modelo de conta de água e esgoto, antecipando a adaptação à reforma tributária brasileira. A mudança alcança as faturas impressas e digitais e introduz campos específicos para identificar os novos tributos sobre o consumo.
Embora pareça uma simples atualização visual, a iniciativa representa uma transformação importante para o setor de saneamento: a partir de janeiro de 2027, as companhias precisarão adaptar o cálculo dos tributos, as tabelas tarifárias e os processos de faturamento.
A alteração não representa, por enquanto, um reajuste tarifário da Sabesp. Entretanto, o impacto futuro da reforma sobre o valor final pago pelos consumidores ainda dependerá da definição das alíquotas e das providências regulatórias.
A Agência Nacional de Águas e Saneamento Básico (ANA) já estabeleceu orientações para evitar que os novos impostos sejam calculados sobre parcelas tarifárias correspondentes a tributos extintos.
O desafio ultrapassa a emissão de uma nova fatura e envolve áreas comerciais, financeiras, tributárias, regulatórias e de tecnologia.
O que mudou na conta de água da Sabesp?
Segundo informações divulgadas pela Folha de S.Paulo em 11 de novembro, a Sabesp passou a emitir uma fatura com maior detalhamento fiscal e melhor organização dos valores cobrados pelos serviços.
Entre as principais alterações estão:
- Novos campos tributários: identificação da Contribuição sobre Bens e Serviços (CBS) e das parcelas estadual e municipal do Imposto sobre Bens e Serviços (IBS).
- Informações fiscais: número e série da nota, chave de acesso, protocolo de autorização e QR code para consulta.
- Detalhamento das cobranças: identificação dos valores referentes a água, esgoto, juros, multas, parcelamentos e outros serviços.
- Histórico de consumo: organização das leituras do hidrômetro e dos volumes consumidos.
- Informações de qualidade: espaço para resultados de parâmetros como turbidez, cloro, cor e coliformes.
- Pagamento: disponibilização de QR code para pagamento por Pix.
A companhia informou que a atualização não modifica as tarifas vigentes, os vencimentos escolhidos pelos consumidores ou as modalidades de pagamento.
Também não é necessário solicitar a substituição da fatura.
A medida antecipa a necessidade de apresentar informações fiscais mais estruturadas, conforme o novo modelo tributário.
Reforma tributária: o que muda para as companhias de saneamento?
A reforma tributária, instituída pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, modifica profundamente a tributação brasileira sobre o consumo.
O novo sistema contempla dois tributos principais:
CBS — Contribuição sobre Bens e Serviços
Tributo federal que substituirá o PIS/Pasep e a Cofins a partir de 1º de janeiro de 2027.
IBS — Imposto sobre Bens e Serviços
Tributo compartilhado entre estados e municípios que substituirá progressivamente o ICMS e o ISS, com transição entre 2029 e 2033.
Para as companhias de saneamento, a principal alteração imediata está na substituição do PIS/Pasep e da Cofins pela CBS.
Isso porque as tarifas homologadas atualmente incorporam valores destinados ao pagamento dessas contribuições.
Com a reforma, o novo tributo será calculado por fora, ou seja, acrescido à base de cálculo da operação e apresentado separadamente no documento fiscal.
Essa diferença exige uma revisão da forma como os valores são calculados e apresentados aos clientes.
Por que simplesmente acrescentar a CBS pode provocar uma cobrança indevida?
Um dos principais riscos identificados pela ANA está na possibilidade de incidência dos novos tributos sobre valores que já incluem parcelas destinadas ao pagamento dos impostos extintos.
Atualmente, PIS/Pasep e Cofins são calculados por dentro.
Isso significa que o valor pago pelo consumidor já contempla a parcela necessária ao recolhimento dessas contribuições.
No novo modelo, a CBS será calculada por fora.
Caso uma companhia utilize a tarifa atual sem retirar previamente a parcela correspondente ao PIS/Pasep e à Cofins, o resultado poderá representar uma cobrança cumulativa indevida.
Exemplo simplificado
Considere uma tarifa hipotética de R$ 100,00, contendo uma parcela de 9,25% destinada ao PIS/Pasep e à Cofins.
Esse percentual corresponde à alíquota nominal conjunta no regime não cumulativo, utilizada aqui exclusivamente para demonstrar o cálculo.
Situação atual:
- Tarifa com tributos embutidos: R$ 100,00.
- Parcela hipotética de PIS/Cofins: R$ 9,25.
- Valor desonerado: R$ 90,75.
Se a nova CBS fosse aplicada diretamente sobre os R$ 100,00, haveria incidência sobre uma parcela vinculada aos tributos que deixariam de existir.
O procedimento adequado exige primeiro identificar e retirar a carga tributária reconhecida na formação da tarifa.
Somente depois devem ser aplicados os tributos do novo regime, conforme a legislação.
É importante destacar que 9,25% não corresponde necessariamente à carga efetiva regulatória de cada companhia. Essa informação deve ser apurada com base no contrato, na metodologia tarifária e nos documentos econômico-financeiros aplicáveis.
ANA publica nova resolução e altera orientação para 2027
Em 11 de novembro de 2026, entrou em vigor a Resolução ANA nº 312/2026, que aprovou a Nota Técnica nº 54/2026.
A norma substituiu a Resolução ANA nº 307/2026, publicada em outubro, atualizando especialmente o procedimento recomendado para os casos em que a entidade reguladora não consiga homologar as tabelas desoneradas dentro do prazo.
A atualização ocorreu após o Tribunal de Contas da União aprovar, em 28 de outubro, o cálculo de uma alíquota de referência de 11,3% para a CBS de 2027.
O percentual superou a estimativa anterior de 9,21% e a alíquota nominal conjunta de 9,25% de PIS/Pasep e Cofins no regime não cumulativo.
Entretanto, o percentual de 11,3% ainda depende de fixação pelo Senado Federal. Portanto, não deve ser apresentado como alíquota definitiva.
A preocupação da ANA é evitar que a eventual ausência de decisão regulatória transfira integralmente os efeitos da mudança tributária para as concessionárias ou gere cobranças incompatíveis com a estrutura tarifária.
Dois cenários para a ausência de homologação
A Nota Técnica nº 54/2026 apresenta um procedimento excepcional, aplicável quando não houver homologação tempestiva das tabelas desoneradas.
A metodologia compara a participação dos novos tributos no valor total com a alíquota nominal conjunta de 9,25% de PIS/Pasep e Cofins.
Cenário 1 — Participação tributária igual ou inferior a 9,25%
Quando a participação da CBS e do IBS no valor total for igual ou inferior a 9,25%, a orientação é considerar o valor tarifário vigente como o total a ser pago pelo usuário, já incluindo os novos tributos.
A tarifa desonerada seria calculada pela divisão da tarifa atual por um fator correspondente a 1 mais a soma das alíquotas aplicáveis.
Cenário 2 — Participação tributária superior a 9,25%
Quando a participação ultrapassar esse limite, a orientação é retirar 9,25% da tabela vigente e aplicar os novos tributos sobre o valor desonerado.
Nessa hipótese, o valor final pago poderá variar em função da incidência dos novos tributos, sem que isso represente, por si só, aumento da remuneração tarifária do prestador.
O procedimento é provisório, deve ser comunicado à entidade reguladora e não substitui a homologação regular das tarifas.
A resolução tem caráter orientativo e não constitui Norma de Referência. As entidades reguladoras infranacionais continuam responsáveis pelas decisões tarifárias dentro de suas competências.
O calendário da reforma já exige providências em 2026
A orientação da ANA apresenta um cronograma para adequação das tabelas tarifárias antes da entrada em vigor da CBS.
15 de novembro de 2026
Prazo recomendado para publicação do ato de homologação das tabelas desoneradas de PIS/Pasep e Cofins.
2 de dezembro de 2026
Data recomendada para divulgação dos novos valores aos usuários, respeitando a antecedência mínima de 30 dias prevista na Norma de Referência ANA nº 13/2025.
1º de janeiro de 2027
Início da aplicação das tabelas desoneradas nas faturas, com destaque dos tributos do novo regime.
2027 e 2028
Período de cobrança integral da CBS e manutenção do IBS em alíquota reduzida de transição.
2029 a 2032
Etapa de substituição progressiva do ICMS e do ISS pelo IBS.
2033
Entrada em operação do regime definitivo, com extinção dos tributos substituídos.
O cronograma reforça a necessidade de integração entre as equipes responsáveis pela regulação, tributação, desenvolvimento de sistemas e faturamento comercial.
A nova nota fiscal eletrônica muda a gestão do faturamento
A Receita Federal incluiu a Nota Fiscal de Água e Saneamento Eletrônica (NFAg) no cronograma de implementação dos documentos fiscais da reforma tributária.
O cronograma publicado prevê o início da obrigatoriedade em 1º de dezembro de 2026, conforme as regras e condições técnicas aplicáveis.
Essa exigência representa um desafio relevante para as companhias que utilizam sistemas comerciais desenvolvidos ao longo de décadas, muitas vezes integrados a soluções diferentes de arrecadação, contabilidade e tributação.
A emissão de uma fatura deixa de ser apenas o resultado da leitura do hidrômetro e da aplicação da tarifa.
O documento precisa reunir informações comerciais e fiscais consistentes, respeitando os padrões técnicos de autorização e transmissão.
Entre os pontos que merecem atenção estão a identificação correta do contribuinte, a classificação dos serviços cobrados, os códigos tributários, as bases de cálculo e os procedimentos para retificação e cancelamento.
Também será necessário assegurar a compatibilidade entre a nota fiscal autorizada, o documento entregue ao consumidor e os registros contábeis.
A evolução da Sabesp demonstra como a modernização fiscal pode modificar a própria arquitetura dos processos comerciais.
O impacto pode ser maior nas receitas de serviços complementares
Um aspecto frequentemente esquecido nas discussões sobre reforma tributária é o tratamento das receitas que não decorrem diretamente do consumo de água e esgoto.
As companhias também recebem valores por atividades como:
- Ligações novas de água e esgoto.
- Religação de fornecimento.
- Aferição e substituição de hidrômetros.
- Análises laboratoriais.
- Outros serviços comerciais e operacionais.
A Nota Técnica nº 54/2026 reconhece que determinados serviços complementares podem estar sujeitos ao ISS, dependendo da legislação municipal e do enquadramento tributário.
Nessas situações, a adequação exige cuidado adicional, pois o ISS não será extinto em 2027.
A ANA orienta que a incidência seja verificada por serviço e por prestador, considerando a legislação tributária e a metodologia regulatória correspondente.
A própria nota reconhece que o leiaute da NFAg ainda pode apresentar limitações técnicas para o destaque do ISS.
Há, portanto, um desafio que ultrapassa a substituição de um percentual tributário: cada natureza de receita precisa receber o tratamento fiscal e regulatório correto.
Multas, juros e recuperação de consumo também exigem análise
A reforma não impacta apenas os serviços convencionais.
A Nota Técnica nº 54/2026 aborda o tratamento de sanções e cobranças adicionais aplicáveis aos consumidores.
Entre os cuidados recomendados estão a classificação de multas, penalidades calculadas sobre tarifas e valores fixados nominalmente.
A recuperação de consumo não faturado, por exemplo, é tratada pela ANA como receita de serviço, devendo observar o regime tarifário correspondente.
Já os valores de natureza indenizatória, destinados a ressarcir danos ao patrimônio do prestador, exigem análise própria.
Essa diferenciação é relevante para os setores comerciais que administram processos de irregularidade, revisão de consumo, cobrança e recuperação de receitas.
Aplicar um fator único de desoneração sobre todas as rubricas, sem distinguir sua natureza, pode produzir resultados incorretos.
A consequência pode ser tanto a cobrança inadequada do cliente quanto a redução indevida de valores reconhecidos à companhia.
A data de emissão da fatura pode determinar o regime aplicável
Outro ponto operacional relevante está na transição entre dezembro de 2026 e janeiro de 2027.
Em muitas companhias, uma conta emitida em janeiro contempla consumo medido durante dezembro.
A Nota Técnica nº 54/2026 recomenda utilizar a data de emissão da fatura como critério de corte para aplicação da tabela desonerada.
Dessa forma, os volumes faturados em documentos emitidos a partir de 1º de janeiro de 2027 seriam calculados com a tabela adaptada, mesmo quando parte do consumo estivesse relacionada ao período anterior.
A orientação procura reduzir a complexidade operacional da transição, evitando a necessidade de dividir o consumo entre duas bases tarifárias.
Entretanto, o momento de ocorrência do fato gerador é matéria tributária. A recomendação admite procedimento diferente quando estabelecido pela entidade reguladora ou pela administração tributária competente.
Por isso, os sistemas comerciais devem permitir parametrização e rastreabilidade dos critérios utilizados.
A reforma pode afetar arrecadação e resultados financeiros?
A mudança tributária não deve ser confundida com uma simples alteração no preço dos serviços.
É necessário distinguir pelo menos três elementos:
Valor total pago pelo consumidor: poderá variar conforme as alíquotas definitivas e as regras aplicáveis.
Remuneração tarifária da companhia: deve observar as tabelas homologadas e as condições econômico-financeiras reconhecidas pela regulação.
Tributos recolhidos: deverão ser calculados e registrados conforme o novo sistema.
A distinção é importante para evitar que valores tributários destacados sejam interpretados como crescimento real da receita operacional.
As companhias também precisarão avaliar como a alteração afeta indicadores gerenciais, entre eles faturamento, arrecadação, inadimplência e recuperação de receitas.
Um aumento no valor bruto das faturas decorrente exclusivamente de tributos não significa necessariamente maior geração de receita disponível para investimentos.
Da mesma forma, eventual redução do montante final pago pelo cliente não representa automaticamente perda de remuneração regulatória.
A Nota Técnica da ANA diferencia a adequação imediata das tabelas tarifárias da apuração posterior dos efeitos econômicos reais da reforma.
Essa segunda etapa poderá envolver análise de créditos tributários, custos de aquisição, carga efetiva e eventuais necessidades de reequilíbrio econômico-financeiro.
O que as companhias brasileiras podem aprender com a Sabesp?
A experiência divulgada pela Sabesp apresenta uma referência prática para outros prestadores brasileiros.
O principal aprendizado é que a adaptação tributária não deve ficar restrita ao departamento fiscal.
Trata-se de um projeto corporativo que precisa envolver diferentes áreas.
1. Revisar o cadastro comercial
Verificar a qualidade dos dados de identificação dos clientes, especialmente CPF, CNPJ e demais informações necessárias à emissão fiscal, conforme os requisitos aplicáveis.
Cadastros incompletos podem gerar inconsistências e dificuldades de autorização.
2. Adequar as tabelas tarifárias
Trabalhar com a entidade reguladora para identificar a parcela tributária reconhecida nas tarifas vigentes, elaborar a memória de cálculo e implementar os novos valores homologados.
3. Classificar as receitas
Separar receitas de água e esgoto, serviços complementares, recuperação de consumo, penalidades, indenizações e outras cobranças.
A classificação deve observar a legislação e os critérios regulatórios específicos.
4. Atualizar os sistemas comerciais
Garantir que os sistemas suportem novos campos fiscais, cálculo de tributos, integração com serviços de autorização, cancelamentos, registros históricos e eventuais mudanças nas regras de cálculo.
5. Testar o faturamento antes da implantação
Realizar simulações com diferentes categorias de clientes, faixas tarifárias, situações de consumo e serviços cobrados.
O objetivo deve ser identificar diferenças indevidas antes da emissão em grande escala.
6. Preparar as equipes de atendimento
Os consumidores poderão questionar a existência de novos tributos na fatura, especialmente quando os valores passarem a ser apresentados separadamente.
As equipes precisam compreender a diferença entre alteração tributária, reajuste tarifário e aumento de consumo.
7. Monitorar os indicadores financeiros
Acompanhar separadamente receita tarifária, tributos destacados, valores faturados, arrecadação e inadimplência.
Essa segregação permitirá avaliar os efeitos reais da mudança sem distorções gerenciais.
Comunicação com os clientes também deve ser prioridade
Uma fatura com campos adicionais de impostos pode gerar dúvidas, mesmo quando não houver mudança no valor pago.
A experiência da Sabesp indica a importância de comunicar antecipadamente o novo formato.
A companhia também alertou para tentativas de fraude, esclarecendo que não solicita pagamentos extras ou acesso a links para ativação da nova conta.
Esse cuidado deve ser considerado por outros prestadores.
Além de disponibilizar informações técnicas, as companhias precisam explicar de maneira simples o que muda, por que muda e como o consumidor poderá verificar a autenticidade da cobrança.
Campanhas informativas nos canais digitais, nas lojas de atendimento e nas próprias faturas podem reduzir solicitações repetitivas e reclamações decorrentes de interpretações equivocadas.
O esclarecimento prévio também contribui para a proteção da arrecadação, evitando que consumidores deixem de pagar documentos legítimos por suspeita de irregularidade.
Uma oportunidade de modernizar a gestão comercial
A adaptação à reforma tributária representa uma obrigação legal, mas também pode acelerar melhorias estruturais.
Companhias que aproveitarem o processo para revisar cadastros, integrar bases de dados e aprimorar a composição das faturas poderão obter ganhos adicionais de qualidade da informação.
Entre as possibilidades estão a redução de inconsistências cadastrais, a identificação mais precisa das receitas, a automação de conferências e a ampliação da rastreabilidade das cobranças.
A modernização também favorece auditorias, controles internos e análises gerenciais.
Contudo, esses benefícios dependerão da qualidade da implantação e da capacidade de integrar sistemas e processos. A simples adoção de um novo leiaute não garante melhoria operacional.
Conclusão: a mudança na conta é apenas o começo
A decisão da Sabesp de atualizar sua fatura em novembro de 2026 sinaliza uma transformação que alcançará o conjunto das companhias brasileiras de saneamento.
A reforma tributária exigirá mais do que novos campos para impostos.
Será necessário revisar a composição das tarifas, adequar sistemas de faturamento, classificar receitas, acompanhar os impactos financeiros e preparar as equipes responsáveis pelo relacionamento com os consumidores.
A publicação da Resolução ANA nº 312/2026 reforça a urgência dessa adaptação e demonstra que o tratamento regulatório da transição continua evoluindo.
O desafio central será assegurar que a cobrança dos novos tributos ocorra de maneira transparente, tecnicamente correta e compatível com o equilíbrio econômico-financeiro da prestação.
Para os gestores de saneamento, a principal lição é clara: a reforma tributária não começa quando os novos impostos passam a ser cobrados. Ela começa na preparação dos sistemas, das tarifas e dos processos comerciais que sustentarão o faturamento de 2027.
Fontes e referências
- Folha de S.Paulo — 11/11/2026. Sabesp muda conta de água para se adequar à reforma tributária.
https://www1.folha.uol.com.br/mercado/2026/11/sabesp-muda-conta-de-agua-para-se-adequar-a-reforma-tributaria-veja-o-que-muda.shtml - Agência Nacional de Águas e Saneamento Básico — Resolução nº 312/2026 e Nota Técnica nº 54/2026. Orientações atualizadas para adequação das tabelas tarifárias.
https://www.gov.br/ana/pt-br/legislacao/resolucoes/resolucoes-regulatorias/2026/312 - Tribunal de Contas da União — 10/11/2026. Aprovação e encaminhamento ao Senado do cálculo da alíquota de referência da CBS.
https://portal.tcu.gov.br/imprensa/noticias/presidente-do-tcu-entrega-ao-senado-acordao-sobre-aliquota-de-referencia-da-cbs - Receita Federal. Cronograma dos documentos fiscais eletrônicos da reforma tributária, incluindo a NFAg.
https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria-do-consumo/orientacoes-da-reforma-tributaria/cronograma - Receita Federal. Entenda a Reforma Tributária do Consumo e suas etapas de transição.
https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria-do-consumo/entenda
SEO — WordPress
Título SEO: Sabesp muda conta de água para reforma tributária
Meta-descrição: Sabesp altera fatura para a reforma tributária. Entenda os impactos da CBS, do IBS e das novas regras de faturamento no saneamento.
Palavra-chave principal: Sabesp reforma tributária
Palavras-chave secundárias: nova conta de água Sabesp, reforma tributária saneamento, CBS saneamento, IBS conta de água, NFAg, ANA Resolução 312/2026, faturamento de água, tarifas de saneamento, gestão comercial saneamento, tributação água e esgoto.
Slug: sabesp-conta-agua-reforma-tributaria-2027
Categoria: Regulação e Gestão Comercial
Tags: Sabesp, Reforma Tributária, CBS, IBS, ANA, Faturamento, Gestão Comercial, Saneamento Básico