A Corsan encerrou agosto de 2026 com um resultado que chama atenção para além dos números da campanha: 4.062 clientes deixaram a negativação, 38.730 negociações foram realizadas em 15 dias e o universo atendido pela Tarifa Social chegou a 240,4 mil famílias, ante cerca de 78 mil em junho. Isso representa crescimento superior a 200% na quantidade informada de famílias beneficiadas em poucos meses. (corsan.com.br, corsan.com.br)
Entretanto, para quem trabalha com gestão comercial, o dado mais revelador talvez seja outro. Noventa e um por cento dos valores negociados correspondiam a débitos com atraso de apenas um a 30 dias. Em outras palavras, grande parte da atuação ocorreu antes que uma dificuldade pontual de pagamento se transformasse em inadimplência prolongada.
É nesse ponto que o caso deixa de ser apenas uma campanha de recuperação de crédito. A experiência mostra que Tarifa Social e inadimplência precisam ser administradas de forma integrada.
Uma campanha voltada ao passivo e ao futuro da conta
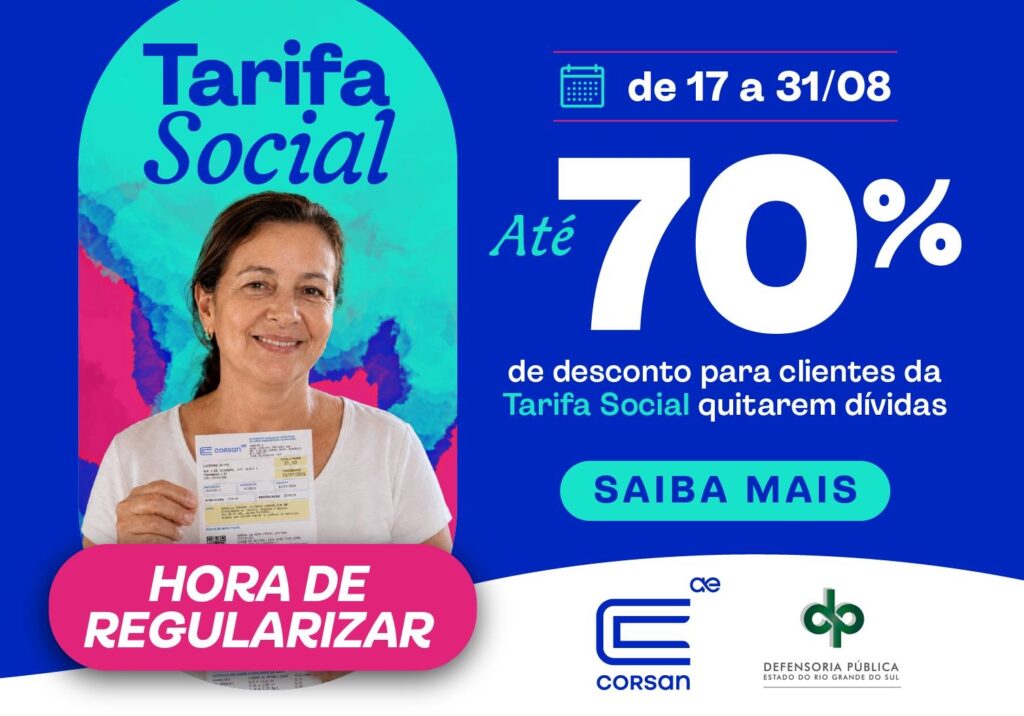
Entre 17 e 31 de agosto de 2026, a Corsan realizou uma campanha de regularização de débitos em parceria com a Defensoria Pública do Estado do Rio Grande do Sul. Beneficiários da Tarifa Social puderam negociar dívidas com descontos de até 70% e parcelamento de até 48 meses, inclusive para débitos anteriores ao novo enquadramento tarifário.
Ao final da mobilização, a companhia informou 38.730 negociações, R$ 243,8 mil em descontos concedidos e 4.062 clientes retirados da negativação. Esses 4.062 clientes equivalem a aproximadamente 10,5% do número de negociações registradas. Entretanto, não é possível afirmar que cada negociação corresponda a um cliente diferente, porque a companhia não publicou esse detalhamento metodológico. (corsan.com.br)
Também não foram divulgados, no balanço consultado, o valor total das dívidas negociadas, o montante efetivamente recebido, a parcela de entrada paga nem a expectativa de recuperação financeira futura. Portanto, os dados disponíveis não permitem calcular o retorno financeiro efetivo da campanha.
Ainda assim, o perfil das dívidas negociadas oferece uma informação estratégica: a ação incidiu majoritariamente sobre inadimplência muito recente.
Por que a Tarifa Social não resolve sozinha a inadimplência
A redução da conta futura não elimina automaticamente um passivo acumulado.
Uma família pode passar a pagar menos pela água e pelo esgoto e, simultaneamente, continuar carregando parcelas antigas que já não cabem em seu orçamento. Se nada for feito com essa dívida, a nova fatura mais baixa pode chegar acompanhada de parcelas anteriores suficientemente grandes para manter o consumidor em situação de inadimplência.
É exatamente nessa interseção que Tarifa Social e inadimplência precisam ser analisadas.
A política comercial mais completa atua em duas frentes. Primeiro, reduz a conta corrente a um valor compatível com a condição econômica do consumidor. Depois, cria uma solução realista para o estoque de débitos acumulados.
Foi essa lógica que apareceu no caso da Corsan: a ampliação da nova Tarifa Social foi acompanhada por uma campanha específica para reorganização de dívidas anteriores.
A escala da nova Tarifa Social muda o trabalho das áreas comerciais
A Lei Federal nº 14.898/2024 estabeleceu diretrizes nacionais para a Tarifa Social de Água e Esgoto. Entre os públicos elegíveis estão famílias com renda per capita de até meio salário mínimo inscritas no CadÚnico e famílias enquadradas nas condições relacionadas ao Benefício de Prestação Continuada.
A legislação estabelece desconto de 50% sobre a tarifa aplicável à primeira faixa de consumo, incidindo sobre os primeiros 15 metros cúbicos mensais. Também determinou uma mudança operacional decisiva: a classificação dos beneficiários deve ser feita automaticamente pelo prestador com base nas informações disponíveis no CadÚnico e nos bancos de dados utilizados pelas empresas. (planalto.gov.br)
Essa exigência altera profundamente a forma de administrar a Tarifa Social.
Durante muito tempo, a inclusão em benefícios tarifários dependeu, em muitos casos, da iniciativa do próprio consumidor: descobrir que possuía direito, procurar atendimento, apresentar documentação e solicitar enquadramento.
A tendência agora é outra. O processo passa a depender cada vez mais de integração de bases, qualidade cadastral e capacidade de cruzar informações.
CPF do titular, endereço, unidade consumidora, CadÚnico, BPC, titularidade e dados comerciais deixam de ser questões meramente cadastrais. Tornam-se componentes de uma política pública tarifária.
Assim, a Tarifa Social também passa a ser uma questão de governança de dados.
O desafio social precisa conviver com o equilíbrio econômico
A ampliação da Tarifa Social reduz as contas de uma parcela dos consumidores, mas não elimina os custos de produção e prestação dos serviços.
Captação, tratamento, distribuição, operação, manutenção, leitura, faturamento, atendimento e investimentos continuam existindo.
Por essa razão, a Lei nº 14.898 determina que a Tarifa Social seja financiada prioritariamente por subsídio cruzado e reconhece a necessidade de recomposição do equilíbrio econômico-financeiro dos contratos quando a categoria social for criada ou modificada. (planalto.gov.br)
O Rio Grande do Sul oferece um exemplo concreto dessa relação.
Nos municípios da Corsan regulados pela AGERGS, a agência autorizou a implantação da nova Tarifa Social e definiu reajuste de 5,76% no preço-base do metro cúbico de água e do serviço básico, no contexto da recomposição econômico-financeira associada à implementação do benefício. A medida passou a valer a partir de 1º de julho de 2026 para cobrança na fatura de agosto. (agergs.rs.gov.br, agergs.rs.gov.br)
Isso evidencia uma terceira dimensão do tema: Tarifa Social e inadimplência precisam ser analisadas junto com a sustentabilidade tarifária.
Uma tarifa incapaz de financiar adequadamente o serviço cria problemas para o prestador. Porém, uma conta incompatível com a capacidade econômica das famílias também pode gerar custos: aumento da inadimplência, mais ações de cobrança, reclamações, negativação e dificuldade de recuperação do crédito.
O desafio regulatório é equilibrar essas duas necessidades.
A regulação nacional passou a exigir uma gestão mais estruturada
A Agência Nacional de Águas e Saneamento Básico aprovou, em novembro de 2025, a Norma de Referência nº 13/2025 por meio da Resolução ANA nº 271.
A norma trata de estrutura tarifária e Tarifa Social e exige que as entidades reguladoras infranacionais disciplinem o processo de gestão do benefício, incluindo identificação, classificação e atualização das economias enquadradas na categoria residencial social. (gov.br, gov.br)
Isso significa que a discussão sobre Tarifa Social e inadimplência tende a se tornar cada vez mais mensurável e auditável.
Não será suficiente informar que determinada quantidade de clientes recebe desconto. Reguladores e prestadores precisarão saber quem é elegível, quem foi efetivamente incluído, quem ficou de fora, como os dados são atualizados, qual o impacto econômico e como a estrutura tarifária absorve o benefício.
A ANA também estruturou uma lista positiva de prestadores em conformidade com a Lei nº 14.898/2024, utilizando esse instrumento para acompanhamento e transparência da implementação da Tarifa Social no país. (gov.br)
O Brasil já oferece outros exemplos relevantes
A associação entre negociação de débitos e proteção tarifária aparece em outras empresas brasileiras.
Em Minas Gerais, a Copasa já adotou condições de parcelamento diferenciadas para consumidores da Tarifa Social. Em campanha de 2024, os débitos desses clientes podiam ser parcelados em até 36 vezes, enquanto o limite aplicado aos demais clientes chegava a 24 parcelas. (news.copasa.com.br)
Em 2026, a companhia continuou levando unidades móveis a diferentes municípios para reunir, em um mesmo ponto de atendimento, negociação de débitos, atualização cadastral, mudança de titularidade e inclusão na Tarifa Social. (news.copasa.com.br, news.copasa.com.br)
Esse tipo de estratégia mostra que digitalização não elimina completamente a necessidade de presença física. Para determinados grupos vulneráveis, levar o serviço até a comunidade pode ser a diferença entre possuir o direito e conseguir efetivamente utilizá-lo.
A Águas de Manaus, do grupo Aegea, também oferece um benchmarking relevante. O programa Vem Com a Gente integrou negociação de débitos, regularização de ligações, atendimento itinerante, manutenção, ampliação de redes e cadastro em tarifa social.
Em 2023, a Aegea informou que Manaus possuía 114 mil famílias cadastradas na Tarifa Social. Segundo a companhia, quando assumiu a concessão em 2018, o benefício alcançava menos de 20 mil pessoas. O programa também foi utilizado em áreas de maior vulnerabilidade urbana, como becos e palafitas. (aegea.com.br, aegea.com.br)
A comparação revela uma questão importante: vulnerabilidade financeira frequentemente aparece associada a vulnerabilidade cadastral, territorial ou de infraestrutura. Por isso, cobrança dificilmente deve funcionar como uma área isolada.
O benchmarking internacional aponta para uma cobrança mais personalizada
Na Inglaterra e no País de Gales, a discussão sobre capacidade de pagamento está incorporada às orientações da Ofwat, reguladora do setor.
As diretrizes recomendam que as empresas façam esforços para identificar consumidores com risco de entrar em dívida e ajam proativamente, oferecendo alternativas como tarifas sociais direcionadas, revisão de contas e consumo, visitas de eficiência hídrica, comunicação preventiva e diferentes formas de apoio financeiro. (ofwat.gov.uk, ofwat.gov.uk)
Entre os mecanismos adotados no mercado britânico está o chamado debt matching.
A United Utilities mantém um programa no qual, para cada £1 pago pelo consumidor para amortizar sua dívida, a empresa aporta inicialmente mais £1. Essa contribuição pode subir para £2 à medida que o cliente mantém os pagamentos. (unitedutilities.com, unitedutilities.com)
A companhia informa que mais de 20 mil consumidores participavam do mecanismo e que mais de 12 mil clientes se tornaram livres de dívidas em 2022 por meio do programa. (unitedutilities.com)
O princípio é diferente de simplesmente conceder um desconto elevado no momento da negociação.
O benefício cresce conforme o consumidor demonstra capacidade de manter o acordo.
Essa experiência sugere uma possibilidade interessante para o saneamento brasileiro: estruturar incentivos sobre dívidas de maneira progressiva, associando parte do abatimento ao cumprimento do parcelamento e ao pagamento das contas correntes.
O intervalo de 1 a 30 dias merece atenção especial
O fato de 91% dos valores negociados pela Corsan estarem ligados a atrasos de até 30 dias deveria despertar particular interesse das áreas comerciais.
Nem toda inadimplência representa o mesmo risco.
Um consumidor com sete dias de atraso não deveria necessariamente receber o mesmo tratamento daquele que acumula dívidas há dois anos.
No primeiro caso, uma comunicação rápida, uma alteração da data de vencimento, pagamento via Pix, parcelamento curto ou até a identificação de uma conta fora do padrão podem resolver a situação.
Quando o passivo já se tornou estrutural, a solução pode exigir análise de capacidade de pagamento, enquadramento na Tarifa Social, parcelamentos extensos, descontos ou processos de mediação.
Portanto, uma oportunidade central de Tarifa Social e inadimplência está na segmentação dos clientes por comportamento e risco.
O que deve entrar no painel do gestor
A campanha não deveria ser avaliada apenas pelo número bruto de acordos fechados. Indicadores de permanência são mais reveladores.
Entre os dados que merecem acompanhamento estão:
- percentual de beneficiários da Tarifa Social que permanecem adimplentes;
- inadimplência distribuída entre 1 e 30, 31 e 60, 61 e 90 e mais de 90 dias;
- reincidência depois da renegociação;
- percentual de parcelamentos rompidos;
- receita efetivamente recuperada em relação aos descontos concedidos;
- volume de clientes negativados e posteriormente regularizados;
- percentual de famílias elegíveis identificadas automaticamente;
- quantidade de clientes potencialmente elegíveis não reconhecidos por inconsistências cadastrais;
- custo das diferentes estratégias de cobrança;
- comportamento de pagamento antes e depois da entrada na Tarifa Social.
Esses indicadores permitem distinguir uma campanha que apenas produz acordos de outra que realmente reduz inadimplência de forma sustentável.
Os riscos de uma política mal calibrada
Programas de renegociação também exigem cuidado.
Descontos muito elevados e repetitivos podem estimular alguns clientes a aguardar futuras campanhas em vez de negociar nas condições normais.
Da mesma forma, parcelamentos muito longos podem transformar uma dívida antiga em uma despesa permanente adicionada mensalmente à nova conta.
Há ainda o risco cadastral. A inclusão automática depende da qualidade das bases. Titularidades desatualizadas, CPF divergente, endereços inconsistentes e alterações familiares podem impedir que consumidores elegíveis sejam corretamente identificados.
Outro ponto é não presumir que todo atraso nasce exclusivamente da falta de renda.
Faturas elevadas podem resultar de vazamentos internos, anormalidades de consumo, problemas de cadastro ou outras situações que precisam ser investigadas.
Em alguns casos, a dívida é a consequência visível de um problema diferente.
Da cobrança reativa para a gestão de risco
O caso Corsan sugere uma transformação na lógica comercial.
A régua convencional começa depois do vencimento. A régua mais avançada procura reconhecer sinais de risco antes de a dívida se consolidar.
Dados cadastrais podem revelar vulnerabilidade. Histórico de consumo pode identificar anormalidades. Comportamento de pagamento pode indicar deterioração financeira. A Tarifa Social reduz o peso da conta. Mensagens preventivas podem evitar atrasos. E a renegociação trata o passivo quando ele já existe.
Nesse modelo, cobrança deixa de ser apenas uma sequência de avisos, negativação e recuperação judicial ou administrativa.
Ela passa a funcionar como gestão do risco de receita.
A qualificação profissional também muda
Esse movimento exige integração entre atendimento, faturamento, cobrança, comercial, tecnologia, regulação e jurídico.
O profissional de saneamento passa a precisar compreender temas que antes poderiam parecer restritos a outras áreas: CadÚnico, integração de bases, segmentação, comportamento de pagamento, inteligência de dados, estrutura tarifária e vulnerabilidade financeira.
Ao mesmo tempo, permanece indispensável o conhecimento da realidade encontrada nas ruas e nos canais de atendimento.
É justamente nessa conexão entre dados e operação que surgem situações como imóveis com titularidade desatualizada, famílias elegíveis ainda não enquadradas, consumos anormais e dívidas que poderiam ter sido tratadas antes de chegar a estágios mais graves.
Conclusão
A retirada de 4.062 clientes da negativação é um resultado relevante, mas não representa a maior contribuição do caso.
A principal lição está em tratar conjuntamente a conta futura e o passivo anterior.
A expansão da Tarifa Social para 240,4 mil famílias cria uma nova realidade comercial para a Corsan. A partir daí, não basta garantir o desconto. Será preciso acompanhar cadastro, adimplência, reincidência, comportamento de pagamento e sustentabilidade econômico-financeira.
O peso dos débitos recentes na campanha — 91% dos valores negociados estavam entre um e 30 dias de atraso — reforça outro aprendizado: a companhia que consegue agir cedo pode evitar que uma dificuldade temporária evolua para uma dívida estrutural.
O benchmarking internacional aponta na mesma direção, com modelos baseados em prevenção, segmentação, capacidade de pagamento e incentivos vinculados à manutenção dos acordos.
Por isso, Tarifa Social e inadimplência não deveriam ser tratadas como agendas separadas.
A evolução da gestão comercial no saneamento passa por reconhecer riscos mais cedo, oferecer soluções compatíveis com cada perfil e medir o sucesso não pelo número de acordos assinados, mas pela quantidade de consumidores que permanecem em dia depois da negociação.
Esse avanço pode melhorar simultaneamente a experiência dos clientes, a eficiência da cobrança, a recuperação de receita e a sustentabilidade da política tarifária.
Fontes e referências
Corsan — Companhia Riograndense de Saneamento
Mais de 4 mil clientes deixam negativação após campanha da Corsan para beneficiários da Tarifa Social
9 de setembro de 2026
Acessar publicação da Corsan
Corsan — Companhia Riograndense de Saneamento
Corsan oferece desconto de até 70% para clientes incorporados à Tarifa Social quitarem dívidas
17 de agosto de 2026
Acessar publicação da Corsan
Defensoria Pública do Estado do Rio Grande do Sul
Defensoria Pública e Corsan firmam parceria para regularização de dívidas dos beneficiários da Tarifa Social
18 de agosto de 2026
Acessar publicação da Defensoria Pública
Presidência da República — Casa Civil
Lei nº 14.898, de 13 de junho de 2024 — Tarifa Social de Água e Esgoto
Consultar a Lei nº 14.898/2024
ANA — Agência Nacional de Águas e Saneamento Básico
Resolução ANA nº 271/2025 e Norma de Referência nº 13/2025
21 de novembro de 2025
Consultar a Norma de Referência nº 13/2025
ANA — Agência Nacional de Águas e Saneamento Básico
Tarifa Social de Água e Esgoto
Consultar página oficial da Tarifa Social
AGERGS — Agência Estadual de Regulação dos Serviços Públicos Delegados do Rio Grande do Sul
Resolução Decisória nº 892/2026
10 de junho de 2026
Consultar decisão da AGERGS
Copasa
Copasa negocia dívidas de clientes com vantagens especiais na Semana do Consumidor
14 de março de 2024
Consultar publicação da Copasa
Aegea Saneamento
Vem com a Gente — Água e Saneamento aos que mais precisam
8 de dezembro de 2023
Consultar case da Aegea
Ofwat — Water Services Regulation Authority
Paying Fair Guidelines — suporte a consumidores em vulnerabilidade e endividamento
Consultar diretrizes da Ofwat
United Utilities
How we can help with your bill — Payment Matching e programas de apoio financeiro
Consultar programas da United Utilities
United Utilities
Affordability in the North West — resultados dos programas de apoio e Payment Matching
Consultar os resultados divulgados pela United Utilities