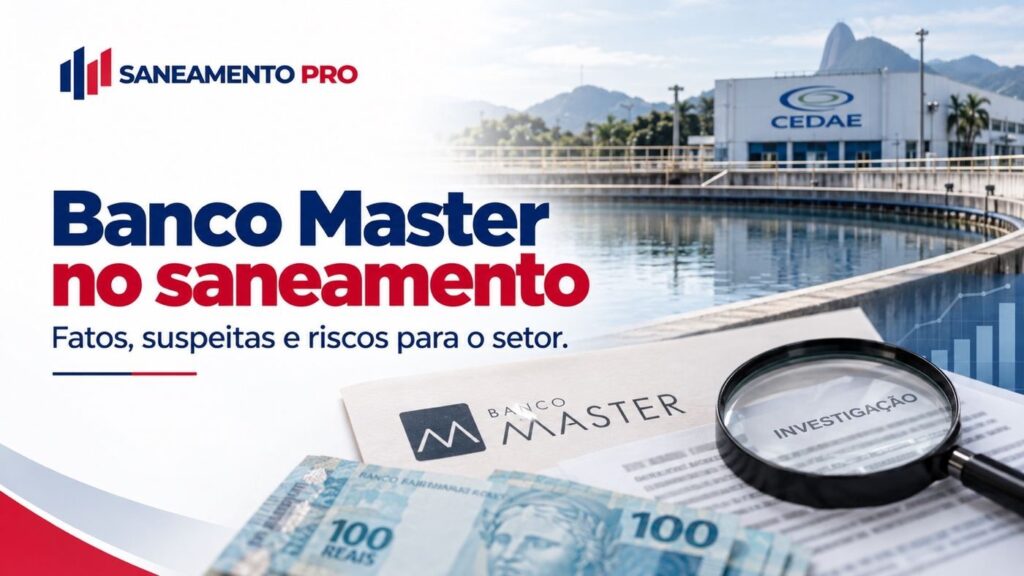
O Banco Master no saneamento deixou de ser apenas uma associação distante entre uma crise bancária e empresas públicas. Há, pelo menos, um caso direto e documentado: a Cedae, companhia de água e esgoto do Rio de Janeiro, aplicou aproximadamente R$ 200 milhões em CDBs do Banco Master em 2023 e ainda tinha cerca de R$ 220 milhões a receber quando a instituição foi liquidada pelo Banco Central, em novembro de 2025. Uma auditoria interna posterior estimou possível prejuízo de R$ 222,1 milhões e apontou indícios de uma “articulação governamental” envolvendo os investimentos.
Mas existe uma diferença fundamental entre investimento controverso, indício de irregularidade, investigação criminal, acusação de corrupção e corrupção comprovada. Até o momento, não é tecnicamente correto afirmar que esteja judicialmente comprovado um esquema de corrupção do Banco Master dentro do setor de saneamento.
O que existe é mais complexo — e talvez mais importante para os profissionais do setor.
O caso revela como decisões de tesouraria, políticas de investimento, governança corporativa, relações entre governo e estatais, compliance e gestão de riscos podem atingir diretamente uma empresa responsável por infraestrutura essencial.
E a Cedae não é a única companhia que aparece no entorno dessa história.
O que aconteceu com o Banco Master
O Banco Central decretou, em 18 de novembro de 2025, a liquidação extrajudicial do Banco Master, Banco Master de Investimento, Letsbank e outras instituições do conglomerado. Segundo o BC, a medida foi motivada por grave crise de liquidez, deterioração significativa da situação econômico-financeira e graves violações às normas do Sistema Financeiro Nacional.
O caso avançou muito além de uma quebra bancária.
A Operação Compliance Zero passou a investigar supostas fraudes bilionárias, lavagem de dinheiro, organização criminosa e corrupção. Em março de 2026, o Supremo Tribunal Federal determinou a prisão preventiva de Daniel Vorcaro e outros investigados. Em abril, o STF informou que as apurações envolvendo o Master e o BRB abrangiam crimes contra o sistema financeiro, corrupção, lavagem de dinheiro e organização criminosa.
Em junho, outra fase da operação passou a investigar possível corrupção ativa e passiva envolvendo interesses do banco e agentes políticos. As apurações permanecem em andamento, portanto as imputações devem ser tratadas como suspeitas e acusações sob investigação, e não como condenações definitivas.
É nesse cenário que surge a questão central para o saneamento.
Banco Master no saneamento: a Cedae é o elo mais forte
Entre as principais companhias de saneamento pesquisadas, o vínculo mais direto e documentado do Banco Master no saneamento está na Cedae.
A própria empresa informou oficialmente ao mercado que possuía CDBs emitidos pelo Banco Master. Nas demonstrações de setembro de 2025, havia sido constituída uma provisão contábil de R$ 237 milhões diante do rebaixamento do rating da instituição financeira.
A Cedae conseguiu resgatar R$ 20 milhões em setembro e outros R$ 20 milhões em outubro. Uma solicitação adicional de R$ 10 milhões, feita em 17 de novembro, não foi processada. No dia seguinte, ocorreu a liquidação do Master.
O saldo remanescente divulgado pela companhia era de aproximadamente R$ 220 milhões.
Isso é especialmente relevante porque CDB possui garantia ordinária do Fundo Garantidor de Créditos, mas o limite geral é de R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado. Em uma exposição da ordem de centenas de milhões de reais, essa proteção é praticamente irrelevante para a preservação do patrimônio da companhia.
O caso demonstra uma realidade muitas vezes esquecida no saneamento: risco financeiro também é risco operacional.
Uma perda de caixa dessa dimensão pode representar recursos que deixam de estar disponíveis para obras, manutenção, renovação de ativos, segurança hídrica, tecnologia ou expansão da infraestrutura.
O TCE-RJ encontrou indícios de irregularidades
Em fevereiro de 2026, o Tribunal de Contas do Estado do Rio de Janeiro decidiu investigar os investimentos da Cedae no Master.
O relator do processo citou “substanciosos indícios de irregularidades”. A Cedae, por sua vez, afirmou que as aplicações seguiram as normas da política de investimentos, compliance e governança e que eram informadas mensalmente à Diretoria Executiva, Conselho de Administração, Conselho Fiscal e Comitê de Auditoria.
Essa manifestação da companhia é importante porque mostra que a existência de várias instâncias formais de aprovação não encerra a discussão sobre a qualidade da decisão.
É possível cumprir um rito e ainda assumir um risco excessivo.
Governança não significa apenas possuir conselho, comitê, parecer jurídico ou política escrita. Significa verificar se essas estruturas conseguem impedir decisões inadequadas, reagir aos sinais de deterioração do risco e questionar premissas apresentadas pela administração.
O TCE-RJ posteriormente ampliou sua fiscalização sobre investimentos realizados por entidades estaduais em instituições financeiras, incluindo a Cedae.
O ponto mais sensível: as regras de investimento mudaram
A auditoria interna realizada pela Cedae em 2026 tornou o caso ainda mais relevante.
Segundo o relatório obtido e divulgado pela Folha de S.Paulo, a auditoria apontou indícios de uma “articulação governamental” entre investimentos da Cedae e do Rioprevidência no Banco Master.
Os auditores identificaram proximidade temporal entre alterações nas políticas de investimento e os aportes realizados pelas instituições estaduais. O documento classificou o cenário como uma “concomitância temporal suspeita”.
A investigação interna também concluiu que as tratativas com representantes do Master haviam começado meses antes do investimento.
Segundo a auditoria, o banco originalmente não cumpriria os critérios da política então existente. Uma revisão posterior das regras permitiu que a instituição passasse a se enquadrar.
Aqui está uma das maiores lições de governança de todo o caso.
Alterar uma política não é irregular por si só.
Empresas precisam atualizar políticas financeiras constantemente.
O problema aparece quando uma mudança reduz barreiras de risco justamente durante a avaliação de uma contraparte específica. Nesse cenário, torna-se indispensável demonstrar tecnicamente por que a alteração atende ao interesse da companhia — e não a um negócio previamente desejado.
A defesa do então governador Cláudio Castro sustentou que ele não participava da política de investimentos da Cedae, que a alteração passou pelas instâncias internas competentes e que, no momento da aplicação, o Master estava regular e possuía avaliações de risco.
Portanto, essa questão continua no campo da apuração, e não de uma conclusão judicial definitiva.
Os alertas apareceram antes da liquidação
Há outro ponto particularmente importante para gestores financeiros.
Documentos oficiais do próprio Comitê de Auditoria da Cedae mostram que, meses antes da liquidação, a situação do Master já era acompanhada internamente.
Em julho de 2025, uma ata registrou questionamentos sobre as aplicações no Banco Master e informou que a área financeira acompanhava as notícias relacionadas à instituição.
Em setembro, o registro tornou-se ainda mais explícito.
A ata da reunião de 15 de setembro menciona redução do rating do Banco Master e o consequente desenquadramento da política de investimentos da Cedae. A estratégia informada era buscar a realocação e o reenquadramento da carteira, incluindo resgate de aproximadamente R$ 20 milhões naquele mês e nova retirada prevista para outubro.
O Comitê de Auditoria registrou novamente sua preocupação e solicitou monitoramento diário.
Esse detalhe transforma o caso em uma aula prática de gestão de riscos.
O problema não é apenas identificar um sinal de deterioração.
A questão é: o que a organização faz depois que identifica o risco?
A acusação mais recente é grave — mas ainda não é prova
Em setembro de 2026 surgiu uma nova frente, diretamente relacionada à pergunta sobre corrupção.
Segundo reportagem do UOL baseada em uma proposta de colaboração premiada apresentada por Daniel Vorcaro, o ex-controlador do Master afirmou que ACM Neto e Antônio Rueda teriam atuado na aproximação da instituição com investidores públicos, citando institutos de previdência e também a Cedae, em troca de uma comissão de 10% sobre recursos captados.
O relato é extremamente grave.
Entretanto, existem ressalvas igualmente importantes.
A proposta de colaboração não foi aceita pela Polícia Federal nem pela Procuradoria-Geral da República. O próprio material apresenta diferenças entre o volume total de aplicações conhecido publicamente e os valores mencionados por Vorcaro. Além disso, não demonstra, até agora, que o investimento específico da Cedae decorreu de uma atuação comprovada dos políticos citados.
ACM Neto classificou as acusações como falsas, absurdas e fantasiosas. Antônio Rueda negou irregularidades e afirmou que serviços profissionais mencionados nas reportagens eram legítimos.
Portanto, editorialmente, o máximo que a evidência disponível permite afirmar é:
existe uma acusação recente de possível intermediação política envolvendo o aporte da Cedae, feita pelo próprio controlador do Master em uma proposta de delação não homologada e ainda sem comprovação judicial.
Transformar essa alegação em “propina comprovada da Cedae” seria incorreto.
Sabesp: existe relação, mas ela é indireta
Outro nome que aparece quando se pesquisa o Banco Master no saneamento é a Sabesp.
Mas o vínculo precisa ser explicado corretamente.
Registros públicos do BNDES confirmam uma reunião realizada em junho de 2024 com representantes do Banco Master, Nelson Tanure e executivos do banco de desenvolvimento.
Segundo apuração da Folha, Tanure e representantes do Master procuraram o BNDES durante a privatização de empresas paulistas. Entre as propostas discutidas estaria a participação do BNDES em um consórcio interessado na Sabesp.
O BNDES informou que não aceitou a proposta, que não possuía operação com o Banco Master ou Tanure e que o Master sequer tinha limite para operar com a instituição. A privatização da Sabesp acabou tendo a Equatorial como investidor de referência.
Portanto, não existe base para afirmar que o Banco Master tenha adquirido, financiado ou controlado a Sabesp.
Há uma tentativa documentada de participação em estrutura relacionada à privatização que não prosperou.
Essa distinção é fundamental.
O caso EMAE aproxima novamente o Master da Sabesp
A conexão paulista fica mais interessante quando entra a EMAE, Empresa Metropolitana de Águas e Energia.
A EMAE informou oficialmente em novembro de 2025 que possuía CDBs emitidos pelo Letsbank, integrante do conglomerado Master, correspondentes a 5,88% de seu ativo consolidado em 30 de setembro daquele ano. Os papéis não possuíam garantia específica.
Reportagens estimaram o investimento em cerca de R$ 140 milhões.
Mas também aqui é necessário observar a cronologia.
A aplicação estava no balanço da EMAE antes de a Sabesp consumar a aquisição de seu controle. A transferência de controle para a Sabesp foi concluída em janeiro de 2026.
Logo, não é correto afirmar que “a Sabesp aplicou R$ 140 milhões no Master”.
O correto é dizer que a Sabesp posteriormente adquiriu o controle de uma empresa que já possuía exposição ao Letsbank.
Há ainda uma conexão anterior: um fundo ligado a Nelson Tanure venceu a privatização original da EMAE por aproximadamente R$ 1 bilhão, enquanto estruturas financeiras ligadas a personagens posteriormente investigados no caso Master aparecem nas operações envolvendo a companhia. Posteriormente, a Sabesp assumiu o controle da EMAE após execução de garantias e operações societárias.
Novamente, conexão financeira ou societária não significa automaticamente corrupção.
Caesb: o impacto chegou pelo BRB
A Caesb, do Distrito Federal, aparece de outra maneira no caso.
Em fevereiro de 2026, deputados distritais encaminharam pedido formal de informações para saber se a companhia possuía ou havia possuído recursos aplicados no Banco Master ou no Will Bank e se havia registrado perdas. O requerimento, sozinho, não comprova que a Caesb tenha feito esses investimentos.
O vínculo mais concreto surgiu através da crise do BRB.
Depois das perdas relacionadas às operações do banco brasiliense com o Master, participações acionárias em empresas públicas — entre elas a Caesb — chegaram a ser discutidas como parte das alternativas patrimoniais para fortalecer ou garantir operações destinadas à recuperação do BRB.
Isso cria um efeito que merece atenção dos gestores de saneamento.
Uma companhia de água pode não ter participado diretamente de uma operação financeira problemática e, mesmo assim, seu patrimônio pode entrar na equação para absorver consequências fiscais de decisões tomadas em outra empresa estatal.
Esse é um risco de governança de grupo público, e não apenas de tesouraria.
Sanepar oferece um contraponto interessante
Nem todas as organizações ligadas ao saneamento ficaram expostas ao Master.
Em novembro de 2025, a Fundação Sanepar — FUSAN informou oficialmente que nenhum dos planos de previdência complementar por ela administrados possuía investimentos diretos ou indiretos em produtos ou títulos emitidos pelo Banco Master.
A entidade afirmou priorizar segurança, liquidez, diversificação e solidez das instituições investidas.
É necessário cuidado na interpretação: isso se refere aos planos administrados pela Fundação Sanepar, e não necessariamente a toda a tesouraria corporativa da Sanepar.
Ainda assim, funciona como benchmark útil.
A principal lição não é simplesmente “não investir em determinado banco”. A boa gestão exige uma arquitetura capaz de impedir que o rendimento adicional oferecido por um ativo supere a tolerância institucional ao risco.
O que a pesquisa não permite afirmar
Também é relevante explicar o que não foi encontrado.
Até esta apuração, não foram localizadas evidências primárias suficientemente robustas que permitam afirmar a existência de investimentos ou esquemas de corrupção relacionados ao Banco Master envolvendo diretamente companhias como Embasa, Copasa, Cagece, Compesa, Cesan, Aegea, Iguá ou BRK.
Isso não é prova absoluta de inexistência de relacionamento comercial.
Significa apenas que não há base confiável suficiente para incluí-las como participantes de um caso de corrupção relacionado ao Master.
Esse critério é particularmente importante em um assunto com forte repercussão política e criminal.
Por que esse caso importa tanto para o saneamento
A primeira impressão pode ser que o caso pertence às diretorias financeiras.
Não pertence apenas a elas.
Uma companhia de saneamento administra recursos necessários para sistemas que funcionam 24 horas por dia: captação, tratamento, bombeamento, redes, reservatórios, estações de esgoto, energia elétrica, produtos químicos, manutenção, pessoal e obras.
Por isso, a prioridade de uma política financeira não pode ser maximizar rendimento.
Ela deve equilibrar, nesta ordem lógica, preservação do capital, liquidez, risco e rentabilidade.
O episódio da Cedae demonstra que uma decisão tomada na tesouraria pode chegar até a engenharia e a operação.
Dinheiro indisponível significa menor capacidade de reagir a uma emergência, antecipar investimentos ou executar projetos.
A nova política da Cedae mostra o que mudou
O próprio caso gerou uma resposta concreta.
Em maio de 2026, a Cedae publicou uma nova versão de sua Política de Aplicações Financeiras.
O documento define perfil conservador e baixa tolerância ao risco. Também determina que as aplicações diretas em títulos de instituições financeiras sejam restritas a bancos classificados no Segmento S1 da regulação prudencial do Banco Central.
A política estabelece ainda teto de 30% para aplicações em uma mesma instituição custodiante, deixando claro que esse percentual representa um limite máximo e que deve ser buscada maior pulverização da carteira.
Além disso, a elegibilidade de uma instituição financeira passa por consulta e anuência prévia da área de compliance, responsável pela due diligence. Notícias negativas devem provocar pedidos formais de esclarecimento e revisão de risco.
Quando ocorre desenquadramento, a estratégia deve ser documentada, deliberada e supervisionada por instâncias colegiadas.
Isso transforma o Banco Master no saneamento em algo mais útil do que um escândalo: um estudo de caso sobre como políticas financeiras podem ser redesenhadas após uma falha relevante.
O benchmark internacional: governança antes da rentabilidade
No exterior, a comparação mais útil não está em encontrar outra companhia de água envolvida com o Master, mas em observar os padrões internacionais para empresas estatais.
As Diretrizes de Governança Corporativa para Empresas Estatais da OCDE, atualizadas em 2024, recomendam que empresas controladas pelo Estado mantenham elevados padrões de transparência, integridade, contabilidade, auditoria e divulgação de riscos.
A OCDE afirma explicitamente que empresas estatais devem possuir sistemas capazes de identificar, administrar, controlar e reportar riscos, integrando controles internos, ética e compliance.
Há ainda uma recomendação particularmente pertinente ao saneamento: o Estado deve respeitar a autonomia operacional das empresas e a independência de seus conselhos, evitando interferência na gestão cotidiana.
As diretrizes anticorrupção da organização lembram que empresas estatais podem estar especialmente expostas a riscos de corrupção em setores de infraestrutura, onde grandes investimentos, contratos públicos e decisões governamentais se encontram.
Ou seja: o problema observado no Brasil não é tratado internacionalmente apenas como risco de fraude.
É tratado como risco de governança do Estado empresário.
A Lei das Estatais já exige estruturas de proteção
No Brasil, a Lei nº 13.303/2016 já determina que empresas públicas e sociedades de economia mista abrangidas pela norma possuam regras de governança, transparência, gestão de riscos, controles internos, compliance, auditoria interna e Comitê de Auditoria Estatutário.
A lei também exige mecanismos voltados à prevenção de conflitos de interesse, corrupção e fraude.
Portanto, o aprendizado do caso Master não exige necessariamente a criação de novas estruturas burocráticas.
Muitas estruturas já existem.
O desafio é fazê-las funcionar de verdade.
O que gestores de saneamento deveriam revisar agora
O Banco Master no saneamento oferece uma oportunidade concreta para que companhias façam um teste de estresse em suas próprias políticas.
Entre os pontos que merecem revisão estão:
- concentração máxima por instituição e conglomerado financeiro;
- limite de aplicações por categoria de risco;
- exigência de análise interna além dos ratings externos;
- segregação entre quem propõe o investimento, quem avalia o risco e quem liquida a operação;
- regras especiais para alteração de política durante negociação com uma contraparte;
- due diligence independente sobre instituições financeiras;
- monitoramento diário de mudanças de rating, liquidez e notícias relevantes;
- gatilhos automáticos para redução de exposição;
- registro formal das divergências dos comitês de risco e auditoria;
- documentação da justificativa econômica de cada aplicação relevante;
- simulação periódica de falência ou liquidação das principais contrapartes;
- comunicação imediata ao conselho quando determinada instituição sai do apetite de risco;
- análise de conflitos de interesse e de eventuais contatos políticos ou institucionais relacionados à escolha de contrapartes.
Essas medidas não servem apenas para impedir corrupção.
Servem para impedir decisões financeiramente ruins que podem ser totalmente legais.
Essa talvez seja a diferença mais importante.
O maior erro seria transformar o caso apenas em disputa política
Casos como o Master rapidamente se tornam disputas partidárias.
Para uma empresa de saneamento, essa é uma leitura insuficiente.
O profissional precisa perguntar algo diferente:
como aproximadamente R$ 200 milhões de recursos de uma companhia de água puderam ficar expostos a uma instituição que posteriormente entrou em liquidação — e quais controles teriam reduzido esse risco?
Essa pergunta continua relevante independentemente de quem seja responsabilizado criminalmente ao final das investigações.
Um engenheiro precisa entender porque isso pode afetar investimento.
Um gestor comercial precisa entender porque isso pode pressionar custos e metas.
Um profissional financeiro precisa compreender risco de contraparte.
Auditoria e compliance precisam testar se possuem independência real.
E conselheiros precisam compreender que aprovar uma política significa assumir responsabilidade sobre o risco que ela permite.
Lições para quem trabalha no saneamento
A primeira lição é que tesouraria também faz parte da segurança operacional.
A segunda é que rating não substitui análise própria.
A terceira é que cumprir uma política não basta se a própria política estiver mal calibrada.
A quarta é ainda mais importante: quando uma regra interna precisa ser alterada justamente para permitir determinada operação, o nível de escrutínio deve aumentar — não diminuir.
Finalmente, conselhos, auditorias e áreas de compliance precisam ter autoridade para dizer “não”, inclusive quando a proposta já possui apoio de áreas executivas ou acionistas públicos.
Profissionais experientes sabem que grandes perdas raramente começam com um único erro espetacular.
Normalmente surgem de uma sequência de pequenas decisões que, isoladamente, parecem justificáveis.
Conclusão: qual é, afinal, a relação do Master com o saneamento?
A resposta disponível em setembro de 2026 é mais precisa do que simplesmente dizer que existe “corrupção do Banco Master no saneamento”.
A Cedae é o elo mais direto e relevante. A empresa investiu aproximadamente R$ 200 milhões em CDBs do Master, terminou com cerca de R$ 220 milhões expostos após a liquidação, foi alvo de fiscalização do TCE-RJ e produziu uma auditoria interna que apontou indícios de articulação governamental e possível prejuízo de R$ 222,1 milhões. Existem ainda alegações recentes e não comprovadas de intermediação política relacionada à captação desses recursos.
Sabesp possui uma conexão indireta. Representantes ligados ao Master participaram de negociações que incluíram uma possível estrutura para disputar a privatização da companhia, mas a proposta não avançou. Separadamente, a EMAE possuía investimentos no Letsbank antes de seu controle ser posteriormente adquirido pela Sabesp.
Caesb aparece principalmente como efeito colateral da crise BRB–Master, uma vez que participações e patrimônio associados à companhia entraram nas discussões sobre alternativas para reforçar o banco brasiliense. Não há, com as evidências localizadas, base para afirmar participação da Caesb em corrupção relacionada ao Master.
Portanto, o maior aprendizado do Banco Master no saneamento ainda não é criminal.
É de governança.
O caso mostra que empresas de água e esgoto precisam administrar risco financeiro com o mesmo rigor utilizado para dimensionar uma adutora, proteger uma estação de tratamento ou controlar perdas.
Quando uma decisão financeira coloca centenas de milhões de reais em risco, ela deixa de ser apenas uma aplicação de tesouraria.
Ela se transforma em uma decisão sobre a capacidade futura da companhia de prestar saneamento.
Fontes e referências
Banco Central do Brasil
Banco Central decreta liquidação extrajudicial do Banco Master — 18/11/2025.
Acessar fonte oficial
Banco Central do Brasil
Comunicado nº 44.234 — Liquidação extrajudicial do Banco Master — 18/11/2025.
Acessar documento oficial
Supremo Tribunal Federal — STF
STF determina prisão de Daniel Vorcaro e outros investigados por supostas fraudes — 04/03/2026.
Acessar fonte oficial
Supremo Tribunal Federal — STF
STF autoriza 9ª fase da Operação Compliance Zero — 18/06/2026.
Acessar fonte oficial
Polícia Federal
10ª fase da Operação Compliance Zero — 09/07/2026.
Acessar fonte oficial
Cedae
Fato Relevante sobre aplicações no Banco Master — 18/11/2025.
Acessar documento oficial
Cedae
Ata da 276ª Reunião do Comitê de Auditoria — 15/09/2025.
Acessar documento oficial
Cedae
Política de Aplicações Financeiras — versão 4, maio de 2026.
Acessar documento oficial
Cedae
Contratos 2026 — serviços jurídicos referentes aos procedimentos envolvendo investimentos no Banco Master.
Acessar fonte oficial
Tribunal de Contas do Estado do Rio de Janeiro — TCE-RJ
Fiscalização de investimentos públicos em instituições financeiras — 30/06/2026.
Acessar fonte oficial
Folha de S.Paulo
Auditoria da Cedae aponta articulação para aportes conjuntos com Rioprevidência no Banco Master — 03/06/2026.
Acessar reportagem
Folha de S.Paulo
TCE-RJ abre investigação para apurar investimento da Cedae no Master — 05/02/2026.
Acessar reportagem
UOL
ACM Neto e Rueda recebiam 10% de aportes de previdências, diz Vorcaro — 10/09/2026.
Acessar reportagem
BNDES
Agenda oficial de 4 de junho de 2024 — reunião com Banco Master, Nelson Tanure e representantes.
Acessar agenda oficial
Folha de S.Paulo
Membros do Master e Nelson Tanure buscaram BNDES para comprar estatais de São Paulo — 30/01/2026.
Acessar reportagem
Comissão de Valores Mobiliários — CVM / EMAE
Fato Relevante sobre CDBs do Letsbank correspondentes a 5,88% dos ativos — 18/11/2025.
Acessar documento oficial
CVM / EMAE
Fato Relevante sobre consumação da transferência de controle da EMAE à Sabesp — janeiro de 2026.
Acessar documento oficial
Câmara Legislativa do Distrito Federal — CLDF
Requerimento nº 2.583/2026 — pedido de informações à Caesb sobre Banco Master e Will Bank.
Acessar documento oficial
Fundação Sanepar — FUSAN
Nota sobre o Banco Master — 19/11/2025.
Acessar fonte oficial
Presidência da República
Lei nº 13.303/2016 — governança, gestão de riscos e controles internos das estatais.
Acessar legislação
OCDE
OECD Guidelines on Corporate Governance of State-Owned Enterprises 2024.
Acessar publicação
OCDE
Guidelines on Anti-Corruption and Integrity in State-Owned Enterprises.
Acessar publicação
FGC — Fundo Garantidor de Créditos
Regras e limites da garantia ordinária.
Acessar fonte oficial