A arrecadação inteligente no saneamento pode representar muito mais do que substituir boleto por Pix ou disponibilizar uma agência virtual. O conceito envolve conectar leitura, faturamento, cadastro, comportamento de pagamento, meios de recebimento, comunicação com o cliente, analytics e cobrança em um único ciclo capaz de identificar problemas e agir antes que uma conta se transforme em inadimplência.
Essa é a principal provocação do artigo “Smarter Revenue Collection”, publicado em 6 de outubro de 2026 pela Water Finance & Management. A publicação mostra como utilities norte-americanas ainda dependem de sistemas comerciais antigos, processos manuais e bases fragmentadas — e argumenta que a modernização pode simultaneamente diminuir custos, melhorar o atendimento e elevar a receita arrecadada. (Water Finance & Management)
Mas a aplicação brasileira vai além da experiência dos Estados Unidos.
O Brasil possui uma infraestrutura instantânea de pagamentos que muitas utilities estrangeiras não têm, novas referências regulatórias da Agência Nacional de Águas e Saneamento Básico (ANA), enorme utilização de canais digitais pelos consumidores e um ecossistema de empresas de tecnologia capaz de atuar em praticamente todas as etapas do processo.
A pergunta deixa de ser apenas “qual sistema comercial deve ser comprado?” e passa a ser outra:
Como transformar cada fatura emitida em uma operação de recebimento orientada por dados?
O alerta vindo das utilities norte-americanas
Segundo a Water Finance & Management, uma dificuldade recorrente entre empresas de água e esgoto dos Estados Unidos é manter sistemas legados por muitos anos porque sua substituição envolve custo, migração de dados, integração, treinamento e risco operacional.
O problema é que o custo de permanecer no sistema antigo normalmente não aparece como uma única despesa no orçamento.
Ele surge distribuído em retrabalho, processamento manual, falhas de leitura, correções de faturamento, dificuldade para treinar novos empregados, baixa capacidade analítica, atendimento de reclamações e demora na identificação de receitas não faturadas.
A reportagem apresenta estimativas fornecidas pela empresa de tecnologia Bynry segundo as quais processos legados podem consumir entre 20 e 40 horas adicionais de trabalho por ciclo de faturamento. Outro fornecedor entrevistado, a Current Software, relata casos de identificação de subfaturamento durante migrações e afirma observar, entre seus clientes, crescimento de 3% a 5% na arrecadação após modernização e ampliação do pagamento automático. (Water Finance & Management)
Esses percentuais não devem ser tratados como benchmark independente do setor, porque são observações comerciais dos próprios fornecedores entrevistados. Ainda assim, o mecanismo apontado faz sentido operacionalmente: menos erro, melhor cadastro, maior facilidade de pagamento e menor quantidade de atividades manuais tendem a reduzir vazamentos de receita.
O ponto mais relevante para as companhias brasileiras está justamente aí.
Arrecadação inteligente no saneamento começa antes da cobrança
Uma companhia não perde receita somente quando o consumidor deixa de pagar.
A perda pode começar muito antes.
Uma leitura incorreta pode produzir faturamento incorreto. Um hidrômetro parado pode reduzir o volume medido. Cadastro incompleto dificulta a comunicação. Uma baixa bancária não conciliada pode gerar cobrança indevida. Uma fatura que chega depois do vencimento reduz a probabilidade de pagamento pontual. Um cliente com dificuldade financeira abordado da mesma forma que um inadimplente recorrente desperdiça esforço de cobrança.
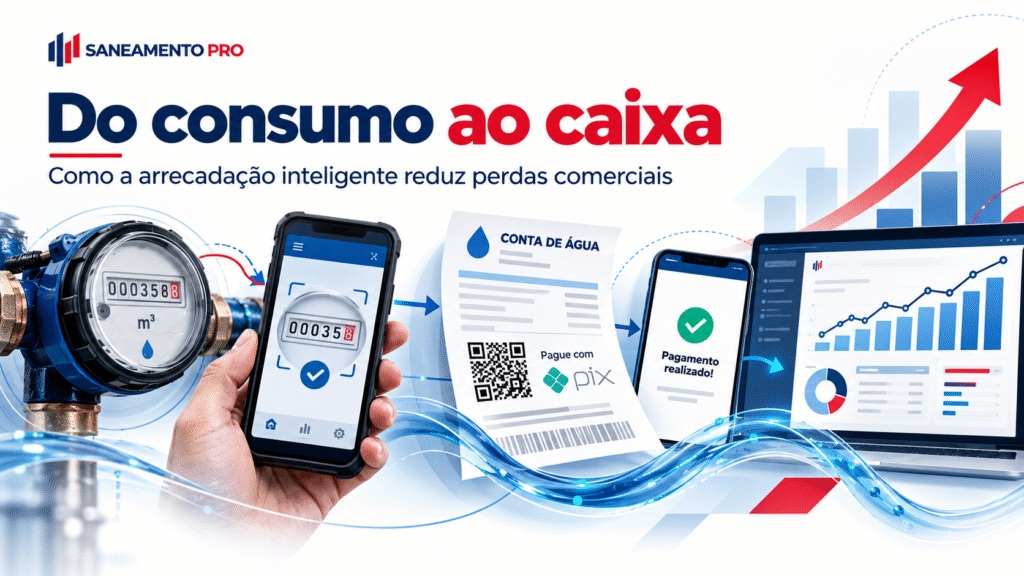
Por isso, arrecadação inteligente no saneamento deve ser entendida como um ciclo.
O consumo precisa ser medido corretamente. A leitura deve passar por regras de validação. A tarifa precisa ser aplicada sem erros. A fatura deve chegar pelo canal adequado. O cliente precisa encontrar uma forma simples de pagar. O pagamento deve ser conciliado rapidamente. A inadimplência deve gerar uma ação proporcional ao perfil daquele cliente.
E os resultados precisam voltar para o sistema para melhorar a próxima decisão.
É essa última etapa que transforma automação em inteligência.
O Brasil tem uma vantagem importante: o Pix Automático
A discussão norte-americana enfatiza bastante o autopay. No Brasil, existe agora uma alternativa especialmente interessante para água e esgoto: o Pix Automático.
O Banco Central informa expressamente que o mecanismo pode ser utilizado por concessionárias de serviços públicos. Depois de uma autorização inicial do usuário, as cobranças recorrentes podem ser processadas automaticamente, dispensando nova autenticação a cada vencimento. Segundo o BC, o modelo tem potencial para diminuir custos de cobrança, aumentar eficiência e reduzir inadimplência. (Banco Central do Brasil)
Há uma característica particularmente relevante para empresas de saneamento.
A chamada jornada de fatura permite apresentar ao consumidor, durante o pagamento de uma conta, a opção de autorizar os próximos pagamentos automaticamente. Plataformas brasileiras como o Efí Bank já documentam tecnicamente esse modelo como “Jornada 4”. (Efibank)
Imagine a escala.
Uma companhia com milhões de faturas mensais não precisaria realizar uma grande campanha isolada para cadastrar clientes em débito automático. Cada QR Code da própria fatura poderia funcionar como oportunidade de conversão para Pix Automático.
Isso merece atenção das diretorias comerciais.
A experiência brasileira mostra que o cliente já mudou
A digitalização dos pagamentos de água não é uma projeção.
Na Sanepar, o Pix, disponibilizado aos consumidores em 2023, passou a representar 31% do total arrecadado a partir de 2025. A modalidade superou pagamentos por código de barras em lotéricas, que correspondiam a 21%, e pagamentos em plataformas on-line, com 18%. (Sanepar)
Na CASAN, uma parceria com a Flexpag permitiu pagamento de débitos por Pix, cartão de crédito e cartão de débito. Em abril de 2024, a companhia informou que mais de R$ 6 milhões haviam sido pagos pela solução desde agosto do ano anterior. Entre as operações, 65,52% utilizavam Pix, 19,83% cartão de crédito e 14,65% cartão de débito. (Casan)
A Iguá, por sua vez, reúne no Digi Iguá consulta de faturas, histórico, Pix, débito automático e pagamento por cartão, entre outras funcionalidades. (Iguá SA)
Esses casos não provam que um determinado canal, sozinho, reduza determinado percentual da inadimplência. Mostram algo diferente e igualmente importante: a arquitetura comercial brasileira já está migrando para um modelo em que pagar a conta deixa de depender exclusivamente do boleto tradicional e do atendimento presencial.
A próxima fronteira é conectar esses canais à inteligência analítica.
Não existe uma única inadimplência
Uma das maiores oportunidades da arrecadação inteligente no saneamento é deixar de tratar toda conta vencida da mesma forma.
Considere três consumidores.
O primeiro sempre paga no vencimento e, excepcionalmente, esqueceu uma fatura.
O segundo possui dificuldades financeiras recorrentes.
O terceiro acumula débitos há meses, ignora contatos e possui histórico de sucessivas negociações rompidas.
Os três aparecem no sistema como “inadimplentes”, mas deveriam receber a mesma estratégia?
Provavelmente não.
Uma operação orientada por dados pode considerar histórico de pagamentos, quantidade de contas vencidas, valor do débito, existência de negociações anteriores, canal preferencial de contato, consumo, categoria tarifária, elegibilidade à tarifa social e resposta a cobranças anteriores.
A partir disso, a companhia pode desenvolver diferentes réguas.
Um cliente pode receber simplesmente um lembrete amigável antes do vencimento.
Outro pode receber uma segunda via pelo WhatsApp.
Outro pode ser direcionado para negociação.
Outro pode demandar intervenção humana.
E determinados consumidores vulneráveis devem ser direcionados primeiramente para mecanismos de proteção tarifária.
Essa segmentação é onde analytics e inteligência artificial podem gerar valor real.
A regulação brasileira impõe limites — e também exige sistemas melhores
Modernizar cobrança não significa cobrar de qualquer maneira.
A Norma de Referência ANA nº 11/2024 estabelece condições gerais para prestação dos serviços de água e esgoto, incluindo cadastro dos usuários, medição, faturamento, cobrança, interrupção dos serviços e atendimento. A norma determina, por exemplo, oferta de opções de datas de vencimento e disciplina aspectos relacionados à emissão das faturas e ao relacionamento com o usuário. (Governo Federal)
Além disso, a Norma de Referência nº 13/2025 incorporou à estrutura tarifária as diretrizes da Tarifa Social de Água e Esgoto. A ANA estabelece responsabilidades para identificação de beneficiários a partir de informações como CadÚnico e Benefício de Prestação Continuada. (Governo Federal)
Consequentemente, um sistema moderno não deve apenas saber quem está devendo.
Ele precisa ajudar a companhia a entender quem é aquele usuário, quais regras se aplicam à unidade e qual ação é juridicamente, regulatoriamente e comercialmente adequada.
Essa diferença é fundamental.
O melhor algoritmo de cobrança não é necessariamente aquele que envia mais mensagens ou solicita mais cortes. É aquele que aumenta a recuperação preservando conformidade regulatória, qualidade cadastral, experiência do cliente e proteção dos usuários vulneráveis.
Fornecedores brasileiros que podem ajudar
O mercado brasileiro já possui empresas capazes de atuar nas diferentes camadas necessárias para desenvolver arrecadação inteligente no saneamento. Elas não são concorrentes diretas em todos os casos. Algumas fornecem o núcleo comercial; outras processam pagamentos; outras automatizam relacionamento; outras adicionam inteligência sobre a carteira.
Por isso, a companhia deveria avaliar uma arquitetura de soluções, e não simplesmente procurar “um software que faça tudo”.
- Consenso Tecnologia — sistema comercial, GSAN, BI e cobrança em campo. A empresa, sediada no Porto Digital, em Recife, oferece GSAN 3.0, analytics baseado em big data, Open BI, leitura com impressão simultânea da conta, aplicações para ordens de serviço de cobrança e uma plataforma omnicanal de relacionamento. É uma das alternativas mais diretamente ligadas ao ciclo comercial de companhias de saneamento. A aderência é especialmente alta quando o projeto envolve cadastro, faturamento, leitura, ordens comerciais, analytics e atendimento integrados. (Consenso Tecnologia)
- Interativa Soluções — gestão comercial especializada em utilities. Com sede em Florianópolis, a empresa desenvolve o SCI — Sistema Comercial Integrado, abrangendo faturamento e leitura, arrecadação e cobrança, cadastro, atendimento, ordens de serviço e funções gerenciais. A própria empresa informa presença de suas soluções em mais de 600 municípios brasileiros. Esse número é informação institucional do fornecedor, não auditoria independente, mas demonstra a especialização do produto no mercado de água e saneamento. (Intercom)
- J-Tech Soluções em Informática — plataforma integrada para SAAEs e prestadores. Há evidência pública de contratação da companhia pelo Serviço Autônomo de Água e Esgoto de Angra dos Reis em licitação de 2024 para software envolvendo gestão comercial, atendimento, faturamento, arrecadação, operações, relatórios e BI. Isso demonstra capacidade de atuar justamente no núcleo que conecta faturamento e recebimento. (Portal Angra)
- Flexpag — pagamentos digitais especializados em utilities. É uma alternativa particularmente aderente ao problema abordado porque já possui utilização comprovada no saneamento. O caso da CASAN mostra pagamento de contas e débitos por Pix e cartões, inclusive em canais digitais e terminais físicos. A Flexpag pode funcionar como camada de pagamentos integrada ao sistema comercial existente, reduzindo a necessidade de substituir todo o CIS para ampliar as formas de recebimento. (Casan)
- Efí Bank — Pix Automático e APIs de cobrança. A solução é especialmente interessante para empresas que querem transformar a conta mensal de água em porta de entrada para cobrança recorrente. A documentação disponibiliza APIs para contratos de recorrência, cobranças, webhooks e diferentes jornadas do Pix Automático. A “Jornada 4”, voltada a empresas que já enviam faturas mensais, tem aplicação direta no saneamento. (Efibank)
- Asaas — cobrança recorrente e Pix Automático por integração. Em 2026, a plataforma passou a documentar jornadas de Pix Automático nas quais o cliente paga uma cobrança inicial, autoriza a recorrência e passa a ter as faturas futuras debitadas automaticamente. A API possui também acompanhamento de instruções e eventos. Não é um sistema comercial de saneamento; pode atuar como camada financeira integrada ao CIS. (Asaas)
- Celcoin — infraestrutura financeira e Pix Automático. A infratech brasileira disponibiliza infraestrutura de APIs para pagamentos e documenta a jornada do recebedor no Pix Automático, inclusive com notificações e possibilidade de retentativas quando a liquidação não ocorre no vencimento. Essa funcionalidade é particularmente relevante porque a cobrança inteligente não termina na primeira tentativa fracassada. (Celcoin)
- Zenvia — relacionamento e régua de cobrança digital. A empresa pode atuar na camada de comunicação com WhatsApp, SMS, automação e atendimento. Em uma companhia de saneamento, a aplicação potencial é ligar eventos do sistema comercial a jornadas automáticas: aviso prévio do vencimento, conta disponível, conta vencida, segunda via, negociação e confirmação de pagamento. As alegações de desempenho divulgadas em materiais comerciais da empresa não devem ser automaticamente transferidas para o saneamento; cada companhia precisaria testar os resultados em sua própria carteira. (Zenvia)
- Blip — automação conversacional e pagamentos pelo WhatsApp. A plataforma permite construir fluxos em que Pix Copia e Cola, boleto ou link de pagamento são apresentados dentro da conversa. Também possui recursos para mensagens ativas de pagamento. Para uma utility, isso abre a possibilidade de transformar o WhatsApp de simples canal de segunda via em canal transacional conectado ao sistema comercial. (Blip Help)
- Quod — analytics e inteligência para cobrança. Diferentemente das empresas de faturamento, a Quod atua na inteligência da carteira. Suas soluções utilizam dados e indicadores para segmentar clientes de acordo com probabilidade e capacidade de pagamento, além de oferecer collection scoring. No saneamento, uma aplicação possível seria enriquecer a régua de cobrança, desde que exista fundamento jurídico adequado para o tratamento dos dados, compatibilidade com LGPD e validação da política pela área regulatória e jurídica. (Quod)
- Stefanini — integração, dados e modernização de sistemas. Para companhias de grande porte, o maior problema pode não ser encontrar uma solução de pagamento, mas integrar dezenas de sistemas legados. A Stefanini possui experiência comprovada no setor: divulga projeto realizado com a Sabesp envolvendo integração e visualização de dados operacionais em tempo real. O caso não foi de cobrança, portanto não deve ser apresentado como prova de ganho de arrecadação; ele demonstra capacidade de integração tecnológica em ambiente complexo de saneamento. (Stefanini)
A relação acima não constitui recomendação comercial nem ranking. São fornecedores encontrados na pesquisa cujas capacidades possuem relação técnica com componentes do modelo proposto. Uma contratação exige análise de arquitetura, escala, segurança, aderência regulatória, referências, integrações, SLA, custo total de propriedade e processo licitatório ou de contratação aplicável.
Uma companhia não precisa trocar todo o sistema para começar
Esse talvez seja um dos aprendizados mais relevantes.
Modernização não precisa necessariamente significar um projeto “big bang” de substituição completa do sistema comercial.
Uma companhia pode possuir um CIS relativamente estável e iniciar a arrecadação inteligente no saneamento adicionando componentes ao redor dele.
O primeiro estágio pode ser ampliar a qualidade cadastral e garantir que telefone, e-mail, CPF/CNPJ, endereço e responsável pela unidade estejam confiáveis.
O segundo pode integrar Pix e conciliação em tempo próximo do real.
O terceiro pode oferecer Pix Automático.
O quarto pode criar uma régua digital de comunicação.
O quinto pode desenvolver segmentação dos inadimplentes.
Somente depois a organização precisa decidir se o núcleo de faturamento realmente deve ser substituído.
Essa abordagem modular diminui risco.
O caso de Nova York traz uma ideia provocadora
Enquanto algumas companhias veem o pagamento automático somente como conveniência, o Department of Environmental Protection de Nova York resolveu incentivá-lo financeiramente.
O programa Autopay+ oferece crédito de US$ 50 para determinados clientes que aderem simultaneamente ao pagamento automático, faturamento mensal e fatura eletrônica e permanecem em situação regular.
Em uma etapa anterior do programa, a prefeitura informou que aproximadamente 143 mil contas, equivalentes a 17% dos clientes, já estavam no autopay e que a participação havia crescido cinco pontos percentuais depois do incentivo. Mais de 21 mil créditos haviam sido concedidos. (Governo de Nova Iorque)
A ideia merece reflexão no Brasil.
Quanto custa para uma companhia receber uma fatura atrasada?
É preciso considerar comunicação, cobrança, atendimento, impressão, arrecadação, negociação, eventual corte, religação e capital de giro.
Se o valor econômico de um cliente aderente ao pagamento recorrente puder ser calculado, pode existir espaço para políticas de incentivo cuja economia operacional seja superior ao benefício concedido.
Naturalmente, isso dependeria de autorização regulatória e modelagem econômico-financeira.
Mas a pergunta merece ser feita.
Thames Water mostra o valor do autosserviço em escala
No Reino Unido, a Thames Water informa ter 1,4 milhão de clientes cadastrados em sua conta on-line.
O ambiente permite fatura digital, envio de leitura, acompanhamento do consumo, atualização cadastral, pagamento, Direct Debit e planos de pagamento. (Thames Water)
A lição não é simplesmente “criar um aplicativo”.
É concentrar tarefas que, de outra forma, gerariam telefone, atendimento presencial, correspondência e retrabalho em um ambiente integrado.
Autossserviço eficiente também é gestão de custos.
O que deveria existir em um projeto de arrecadação inteligente
A implantação precisa começar por indicadores, não por fornecedor.
Antes da contratação, uma companhia deveria conseguir medir quanto arrecada no vencimento, em D+5, D+30, D+90 e D+180; qual percentual das contas é pago por cada canal; quantas baixas demandam conciliação manual; quantas faturas são refeitas; quantos clientes possuem cadastro digital válido; quanto custa cada canal de cobrança; qual percentual recebe fatura digital; qual adesão existe ao pagamento recorrente; quanto da inadimplência pertence a famílias elegíveis à tarifa social; e qual valor é recuperado por cada estratégia de cobrança.
Sem linha de base, qualquer promessa de melhoria vira marketing.
Com linha de base, vira projeto mensurável.
Um bom piloto pode selecionar um conjunto de municípios ou clientes e comparar grupo tratado e grupo de controle.
Se a régua digital realmente funciona, o indicador deve aparecer.
Se Pix Automático realmente melhora pontualidade, a curva de recebimento deve mudar.
Se analytics realmente melhora cobrança, o custo por real recuperado deve cair.
Esse é o caminho para transformar inovação em gestão.
O erro seria usar inteligência apenas para cobrar mais
Existe um risco importante.
Quando uma organização descobre que possui dados suficientes para prever inadimplência, a primeira reação pode ser utilizar essa inteligência apenas para intensificar cobrança.
Seria desperdiçar metade do potencial.
A mesma tecnologia pode detectar contas anormais antes da emissão, identificar hidrômetros com comportamento suspeito, reconhecer clientes possivelmente elegíveis à tarifa social, evitar cobrança duplicada, sugerir vencimentos mais adequados, reduzir contestação e direcionar o consumidor para o canal de atendimento com maior probabilidade de resolução.
Arrecadação inteligente no saneamento não é sinônimo de cobrança agressiva. É revenue assurance associado a experiência do cliente.
E isso exige participação conjunta das áreas comercial, tecnologia, atendimento, jurídico, regulação, faturamento, cadastro, cobrança e micromedição.
O que pode dar errado
O primeiro risco é digitalizar um processo ruim.
Automatizar um cadastro inconsistente apenas permite errar mais rapidamente.
O segundo é fragmentar ainda mais a arquitetura. Um aplicativo pode parecer moderno para o consumidor e continuar dependendo de lançamentos manuais no sistema comercial.
O terceiro é medir somente volume de mensagens, acessos e downloads. Indicadores de transformação comercial precisam chegar à arrecadação, inadimplência, custo, produtividade e satisfação.
O quarto é ignorar cibersegurança, LGPD e rastreabilidade. Sistemas de faturamento armazenam dados cadastrais, financeiros e comportamentais sensíveis para a operação.
O quinto é depender excessivamente de um fornecedor sem garantir APIs, documentação, portabilidade dos dados, interoperabilidade e estratégia de saída.
E o sexto é confundir capacidade tecnológica com resultado comprovado. Um fornecedor possuir IA, Pix ou WhatsApp não significa que haverá automaticamente ganho financeiro.
A grande oportunidade: uma conta que aprende com cada pagamento
Imagine o ciclo futuro.
O hidrômetro envia ou permite registrar uma leitura.
O sistema compara o consumo com o histórico e sinaliza anomalias antes de faturar.
A conta é calculada e disponibilizada.
O cliente recebe uma notificação em seu canal preferido.
O consumidor que ainda não utiliza pagamento recorrente pode autorizar Pix Automático durante o pagamento.
A liquidação é conciliada automaticamente.
Se falhar, uma nova tentativa prevista no arranjo pode ocorrer.
Se a conta permanecer pendente, o motor analítico identifica o perfil de risco e escolhe a próxima ação.
Quando o cliente paga, essa informação retroalimenta o modelo.
Quando não paga, também.
Essa é a diferença entre digitalizar a cobrança e implantar arrecadação inteligente no saneamento.
Lições para profissionais de saneamento
O tema também muda o perfil das equipes comerciais.
Quem trabalha com faturamento precisa entender cada vez mais de qualidade de dados.
Quem trabalha com cobrança precisa compreender analytics e comportamento do consumidor.
Quem trabalha com atendimento precisa conhecer integrações e jornadas digitais.
Quem trabalha com tecnologia precisa compreender tarifa, medição, leitura, cadastro e regras regulatórias.
E gestores precisam aprender a olhar o ciclo comercial como uma cadeia integrada de receita.
É justamente nessa integração que profissionais experientes do saneamento possuem vantagem. Tecnologia pode processar milhões de registros, mas é o conhecimento do processo que permite diferenciar uma leitura atípica legítima de um erro, uma dívida recuperável de um caso vulnerável e uma automação útil de uma automação que apenas transfere problemas para o cliente.
Conclusão: o futuro da arrecadação será preditivo
A principal lição da Water Finance & Management não é simplesmente que sistemas antigos devem ser substituídos.
É que faturamento deixou de ser apenas emissão de contas.
A companhia que integrar medição, cadastro, faturamento, meios de pagamento, comportamento do cliente, atendimento, cobrança e inteligência analítica passa a enxergar a receita como um processo que pode ser continuamente otimizado.
O Brasil possui condições particularmente favoráveis para acelerar esse movimento. Pix, Pix Automático, amplo uso do WhatsApp, plataformas especializadas em saneamento e fornecedores brasileiros de analytics e integração já permitem construir grande parte dessa arquitetura.
A oportunidade, portanto, não está em comprar todas essas tecnologias.
Está em descobrir onde a receita está escapando, qual problema deve ser resolvido primeiro e qual tecnologia produz retorno mensurável naquele ponto.
Essa é a essência da arrecadação inteligente no saneamento: cobrar menos de forma indiscriminada, prever mais, facilitar mais o pagamento, reduzir erros e aumentar a capacidade de transformar cada metro cúbico corretamente medido e faturado em receita efetivamente arrecadada.
Fontes e referências
Water Finance & Management
“Smarter Revenue Collection: How Your Billing Practices Can Affect Costs, Customer Service” — Meg Waters, 6 de outubro de 2026.
Acessar a reportagem original
Agência Nacional de Águas e Saneamento Básico — ANA
Resolução ANA nº 230/2024 — Norma de Referência nº 11/2024.
Acessar a Resolução e a NR 11/2024
Agência Nacional de Águas e Saneamento Básico — ANA
Normas de Referência — NR nº 13/2025, estrutura tarifária e Tarifa Social.
Acessar as Normas de Referência
Agência Nacional de Águas e Saneamento Básico — ANA
“ANA aprova norma de referência sobre estrutura tarifária e Tarifa Social de Água e Esgoto” — 21 de novembro de 2025.
Acessar a publicação
Banco Central do Brasil
Pix Automático — informações oficiais sobre funcionamento e pagamentos recorrentes.
Acessar a página do Pix Automático
Banco Central do Brasil
“BC aperfeiçoa os mecanismos de segurança do Pix e estabelece 16 de junho de 2025 como nova data de lançamento do Pix Automático”.
Acessar a publicação
Sanepar
“Pix se torna opção favorita de clientes da Sanepar para pagar fatura de água e esgoto” — 13 de agosto de 2026.
Acessar a publicação da Sanepar
CASAN
“CASAN dobra número de municípios com máquina de pagamento nas agências” — dados sobre parceria com a Flexpag.
Acessar a publicação da CASAN
Iguá Saneamento
Meios de pagamento — Digi Iguá, Pix, débito automático e cartão.
Acessar a página da Iguá
New York City Department of Environmental Protection — DEP
Autopay+ — incentivo ao pagamento automático.
Acessar o programa Autopay+
City of New York / DEP
“DEP Saves Customers More Than $2.1 Million Through Successful Autopay Enrollment Incentive”.
Acessar os resultados divulgados pelo DEP
Thames Water
“Your online account” — autosserviço, faturamento eletrônico e Direct Debit.
Acessar a página da Thames Water
Consenso Tecnologia
Soluções — GSAN 3.0, Analytics, Open BI, ICS-Mobile, ordens de cobrança e plataforma omnicanal.
Acessar as soluções da Consenso
Interativa Soluções
SCI — Sistema Comercial Integrado para concessionárias de água e saneamento.
Acessar o SCI
Prefeitura de Angra dos Reis / SAAE
Pregão Eletrônico nº 90008/2024 — contratação de sistema integrado de gestão em saneamento; J-Tech Soluções em Informática.
Acessar a licitação
Efí Bank
“Pix Automático: mensalidades e recorrência por Pix” — jornadas de autorização, incluindo faturas recorrentes.
Acessar documentação do Pix Automático
Asaas
“Como funciona o Pix Automático para cobranças?” — atualizado em agosto de 2026.
Acessar documentação do Asaas
Celcoin
Jornada Recebedora — Pix Automático, liquidação e retentativas.
Acessar documentação da Celcoin
Zenvia
Cobrança e automação pelo WhatsApp — conteúdo atualizado em julho de 2026.
Acessar conteúdo da Zenvia
Blip
“Criando Fluxos de Pagamento no Studio com o Bloco de Pagamentos” — junho de 2026.
Acessar documentação da Blip
Quod
Soluções de cobrança — indicadores, personas e Collection Scoring.
Acessar soluções de cobrança da Quod
Stefanini
“Visualização de Dados em Tempo Real para a Maior Companhia de Água da América Latina” — caso Sabesp.
Acessar o estudo de caso