Uma companhia de saneamento pode identificar milhares de fraudes, recuperar milhões de litros de água e emitir centenas de milhares de reais em cobranças. Mas isso não significa que a operação tenha apresentado retorno financeiro positivo. A pergunta que todo gestor deveria fazer é: quanto a empresa gastou para transformar a fraude identificada em dinheiro efetivamente recebido?
O combate às fraudes é uma das atividades mais importantes na gestão das perdas aparentes das companhias de saneamento. Ligações clandestinas, hidrômetros adulterados, desvios de ramal e outras irregularidades comprometem o faturamento, prejudicam a sustentabilidade financeira e podem afetar a distribuição de água.
Entretanto, existe uma diferença fundamental entre identificar uma fraude, calcular o volume recuperado, emitir uma cobrança e efetivamente arrecadar o valor correspondente.
Uma operação de fiscalização não deve ser considerada financeiramente bem-sucedida apenas pela quantidade de irregularidades identificadas.
Seu desempenho econômico precisa considerar os recursos investidos e o retorno efetivamente obtido.
1. O erro de avaliar a fiscalização apenas pelo valor faturado
Imagine que uma companhia realize uma campanha de combate às fraudes e apresente os seguintes resultados:
- 10 mil imóveis fiscalizados;
- 1.200 fraudes identificadas;
- R$ 900 mil em cobranças de recuperação de consumo;
- 12% de eficácia na identificação de irregularidades.
À primeira vista, os números parecem positivos.
Mas uma informação pode mudar completamente essa avaliação: dos R$ 900 mil cobrados, apenas R$ 315 mil foram efetivamente recebidos.
Isso significa que a taxa de arrecadação dessas cobranças foi de 35%.
Os outros R$ 585 mil permanecem sem ingresso financeiro, podendo estar pendentes de pagamento, contestados, parcelados, vencidos ou sujeitos a revisão.
Portanto, considerar os R$ 900 mil como retorno financeiro realizado produziria uma interpretação equivocada.
O resultado da operação deve ser medido pelo dinheiro que efetivamente entrou no caixa, sem desconsiderar a receita adicional gerada pela regularização das ligações.
2. Quanto custa uma operação de combate às fraudes?
O custo da fiscalização vai muito além do valor pago ao prestador que realiza as inspeções.
Uma análise adequada precisa considerar os custos diretos e indiretos atribuíveis à operação.
Entre eles estão:
Fiscalização de campo: equipes, deslocamentos, veículos, combustível, equipamentos, ferramentas e serviços contratados.
Regularização: retirada das irregularidades, substituição de hidrômetros, materiais hidráulicos, adequação de ramais e intervenções necessárias.
Apoio administrativo: análise de ocorrências, processamento de serviços, cadastro, emissão de cobranças e acompanhamento das irregularidades.
Cobrança e tratamento de contestações: negociação, parcelamento, análise de recursos, notificações e eventuais despesas jurídicas.
Tecnologia e gestão: sistemas de identificação de fraudes, ferramentas de inteligência comercial, equipamentos especializados, treinamento e supervisão.
Em operações executadas por empresas terceirizadas, também é necessário considerar os recursos próprios utilizados para fiscalizar o contrato e processar os resultados.
Custos compartilhados devem ser apropriados por critérios consistentes, evitando tanto a omissão de despesas quanto a dupla contabilização.
3. Exemplo prático: quanto custa recuperar R$ 1?
Considere uma operação hipotética de fiscalização com duração de 12 meses.
Investimento realizado
Descrição
Valor
10.000 fiscalizações a R$ 24
R$ 240.000
Correção e regularização das fraudes
R$ 120.000
Apoio administrativo, logística e sistemas
R$ 40.000
Cobrança e tratamento de contestações
R$ 20.000
Custo total da operação
R$ 420.000
Resultado financeiro da operação
Indicador
Valor
Fraudes comprovadas
1.200
Recuperação retroativa faturada
R$ 900.000
Recuperação retroativa recebida
R$ 315.000
Novo faturamento incremental em 12 meses
R$ 480.000
Novo faturamento incremental recebido
R$ 384.000
Arrecadação incremental total
R$ 699.000
Os valores são exclusivamente ilustrativos. A receita incremental deve ser comprovada em relação ao cenário sem a fiscalização. Os recebimentos retroativos e recorrentes devem ser conciliados no mesmo horizonte de avaliação, sem duplicidades.
Calculando o custo por real recuperado
A fórmula é:
Custo por R$ 1 recuperado = Custo total da operação ÷ Arrecadação incremental efetivamente recebida
Aplicando os valores:
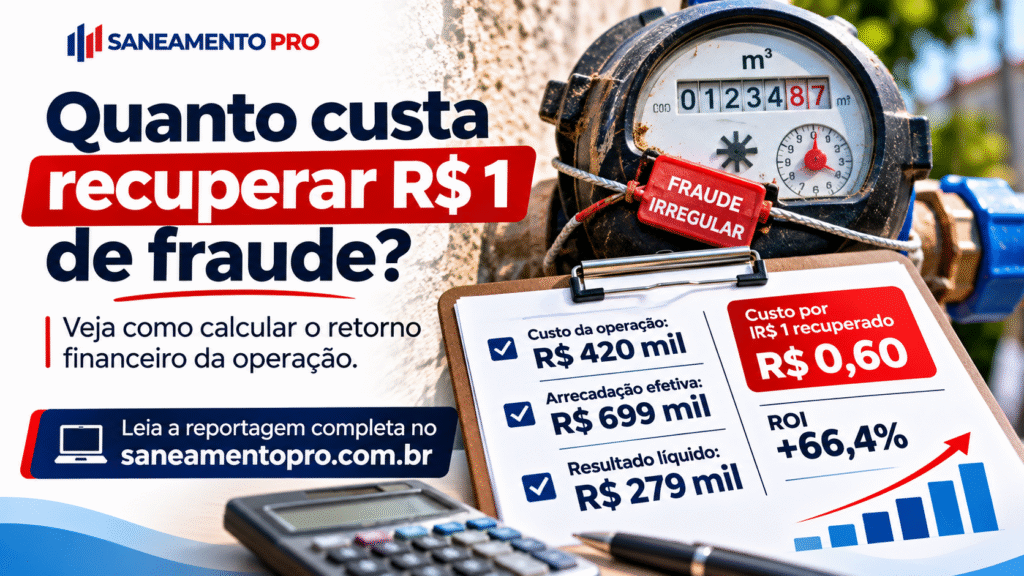
R$ 420.000 ÷ R$ 699.000 = R$ 0,60
Ou seja:
Para cada R$ 1 efetivamente recuperado e arrecadado, a companhia gastou aproximadamente R$ 0,60.
O resultado financeiro líquido simplificado foi de R$ 279 mil.
Isso representa um retorno de aproximadamente 66,4% sobre o investimento realizado, considerando os custos incluídos no exemplo.
O indicador muda completamente a maneira de avaliar a operação.
Não basta saber quanto foi faturado. É necessário compreender quanto custou recuperar cada real que efetivamente ingressou no caixa.
4. O retorno financeiro não termina na cobrança retroativa
Existe um segundo componente que pode ser ainda mais importante do que a cobrança da irregularidade: o faturamento recorrente após a regularização.
Quando um imóvel que consumia água clandestinamente passa a ter uma ligação regular e consumo efetivamente medido, a companhia pode gerar receitas adicionais durante vários anos.
Considere um cliente que, após a regularização, passa a gerar R$ 150 mensais de faturamento adicional.
Em 12 meses, isso representa R$ 1.800 faturados.
Se a arrecadação desse consumo for de 85%, o ingresso financeiro será de R$ 1.530.
Em 36 meses, mantendo esses valores e o recebimento integral dos períodos considerados, o total nominal alcançaria R$ 4.590.
Entretanto, é necessário verificar se esse faturamento é realmente incremental. Quando a irregularidade é eliminada e o consumo deixa de existir, não se pode projetar uma receita futura que nunca será gerada.
Também devem ser considerados os custos adicionais de atendimento, produção, tributos incidentes e outros efeitos financeiros relevantes.
Por isso, uma avaliação mais completa deve separar:
- Arrecadação de cobranças retroativas;
- Arrecadação incremental após a regularização;
- Custos operacionais adicionais;
- Benefícios comprováveis de redução de consumo ou de despesas.
A análise de longo prazo pode utilizar fluxo de caixa descontado, especialmente quando existem investimentos iniciais elevados.
5. Cinco indicadores que toda companhia deveria acompanhar
Uma fiscalização economicamente eficiente exige mais do que produtividade operacional.
Indicador
Como calcular
Custo por fiscalização
Custo total ÷ inspeções
Taxa de identificação
Fraudes comprovadas ÷ inspeções × 100
Custo por fraude comprovada
Custo total ÷ fraudes comprovadas
Índice de arrecadação retroativa
Valor recebido ÷ valor faturado × 100
Custo por R$ 1 recuperado
Custo total ÷ arrecadação incremental
Além desses indicadores, é recomendável acompanhar o ROI da operação, a inadimplência dos valores recuperados e a permanência da regularização ao longo dos meses.
A segmentação dos resultados por município, tipo de fraude, categoria de consumidor, equipe e método de identificação pode revelar diferenças relevantes de desempenho.
Uma campanha que apresenta elevado número de fraudes pode produzir retorno inferior ao de outra com menos irregularidades, mas maior valor efetivamente recebido.
6. Como aumentar o retorno da fiscalização?
Uma das estratégias é abandonar a lógica de fiscalizar exclusivamente pela quantidade de ordens de serviço executadas.
A companhia precisa direcionar recursos para situações com maior potencial de recuperação financeira e maior probabilidade de irregularidade, respeitando critérios técnicos, legais e não discriminatórios.
Isso pode ser feito mediante:
Inteligência cadastral: identificar imóveis ativos com consumo incompatível, ligações inativas com indícios de abastecimento e inconsistências entre cadastro e medição.
Análise histórica de consumo: comparar padrões anteriores e posteriores às intervenções, considerando sazonalidade e mudanças na ocupação dos imóveis.
Priorização por potencial econômico: estimar o valor que pode ser recuperado, o custo da inspeção e a probabilidade de arrecadação.
Integração entre fiscalização e cobrança: acompanhar cada irregularidade desde sua comprovação até o recebimento ou encerramento administrativo.
Monitoramento pós-regularização: verificar se o consumo permanece medido e faturado, reduzindo reincidências.
Avaliação dos contratos: acompanhar qualidade da execução, comprovação das ocorrências e resultados efetivos, além da produtividade.
O objetivo não deve ser simplesmente encontrar mais fraudes.
Deve ser utilizar melhor os recursos disponíveis para reduzir perdas aparentes e ampliar a receita sustentável.
7. Como montar um painel de retorno financeiro?
A implantação de um painel gerencial pode começar pela integração de quatro conjuntos de dados:
- Fiscalização: ordem de serviço, matrícula, data, equipe, tipo de irregularidade, evidências e resultado da inspeção.
- Custos: valores de fiscalização, regularização, materiais, serviços, apoio e cobrança.
- Faturamento: cobranças retroativas, consumo mensal antes e depois da regularização, retificações e cancelamentos.
- Arrecadação: pagamentos efetivamente recebidos, parcelas liquidadas, estornos e valores ainda pendentes.
É essencial que essas informações sejam vinculadas à matrícula e à ocorrência original.
Essa rastreabilidade permite comparar o desempenho de diferentes campanhas, avaliar os contratos de fiscalização e identificar onde os investimentos estão produzindo melhores resultados.
Para uma análise mais confiável, recomenda-se utilizar grupos comparáveis de imóveis não fiscalizados ou outras metodologias de avaliação, reduzindo o risco de atribuir à operação receitas que ocorreriam de qualquer maneira.
8. O que diz a regulação sobre a eficiência no controle das perdas?
A Norma de Referência da ANA sobre redução e controle de perdas de água reconhece as perdas aparentes associadas a fraudes, ligações clandestinas, submedição e inconsistências cadastrais.
A regulamentação também estabelece diretrizes para planos de gestão de perdas, contemplando indicadores, cronogramas físico-financeiros e justificativas técnico-econômicas das ações previstas.
Isso reforça a importância de avaliar não somente o volume recuperado, mas a eficiência dos recursos empregados.
O Projeto Acertar, por sua vez, destaca a importância de procedimentos definidos e registros confiáveis para estimar e acompanhar os volumes recuperados em decorrência de fraudes e ligações clandestinas.
O desafio para as companhias é transformar esses registros operacionais em informação financeira útil para a tomada de decisão.
É importante observar que a recuperação retroativa deve seguir a regulamentação aplicável, assegurando comprovação da irregularidade, critérios válidos de cálculo e o direito de contestação do usuário.
Conclusão: a melhor operação não é a que encontra mais fraudes
O combate às fraudes precisa ser avaliado como uma atividade operacional, comercial e financeira.
Identificar irregularidades é fundamental. Recuperar volumes também. Mas a sustentabilidade econômica da operação depende de sua capacidade de transformar essas ações em arrecadação efetiva e benefícios mensuráveis.
Uma operação que custa R$ 0,60 para recuperar R$ 1 pode apresentar resultado positivo. Outra que custa R$ 1,20 para obter o mesmo valor exige reavaliação econômica, ainda que outros benefícios operacionais, sociais ou regulatórios possam justificar a atuação.
A fiscalização também deve cumprir sua função de coibir irregularidades, promover a isonomia entre usuários e proteger a integridade do sistema, independentemente do retorno financeiro imediato de cada ocorrência.
A pergunta que deve chegar à mesa dos gestores comerciais não é apenas: quantas fraudes encontramos?
É: quanto efetivamente arrecadamos, quanto gastamos e qual foi o resultado líquido da operação?
Essa mudança de perspectiva pode transformar a gestão das perdas aparentes.
Saneamento Pro — Informação, inovação e inteligência para profissionais do saneamento.
Acompanhe mais análises de gestão comercial, combate às perdas e eficiência operacional em saneamentopro.com.br.