Mesmo com crescimento de 11,8% na receita, concessionária da Aegea registra queda de 25% no EBITDA, aumento da dívida e pressão sobre a rentabilidade. Fim do desconto na compra de água é apontado como principal fator de deterioração operacional.
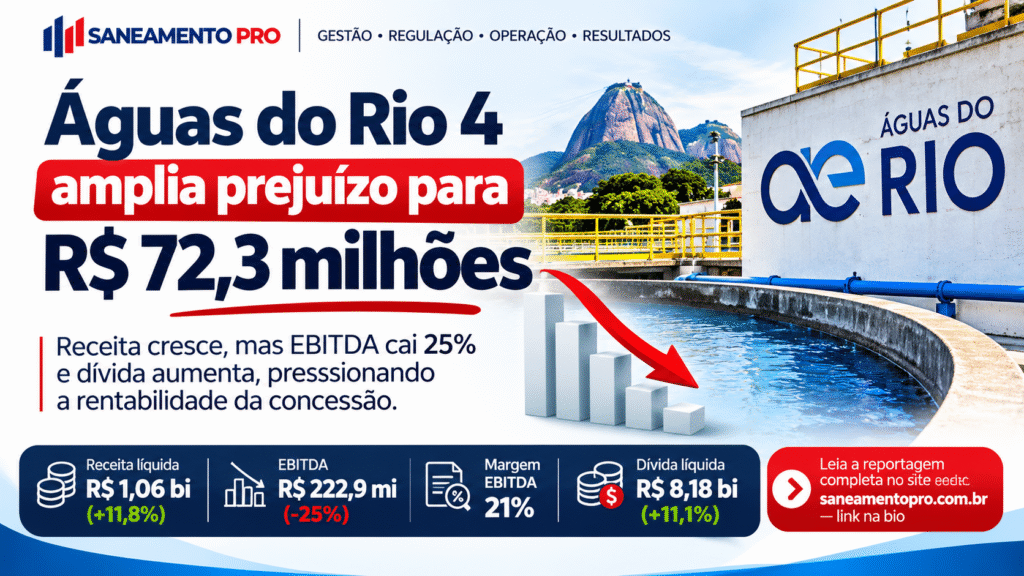
A Águas do Rio 4, concessionária integrante do grupo Aegea, encerrou o terceiro trimestre de 2026 com prejuízo líquido de R$ 72,3 milhões, resultado 56,9% pior que o registrado no mesmo período de 2025, quando as perdas somaram R$ 46,1 milhões.
Os números, divulgados em 4 de novembro, mostram uma situação que merece atenção dos profissionais do saneamento: a empresa conseguiu aumentar sua receita, mas não transformou esse crescimento em melhoria da rentabilidade operacional.
A receita líquida alcançou R$ 1,06 bilhão, avanço de 11,8% na comparação anual. Entretanto, o EBITDA caiu 25%, para R$ 222,9 milhões, enquanto a margem EBITDA recuou para 21%.
A companhia atribuiu parte relevante dessa deterioração ao fim do desconto aplicado à compra de água tratada da Cedae, responsável pela produção e pelo fornecimento de água no atacado em parte da área de concessão.
A combinação entre aumento de custos, despesas financeiras elevadas e necessidade de investimentos coloca em evidência um desafio fundamental das concessões de saneamento: crescer no faturamento não significa, necessariamente, gerar mais lucro ou caixa.
Os números que explicam o trimestre
Os indicadores divulgados revelam tendências distintas entre crescimento comercial, eficiência operacional e endividamento.
Indicador
3T26
Variação anual
Prejuízo líquido
R$ 72,3 milhões
+56,9%
Receita líquida
R$ 1,06 bilhão
+11,8%
EBITDA
R$ 222,9 milhões
-25,0%
Margem EBITDA
21,0%
-10,3 p.p.
Investimentos (Capex)
R$ 213,6 milhões
-11,3%
Dívida líquida
R$ 8,18 bilhões
+11,1%
Fonte: resultados do 3T26 da Aegea e divulgação do UOL. Comparações com o terceiro trimestre de 2025 reapresentado.
A queda do EBITDA chama atenção porque ocorreu simultaneamente ao crescimento da receita. Isso significa que a geração operacional de resultado antes de juros, impostos, depreciação e amortização perdeu força.
Outro indicador relevante é a relação entre EBITDA e investimentos.
No terceiro trimestre, os investimentos da Águas do Rio 4 atingiram R$ 213,6 milhões, valor próximo do EBITDA de R$ 222,9 milhões.
Embora EBITDA e Capex não sejam medidas diretamente equivalentes de fluxo de caixa, essa proximidade mostra a importância de acompanhar a disponibilidade efetiva de recursos para custear a operação, financiar investimentos e honrar obrigações financeiras.
Fim do desconto na compra de água pressiona os resultados
Um dos fatores centrais do desempenho foi o encerramento do benefício aplicado à compra de água no atacado.
O modelo de concessão do Rio de Janeiro possui uma particularidade importante: em determinadas áreas, a Cedae permanece responsável pela produção de água tratada, enquanto as concessionárias privadas executam a distribuição e outros serviços previstos nos contratos.
Nesse arranjo, a compra de água representa uma despesa operacional relevante.
Segundo o relatório de resultados da Aegea, os custos e despesas operacionais do conjunto Águas do Rio 1 e Águas do Rio 4 cresceram 26% no terceiro trimestre, principalmente em razão do encerramento do desconto.
O impacto contábil reconhecido no trimestre chegou a R$ 219 milhões para as duas concessionárias em conjunto, abrangendo valores integrais correspondentes às competências de maio a setembro de 2026.
É importante destacar que esse montante não corresponde exclusivamente à Águas do Rio 4.
O relatório também esclarece que o reconhecimento contábil e o desembolso financeiro ocorreram em momentos diferentes. Em razão do prazo de pagamento das faturas, o desembolso integral referente a maio aconteceu em setembro.
A distinção é essencial: uma despesa pode reduzir imediatamente o resultado contábil, mesmo quando seu pagamento ocorre posteriormente.
Para a gestão de concessionárias, esse caso demonstra a necessidade de acompanhar separadamente custos reconhecidos, compromissos a pagar e geração efetiva de caixa.
Reajuste de 12,97% pode recompor parte do equilíbrio econômico-financeiro
Outro ponto importante é o processo de atualização tarifária.
A Águas do Rio 4 informou a publicação, em 1º de novembro de 2026, de um reajuste anual de 12,97%, ainda sujeito à deliberação da Agência Reguladora de Energia e Saneamento Básico do Estado do Rio de Janeiro (Agenersa), conforme a comunicação dos resultados.
De acordo com a administração da Aegea, a atualização tarifária contempla componentes de recomposição inflacionária, Tarifa Social e reequilíbrio econômico-financeiro relacionado à diferença de cobertura dos serviços de água e esgoto.
A companhia explica que a compensação tarifária pretende substituir o benefício anteriormente concedido na compra de água no atacado.
Segundo a empresa, uma vez implementado, o mecanismo deverá oferecer benefício econômico equivalente, em valor presente, ao desconto anteriormente aplicado.
Entretanto, é necessário fazer uma distinção: a divulgação de um percentual de reajuste não significa, isoladamente, que todos os efeitos financeiros já estejam reconhecidos ou que a medida tenha recebido aprovação regulatória definitiva.
A efetividade dependerá das deliberações aplicáveis, das regras de implementação, do calendário de faturamento e da arrecadação efetiva das tarifas.
Para os gestores do setor, o caso evidencia como decisões regulatórias podem alterar significativamente a estrutura econômica de uma concessão.
Dívida de R$ 8,18 bilhões amplia a importância da geração de caixa
Além da pressão operacional, o endividamento permanece como um dos principais pontos de atenção.
A dívida líquida da Águas do Rio 4 alcançou R$ 8,18 bilhões no encerramento de setembro de 2026, crescimento de 11,1% em relação ao mesmo período do ano anterior.
O relatório de resultados também apresenta um resultado financeiro negativo de aproximadamente R$ 227,3 milhões no trimestre para a concessionária.
Esse valor foi ligeiramente superior, em termos absolutos, ao EBITDA de R$ 222,9 milhões.
Embora não seja correto subtrair diretamente essas duas rubricas para calcular o lucro líquido, a comparação demonstra a dimensão dos encargos financeiros diante da geração operacional de resultado.
Em negócios intensivos em infraestrutura, como água e esgoto, financiamentos de longo prazo fazem parte da estrutura de capital. O desafio está em equilibrar o custo desse financiamento com a capacidade de gerar receitas, controlar despesas e cumprir os investimentos contratuais.
A Aegea informou que a estrutura de financiamento de longo prazo da Águas do Rio está integralmente contratada, com desembolsos programados de acordo com o cronograma de investimentos.
Essa informação é relevante para diferenciar o registro de prejuízo contábil de uma eventual incapacidade de financiamento. Os dados divulgados não permitem concluir que a concessionária esteja insolvente.
Um dado importante: o acumulado de 2026 apresenta melhora
Apesar da piora observada entre julho e setembro, o desempenho dos primeiros nove meses de 2026 oferece uma perspectiva diferente.
De janeiro a setembro, a Águas do Rio 4 registrou prejuízo líquido acumulado de aproximadamente R$ 68 milhões, diante de perdas de R$ 348,8 milhões no mesmo intervalo de 2025, já considerando os números reapresentados.
O EBITDA acumulado alcançou R$ 1,06 bilhão, mais que o dobro dos R$ 474,7 milhões apresentados no período comparável do ano anterior.
Portanto, o agravamento do prejuízo no terceiro trimestre não significa que todos os indicadores financeiros da concessionária tenham piorado no ano.
Essa diferença entre o resultado trimestral e o acumulado reforça a necessidade de interpretar séries financeiras completas, particularmente quando existem mudanças contratuais e efeitos contábeis concentrados em determinados períodos.
Gestão comercial: o que os indicadores operacionais revelam?
Além dos resultados financeiros, o relatório da Aegea apresenta informações importantes sobre a operação combinada das concessionárias Águas do Rio 1 e 4.
No terceiro trimestre de 2026, o conjunto das operações registrou aproximadamente 3,36 milhões de economias faturadas, crescimento de 0,3% em relação ao mesmo período de 2025.
O volume faturado aumentou cerca de 3%, passando de 191 milhões para 196 milhões de metros cúbicos.
Segundo a companhia, as ações de fiscalização comercial e substituição de hidrômetros contribuíram para o crescimento do volume faturado.
Os resultados também mostram avanços no combate às perdas.
O índice de perdas na distribuição informado para as duas concessionárias em conjunto caiu de 47% para 42%, redução de cinco pontos percentuais.
Apesar da evolução, o patamar ainda representa um desafio relevante para a eficiência operacional.
Do ponto de vista comercial, a redução de perdas pode gerar ganhos por caminhos distintos:
- Perdas reais: redução do volume produzido ou adquirido que não chega ao consumo por causa de vazamentos e outras ocorrências físicas.
- Perdas aparentes: recuperação de volumes não registrados adequadamente por hidrômetros, fraudes e falhas cadastrais ou comerciais.
- Arrecadação: transformação do faturamento emitido em recursos efetivamente recebidos, com controle da inadimplência.
Esses componentes precisam ser acompanhados separadamente para que a empresa identifique se o ganho decorre da redução de custos, do aumento do faturamento ou da melhoria do recebimento.
A qualidade do faturamento também entrou no centro das mudanças contábeis
A Aegea reapresentou informações financeiras de 2025 após revisar políticas de reconhecimento de receitas e metodologias relacionadas às perdas esperadas de crédito.
Entre as alterações, passou a reconhecer receitas de determinados consumidores sem histórico de pagamento somente quando ocorre o recebimento.
O procedimento busca aproximar os valores reconhecidos contabilmente da geração efetiva de caixa.
A mudança é particularmente relevante em operações que ainda estão consolidando o cadastro comercial e regularizando usuários.
Para uma companhia de saneamento, manter clientes cadastrados e emitir faturas não garante, por si só, recuperação financeira.
É necessário monitorar quantos consumidores estão regularizados, quantos efetivamente pagam e qual parcela do faturamento apresenta risco de inadimplência.
A administração afirmou que as reapresentações contábeis não afetaram a geração de caixa e não implicaram vencimento antecipado de dívidas.
O que a experiência internacional ensina?
O desafio de conciliar investimento, endividamento e sustentabilidade financeira não se limita ao Brasil.
Em outubro de 2026, a reguladora de saneamento da Inglaterra e do País de Gales, a Ofwat, publicou uma nova avaliação da resiliência financeira das concessionárias supervisionadas.
O relatório identificou diferenças importantes entre as empresas e manteve Thames Water, South East Water e Southern Water em uma categoria de monitoramento que exige ações de fortalecimento financeiro.
A experiência britânica mostra a importância de integrar a avaliação da capacidade de investimento aos indicadores operacionais, ao custo da dívida, à liquidez e à sustentabilidade das tarifas.
Isso não significa que as situações das empresas britânicas sejam equivalentes à da Águas do Rio 4. Os contratos, as estruturas tarifárias e os regimes regulatórios são distintos.
O aprendizado aplicável é a necessidade de avaliar a saúde econômica das concessionárias de forma multidimensional, evitando conclusões baseadas apenas no lucro ou no crescimento do faturamento.
Cinco lições para gestores de saneamento
O caso da Águas do Rio 4 oferece aprendizados que podem ser aplicados tanto em concessionárias privadas quanto em companhias estaduais.
1. Monitorar a margem operacional, não apenas a receita.
O aumento do faturamento deve ser confrontado com a evolução dos custos de água adquirida, energia, serviços terceirizados, pessoal e perdas comerciais.
2. Quantificar os impactos de alterações contratuais e regulatórias.
A extinção de descontos, a revisão de preços de insumos e as mudanças tarifárias precisam ser incorporadas aos cenários orçamentários antes de produzirem impactos relevantes.
3. Priorizar o crescimento da arrecadação efetiva.
Ampliar a base faturada é importante, mas o resultado financeiro depende também do recebimento. Indicadores como arrecadação sobre faturamento, inadimplência por faixa de atraso e recuperação de créditos são indispensáveis.
4. Tratar a redução de perdas como estratégia econômica.
A gestão de perdas deve ser vinculada a metas financeiras mensuráveis, como redução do custo de produção ou aquisição de água, recuperação de volumes faturáveis e aumento de receita efetivamente arrecadada.
5. Integrar planejamento comercial, operacional e financeiro.
Decisões sobre investimentos, fiscalização, hidrometria, expansão de redes e tarifas devem considerar seus efeitos sobre o fluxo de caixa e as obrigações contratuais.
O que observar nos próximos trimestres?
A evolução dos resultados da Águas do Rio 4 dependerá de fatores que ainda precisam ser acompanhados.
Entre os principais estão a conclusão do processo regulatório de reajuste tarifário, os efeitos financeiros do novo modelo de remuneração, a evolução da dívida e a recuperação da margem operacional.
Também será importante observar a continuidade das ações de combate às perdas, o crescimento do volume faturado, a melhoria dos recebimentos e o ritmo de execução dos investimentos.
O desempenho do quarto trimestre poderá oferecer novos elementos para avaliar se a pressão registrada entre julho e setembro representa um efeito concentrado da transição contratual ou uma dificuldade mais persistente de rentabilidade.
Conclusão: o desafio vai além do prejuízo
O prejuízo de R$ 72,3 milhões da Águas do Rio 4 é relevante, mas não conta toda a história.
O terceiro trimestre revelou deterioração da margem operacional e aumento da dívida, enquanto o acumulado de 2026 mostrou uma recuperação expressiva em relação ao ano anterior.
O fim do desconto na compra de água e o mecanismo de recomposição tarifária constituem elementos decisivos para compreender esse cenário.
Para os profissionais de saneamento, a principal lição é que a sustentabilidade econômica de uma concessão depende de uma combinação de fatores: custos controlados, faturamento confiável, arrecadação efetiva, eficiência operacional, financiamento adequado e equilíbrio regulatório.
No saneamento, aumentar a receita é importante. Transformar esse crescimento em resultados sustentáveis é o verdadeiro desafio da gestão.
Fontes consultadas
- Aegea — Relatório oficial de resultados do 3T26, divulgado em 04/11/2026 — indicadores operacionais e financeiros, informações contábeis e comentários da administração.
- UOL Economia — Águas do Rio 4 tem prejuízo de R$ 72,3 milhões no terceiro trimestre, publicado em 04/11/2026.
- Aegea — Relações com Investidores da Águas do Rio 4 — informações trimestrais e demonstrações financeiras.
- Agenersa — Relatório de acompanhamento do Bloco 4 — estrutura da concessão e indicadores contratuais.
- Ofwat — Monitoring Financial Resilience 2025–26, publicado em 21/10/2026 — referência internacional sobre resiliência financeira no saneamento.
Reportagem elaborada pelo Saneamento Pro com base em informações públicas divulgadas até 5 de novembro de 2026. As análises e recomendações gerenciais são interpretações editoriais, não declarações da concessionária.